पुरालेख से
हानि अनुपात: केवल संख्या नहीं, गणना का आधार भी महत्वपूर्ण है
बीमाकर्ताओं को हर अनुपात के पीछे नुकसान, प्रीमियम, अवधि और पुनर्बीमा को समझने की आवश्यकता क्यों है - और AegisNow उस समझ को बेहतर निर्णयों से कैसे जोड़ता है।
जब एक बीमा नेतृत्व टीम 58.5% का हानि अनुपात देखती है, तो तत्काल प्रश्न अक्सर यह होता है कि क्या व्यवसाय अच्छा प्रदर्शन कर रहा है। मेरा पहला प्रश्न अलग है: 58.5% क्या, कैसे मापा गया, और किस तारीख को? एक सटीक प्रतिशत एक अस्पष्ट परिभाषा को छिपा सकता है। इससे पहले कि हम इसका उपयोग किसी उत्पाद की कीमत तय करने, पोर्टफोलियो का आकलन करने या पुनर्बीमाकर्ता के साथ समझौता करने के लिए करें, हमें इसके पीछे के आधार को समझने की जरूरत है।
एक बीमा पोर्टफोलियो। तीन उत्तर. विभिन्न व्यावसायिक निर्णय.
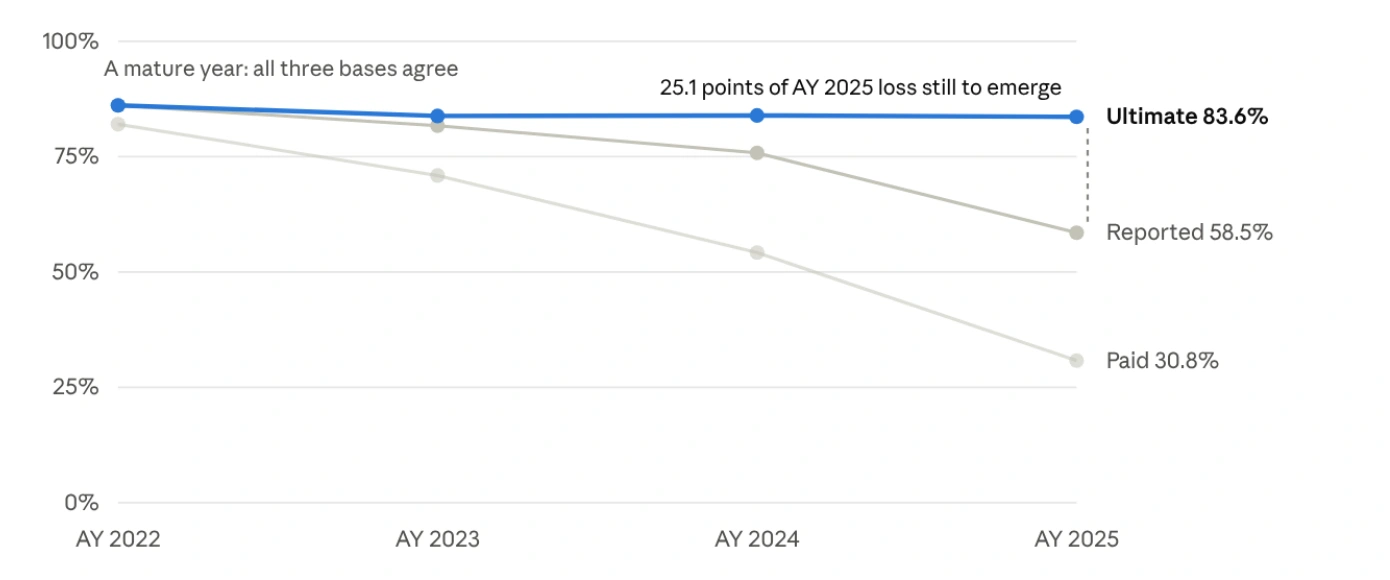
हमारे हानि-अनुपात पेपर में उदाहरणात्मक उदाहरण दिखाता है कि यह क्यों मायने रखता है। सबसे हालिया दुर्घटना वर्ष के लिए, भुगतान किए गए बीमा दावों के आधार पर हानि अनुपात 30.8% है, रिपोर्ट किए गए बीमा दावों के आधार पर हानि अनुपात 58.5% है, और अनुमानित अंतिम हानि अनुपात 83.6% है। ये आंकड़े विभिन्न हानि आधारों पर एक ही बीमा पोर्टफोलियो का वर्णन करते हैं। वे सत्य के तीन प्रतिस्पर्धी संस्करण नहीं हैं।
भुगतान किए गए दावे वे राशि हैं जो पहले ही चुकाई जा चुकी हैं। इस उदाहरण में रिपोर्ट किए गए दावों में भुगतान की गई राशि और ज्ञात दावों के लिए आरक्षित राशि शामिल है। अनुमानित अंतिम हानि में भविष्य में अपेक्षित बदलाव भी शामिल हैं, जैसे वे दावे जो घटित हो चुके हैं लेकिन अभी रिपोर्ट नहीं हुए हैं, और ज्ञात दावों की राशि में आगे होने वाले बदलाव। रिपोर्ट किए गए और अनुमानित अंतिम हानि अनुपात के बीच 25.1 प्रतिशत अंकों का अंतर बीमा पोर्टफोलियो के आकलन को बदल देता है।
महत्वपूर्ण रूप से, 83.6% एक अनुमान है, अंतिम परिणाम के बारे में कोई वादा नहीं। एक बीमांकिक को विधि, धारणाओं और अनिश्चितता का आकलन करना चाहिए। एक युवा पोर्टफोलियो पर भुगतान किए गए बीमा दावों और बीमा प्रीमियम का कम अनुपात, अपने आप में, मजबूत अंडरराइटिंग प्रदर्शन को प्रदर्शित नहीं करता है।
 पूर्ण आकार का ग्राफ़िक देखें
आपूर्ति किए गए कागज से मूल ग्राफिक; छवि लेबल अंग्रेजी में रहते हैं।
स्पष्टीकरण और धारणाएँ पढ़ें
पेपर 1,000 से 1,300 तक अर्जित प्रीमियम के साथ एक उदाहरणात्मक पोर्टफोलियो का उपयोग करता है और रिपोर्ट किए गए नुकसान पर वॉल्यूम-वेटेड चेन-लैडर पद्धति का उपयोग करके अंतिम नुकसान का अनुमान लगाता है। मूल प्लॉट किए गए मानों को संरक्षित करते हुए, चार्ट को सीधे पुन: प्रस्तुत किया जाता है।
2025 में रिपोर्ट किया गया अंतिम अंतर 25.1 प्रतिशत अंक है। वास्तविक विकास अधिक या कम हो सकता है। यह एक उदाहरणात्मक बीमांकिक उदाहरण है, ग्राहक परिणाम नहीं।
- भुगतान किए गए दावों पर आधारित हानि अनुपात
- 30.8%भुगतान पहले ही किया जा चुका है रिपोर्ट किए गए बीमा दावों के आधार पर
- रिपोर्ट किए गए दावों पर आधारित हानि अनुपात
- 58.5%भुगतान किए गए दावे और रिपोर्ट किए गए दावों के लिए आरक्षित राशि
- अनुमानित अंतिम हानि अनुपात
- 83.6%अपेक्षित भविष्य के दावे के विकास सहित
अनुमानित अंतिम रिपोर्ट: 25.1 प्रतिशत-अंक का अंतर। अंतिम अनुमान अनिश्चितता के अधीन बना हुआ है।
परिभाषा को संख्या के साथ यात्रा कराएं
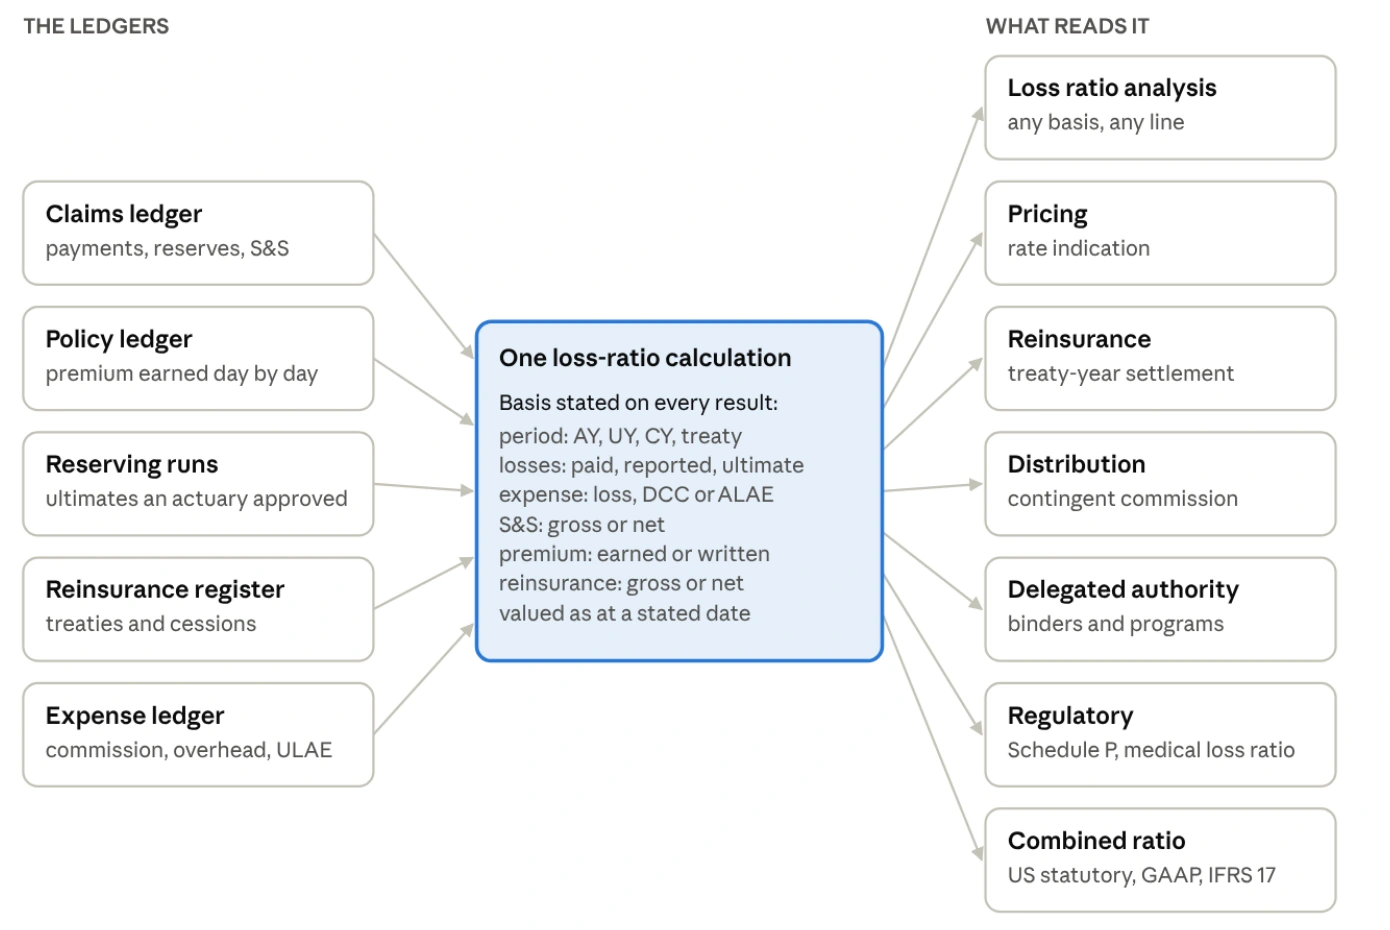
मैं चाहता हूं कि हानि-अनुपात परिणाम इसके आवश्यक संदर्भ को ले जाए: पोर्टफोलियो और अवधि, मूल्यांकन तिथि, हानि माप, दावा-व्यय उपचार, प्रीमियम माप, और वसूली और पुनर्बीमा का उपचार। एक अनुमोदित अंतिम अनुमान में इसके आरक्षण संचालन और जवाबदेह समीक्षक की भी पहचान होनी चाहिए।
उदाहरण के लिए, "दुर्घटना-वर्ष में रिपोर्ट की गई हानि और अर्जित बीमा प्रीमियम पर आवंटित दावा-व्यय अनुपात, सौंपे गए पुनर्बीमा के बाद, 31 दिसंबर 2025 का मूल्य" "हानि अनुपात: 58.5%" की तुलना में काफी अधिक उपयोगी है। अंतर्निहित रिकॉर्ड में बचाव, प्रतिस्थापन और अनावंटित खर्चों के किसी भी अतिरिक्त उपचार की व्याख्या होनी चाहिए।
यह एक व्यावहारिक प्रबंधन नियंत्रण है। हामीदारी, वित्त, बीमांकिक और पुनर्बीमा टीमें अलग-अलग विचारों का उपयोग कर सकती हैं जब उनके उद्देश्य अलग-अलग हों। उन्हें डिस्कनेक्ट की गई स्प्रेडशीट से गणना को फिर से बनाए बिना उन विचारों को समेटने में सक्षम होना चाहिए।
 पूर्ण आकार का ग्राफ़िक देखें
आपूर्ति किए गए कागज से मूल ग्राफिक; छवि लेबल अंग्रेजी में रहते हैं।
स्पष्टीकरण और धारणाएँ पढ़ें
इनपुट: दावा भुगतान और आरक्षित; पॉलिसी प्रीमियम; अनुमोदित आरक्षण रन; संधियाँ और अधिवेशन; और व्यय रिकॉर्ड. गणना में अवधि, हानि माप, व्यय उपचार, वसूली, प्रीमियम आधार, पुनर्बीमा उपचार और मूल्यांकन तिथि दर्ज की जाती है।
आउटपुट हानि-अनुपात विश्लेषण, मूल्य निर्धारण, पुनर्बीमा, वितरण, प्रत्यायोजित प्राधिकरण, नियामक रिपोर्टिंग और संयुक्त-अनुपात विश्लेषण का समर्थन करते हैं। एक साझा गणना आधार सुसंगत परिभाषाओं का समर्थन करता है; प्रत्येक उपयोग के लिए अभी भी अपने स्वयं के उपयुक्त संविदात्मक, बीमांकिक और लेखांकन नियमों की आवश्यकता होती है।
भौतिक परिणामों वाली तीन टाली जा सकने वाली त्रुटियाँ
सबसे पहले, पोर्टफोलियो वृद्धि को लाभप्रदता के साथ भ्रमित न करें। लिखित बीमा प्रीमियम और अर्जित बीमा प्रीमियम विभिन्न प्रश्नों के उत्तर देते हैं। तेजी से बढ़ते लिखित-प्रीमियम विभाजक के साथ घाटे की तुलना करने से भ्रामक प्रदर्शन संकेत उत्पन्न हो सकता है। उद्देश्य के लिए उपयुक्त हर का चयन करें और इसे स्पष्ट रूप से बताएं।
दूसरा, विभाजित करने से पहले अंतर्निहित राशियों को एकत्रित करें। एक सरल उदाहरण में, 100 के प्रीमियम और बिना किसी नुकसान वाले खंड में 0% अनुपात होता है। 1,000 के प्रीमियम और 800 के घाटे वाले दूसरे खंड का अनुपात 80% है। पोर्टफोलियो हानि अनुपात 800 को 1,100 या 72.7% से विभाजित किया गया है - दो प्रतिशत के औसत से प्राप्त 40% नहीं। इस उदाहरण में खर्च शामिल नहीं है.
तीसरा, जनसंख्या में स्वच्छ व्यवसाय और अनसुलझे डेटा को दृश्यमान रखें। वैध सकारात्मक प्रीमियम और कोई दावा नहीं वाला एक खंड विश्लेषण में शामिल है। एक दावा जिसका किसी पॉलिसी से मिलान नहीं किया जा सकता, वह एक अपवाद प्रक्रिया में है, जिसके वित्तीय प्रभाव का खुलासा किया गया है। गुम डेटा शून्य हानि के समान नहीं है।
ऐतिहासिक अनुभव से एक जिम्मेदार मूल्य निर्धारण निर्णय तक
ऐतिहासिक हानि अनुपात मूल्य निर्धारण के लिए एक प्रारंभिक बिंदु है, दर निर्देश नहीं। CAS बेसिक रेटमेकिंग पाठ बताता है कि संभावित विश्लेषण हानि विकास, प्रवृत्ति, वर्तमान प्रीमियम दर स्तर, व्यय और लाभ प्रावधानों पर विचार क्यों करता है। बीमांकिक को व्यवसाय के लिए उपयुक्त मान्यताओं का चयन करना होगा।
निश्चित और परिवर्तनीय खर्चों को विनिमेय नहीं माना जाना चाहिए। विश्वसनीयता के लिए एक स्पष्ट विधि और एक रक्षात्मक पूरक की भी आवश्यकता होती है। एकल दावा-गणना सीमा या "कोई परिवर्तन नहीं" की स्वचालित धारणा हर पोर्टफोलियो के लिए एक सार्वभौमिक उत्तर नहीं है।
नेतृत्व के लिए, उपयोगी आउटपुट एक स्पष्टीकरण के साथ एक सिफारिश है: क्या बदल गया, कौन सी धारणाएं परिणाम को प्रेरित करती हैं, यह कितना संवेदनशील है, और किसने इसकी समीक्षा की है। इससे मूल्य निर्धारण निर्णय ग्राहकों तक पहुंचने से पहले चुनौती संभव हो जाती है।
जब अनुपात में पैसा चलता है, तो अनुबंध को नियंत्रित करना चाहिए
हानि अनुपात स्लाइडिंग-स्केल कमीशन, लाभ कमीशन या समग्र सुरक्षा को प्रभावित कर सकता है। उस बिंदु पर, एक परिभाषा त्रुटि एक निपटान विवाद बन सकती है। संधि शब्दों में प्रासंगिक प्रीमियम, हानि, व्यय, अवधि, सीमा, विकास प्रावधान और समायोजन अनुसूची निर्धारित होनी चाहिए।
एक उदाहरणात्मक संधि समीक्षा पर विचार करें। टीम सबसे पहले कवर किए गए व्यवसाय और अनुबंध अवधि की पहचान करती है। इसके बाद यह विषय प्रीमियम और पात्र हानियों का समाधान करता है, बकाया दावों और अन्य पुनर्बीमा के सहमत उपचार को लागू करता है, संविदात्मक समायोजन की गणना करता है, और निपटान से पहले अनुमोदन प्राप्त करता है। प्रत्येक चरण में सहायक रिकॉर्ड बनाए रखना चाहिए।
एक अनुमोदित अंतिम हानि अनुमान स्वचालित रूप से संविदात्मक निपटान का आधार नहीं बनता है। न ही प्रत्येक संधि अर्जित बीमा प्रीमियम या IBNR के समान उपचार का उपयोग करती है। बीमांकिक दृश्य और वर्तमान में देय राशि वैध कारणों से भिन्न हो सकती है; सिस्टम को अंतर स्पष्ट करना चाहिए.
प्रत्यायोजित प्राधिकारी व्यवसाय के लिए, संचयी बॉर्डरेक्स को विशेष देखभाल की आवश्यकता होती है। क्रमिक संचयी स्नैपशॉट जोड़ने से मात्राएँ दोगुनी हो सकती हैं। डेटा मॉडल को वर्तमान स्थिति को अवधि के दौरान की गतिविधियों से अलग करना चाहिए और रिपोर्टिंग से पहले सुधारों और बहिष्करणों का मिलान करना चाहिए।
रिपोर्टिंग विचारों को समतुल्य मानने के बजाय उनका समाधान करें
यूएस वैधानिक रिपोर्टिंग, US GAAP और IFRS 17 विभिन्न रिपोर्टिंग आवश्यकताओं को पूरा करते हैं। समाधान में व्यय पहचान, राजस्व माप, छूट, जोखिम समायोजन और जहां प्रासंगिक हो, पुनर्बीमा के उपचार में बदलाव की पहचान होनी चाहिए। एक अलग अनुपात का मतलब स्वचालित रूप से एक अलग आर्थिक परिणाम नहीं है।
IFRS 17 के तहत, बीमा राजस्व में निवेश घटक शामिल नहीं हैं और इसे बीमा वित्त आय या व्यय से अलग प्रस्तुत किया जाता है। इसे केवल "अर्जित बीमा प्रीमियम" का पुनः लेबल नहीं दिया जाना चाहिए। संयुक्त-अनुपात तुलनाओं के लिए कंपनी की मीट्रिक परिभाषा और लेखांकन नीतियों की भी आवश्यकता होती है; ऐसा कोई एकल संख्यात्मक रूपांतरण नहीं है जो प्रत्येक बीमाकर्ता के लिए उपयुक्त हो।
इस चर्चा के उदाहरण मुख्य रूप से P&C हानि-अनुपात विश्लेषण से संबंधित हैं। जीवन, वार्षिकी और स्वास्थ्य पोर्टफोलियो को उनके उत्पादों और रिपोर्टिंग उद्देश्यों के लिए उपयुक्त उपायों की आवश्यकता होती है। P&C हानि अनुपात को जीवन-बीमा लाभप्रदता के पूर्ण माप के रूप में या स्वास्थ्य-बीमा छूट के लिए उपयोग किए जाने वाले विनियमित चिकित्सा हानि अनुपात के रूप में प्रस्तुत नहीं किया जाना चाहिए।
 पूर्ण आकार का ग्राफ़िक देखें
आपूर्ति किए गए कागज से मूल ग्राफिक; छवि लेबल अंग्रेजी में रहते हैं।
स्पष्टीकरण और धारणाएँ पढ़ें
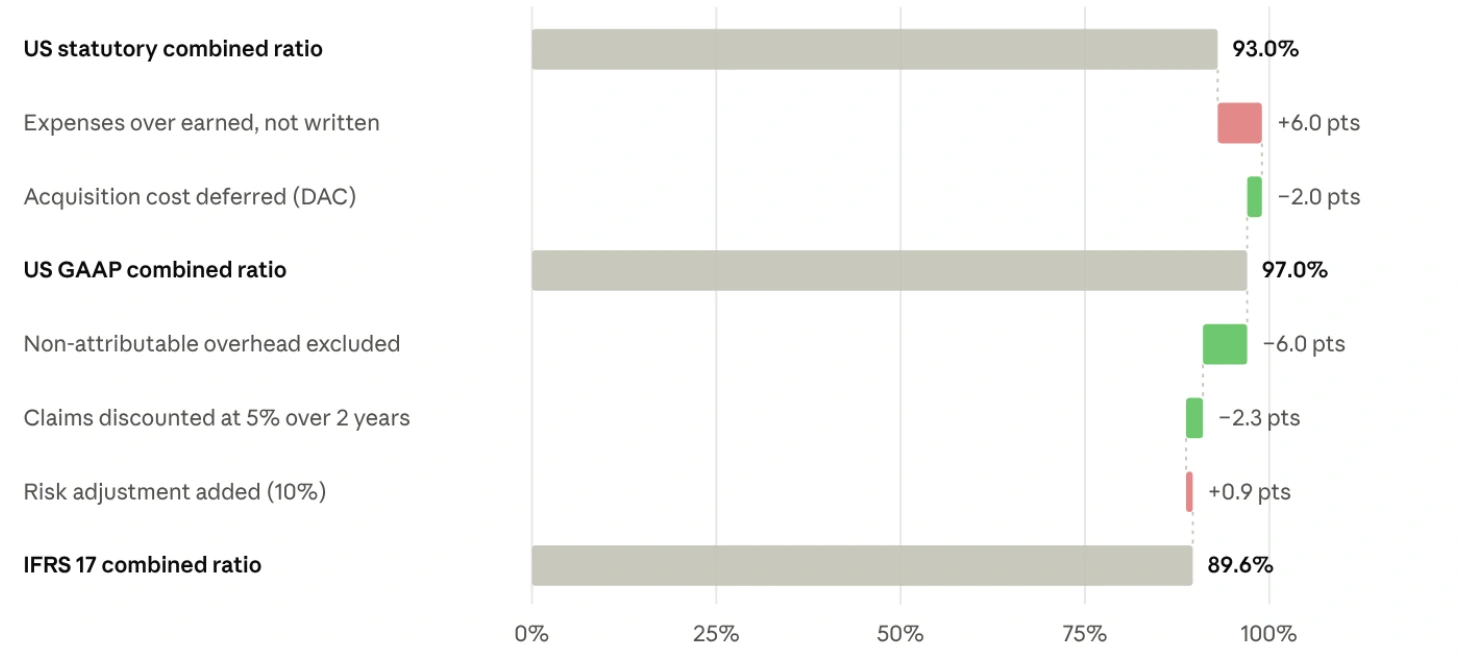
उदाहरण 93.0% से शुरू होता है। व्यय भाजक बदलने से 6.0 प्रतिशत अंक जुड़ जाते हैं; अनुमानित अधिग्रहण-लागत समायोजन 2.0 घटाता है, जिससे 97.0% का उत्पादन होता है। शेष सचित्र समायोजन गैर-जिम्मेदार ओवरहेड के लिए −6.0, छूट के लिए −2.3 और जोखिम समायोजन के लिए +0.9 हैं, जिससे 89.6% का उत्पादन होता है। आंकड़े गोल हैं.
स्रोत मान्यताओं में 1,000 का अर्जित प्रीमियम, 1,250 का लिखित प्रीमियम, 650 का घाटा और आवंटित दावा व्यय, 40 का अनावंटित दावा व्यय और निर्दिष्ट अधिग्रहण और ओवरहेड लागत शामिल हैं। ग्राफ़िक दो वर्षों में 5% छूट दर और 10% जोखिम समायोजन मानता है।
वास्तविक रिपोर्टिंग ब्रिज के लिए, वित्त और बीमांकिक टीमों को राजस्व मान्यता, व्यय आवंटन, देयता आंदोलन, छूट, जोखिम समायोजन और कंपनी की अनुपात परिभाषा को मान्य करना होगा। IFRS 17 बीमा राजस्व को केवल अर्जित प्रीमियम के रूप में नहीं माना जाना चाहिए।
AI को सबूतों की जांच करना आसान बनाना चाहिए
मैं बेमेल रिकॉर्ड खोजने, असामान्य गतिविधियों को उजागर करने और विशेषज्ञ समीक्षा के लिए स्पष्टीकरण तैयार करने में एआई की मूल्यवान भूमिका देखता हूं। यह दो रिपोर्टों के असहमत होने का कारण खोजने में लगने वाले समय को कम कर सकता है। लाभ सुसंगत, पता लगाने योग्य जानकारी तक पहुंच पर निर्भर करता है।
गणना स्वयं प्रतिलिपि प्रस्तुत करने योग्य रहनी चाहिए। एक उत्पन्न स्पष्टीकरण अंतर्निहित खाता बही, एक अनुमोदित बीमांकिक धारणा या एक संविदात्मक व्याख्या का विकल्प नहीं है। यदि आवश्यक इनपुट गायब हैं, तो वर्कफ़्लो को लक्ष्य अनुपात को चुपचाप प्रतिस्थापित करने के बजाय अंतर की पहचान करनी चाहिए और इसे देखे गए अनुभव के रूप में प्रस्तुत करना चाहिए।
बीमांकिक तरीकों और मान्यताओं के लिए जिम्मेदारी बरकरार रखते हैं; वित्त और पुनर्बीमा पेशेवर अपनी-अपनी अनुमोदन जिम्मेदारियाँ बरकरार रखते हैं। प्रभावी स्वचालन उन लोगों को बेहतर साक्ष्य और निर्णय लेने के लिए अधिक समय देता है।
कैसे Genellipse एक अनुपात को जवाबदेह निर्णय में बदलने में मदद करता है
हमारा AegisNow दृष्टिकोण एक स्पष्ट गणना के आधार पर नीति, दावे, आरक्षण, पुनर्बीमा और व्यय जानकारी को जोड़ता है। उद्देश्य बीमा निर्णयों के लिए एक साझा, शासित आधार है: सुसंगत स्रोत रिकॉर्ड, स्पष्ट रूप से लेबल किए गए विचार, नियंत्रित धारणाएं और परिणाम से उसके सहायक साक्ष्य तक का पता लगाने योग्य मार्ग।
हम एक भागीदार की वास्तविक समस्या से शुरू करते हैं - उदाहरण के लिए, अंडरराइटिंग और वित्त रिपोर्ट के बीच आवर्ती अंतर, एक धीमी संधि सुलह या एक युवा पोर्टफोलियो के बारे में अनिश्चितता। साथ मिलकर, हम व्यवसाय की परिभाषा पर सहमत होते हैं, आधिकारिक डेटा की पहचान करते हैं और एक संदर्भ गणना बनाते हैं जिसे जिम्मेदार पेशेवर मान्य कर सकते हैं।
GeneData और हमारी एकीकरण सेवाएं मौजूदा प्रशासन और वित्त प्रणालियों, मानचित्र पहचानकर्ताओं को जोड़ने और डेटा-गुणवत्ता अपवादों को उजागर करने में मदद कर सकती हैं। AegisNow बीमा वर्कफ़्लो संदर्भ प्रदान करता है। Cortex AI OS कार्यान्वयन के लिए परिभाषित पहुंच नियंत्रण और मानव अनुमोदन सीमाओं के साथ साक्ष्य तैयारी और अपवाद जांच के लिए शासित एजेंट वर्कफ़्लो का समर्थन कर सकता है।
फिर हम प्रतिनिधि मामलों को मान्य करते हैं: एक हानि-मुक्त खंड, देर से रिपोर्ट किया गया दावा, एक आरक्षित संशोधन, रिपोर्टिंग अवधि को पार करने वाली पॉलिसी और एक संधि समायोजन। लागू लेखांकन और अनुबंध आवश्यकताओं पर बीमाकर्ता के विशेषज्ञों के साथ सहमति होती है। सफलता को सुलह के समय, अस्पष्ट मतभेदों, मैन्युअल पुनर्कार्य और साक्ष्य पूर्णता के माध्यम से मापा जाता है - अंडरराइटिंग परिणामों में सुधार करने के लिए एक असमर्थित वादा नहीं।
यह डिलीवरी के दौरान जवाबदेही के साथ साझेदारी है। हमारी भूमिका प्रौद्योगिकी, डेटा और पेशेवर विशेषज्ञता को जोड़ना है ताकि संगठन आत्मविश्वास के साथ क्षमता को संचालित और बनाए रख सके।
परिप्रेक्ष्य से अभ्यास तक
AegisNow की क्षमताएँ जानेंअगली पोर्टफोलियो समीक्षा के लिए पाँच प्रश्न
1. अंश और हर में वास्तव में क्या है, और अवधियों का मिलान कैसे किया जाता है?
2. क्या परिणाम का भुगतान किया गया है, रिपोर्ट किया गया है या अंतिम अनुमान लगाया गया है—और मूल्यांकन तिथि क्या है?
3. कौन से खर्च, वसूली, पुनर्बीमा और डेटा बहिष्करण अन्य रिपोर्टों से अंतर बताते हैं?
4. क्या टीम परिणाम को पुन: प्रस्तुत कर सकती है, स्वीकृत मान्यताओं की पहचान कर सकती है और इसकी अनिश्चितता की व्याख्या कर सकती है?
5. क्या यह उस निर्णय का सही आधार है जो हम लेने जा रहे हैं, जिसमें कोई संविदात्मक भुगतान भी शामिल है?
मेरे लिए, मानक सीधा है: प्रत्येक महत्वपूर्ण बीमा नंबर को एक जिम्मेदार निर्णय का समर्थन करने के लिए पर्याप्त संदर्भ के साथ आना चाहिए। इस तरह हम एक सटीक दिखने वाले डैशबोर्ड से एक ऐसे संगठन की ओर बढ़ते हैं जो अपने जोखिम को समझता है।