DEL ARCHIVO
La siniestralidad: una base de cálculo, no solo una cifra
Por qué las aseguradoras necesitan comprender las pérdidas, las primas, el período y el reaseguro detrás de cada ratio, y cómo AegisNow conecta esa comprensión con mejores decisiones.
Cuando un equipo de liderazgo de seguros ve un índice de siniestralidad del 58,5%, la pregunta inmediata suele ser si el negocio está funcionando bien. Mi primera pregunta es diferente: ¿58,5% de qué, medido cómo y en qué fecha? Un porcentaje preciso puede ocultar una definición imprecisa. Antes de usarlo para fijar el precio de un producto, evaluar una cartera o llegar a un acuerdo con una reaseguradora, debemos comprender la base detrás de esto.
Una cartera de seguros. Tres respuestas. Diferentes decisiones comerciales.
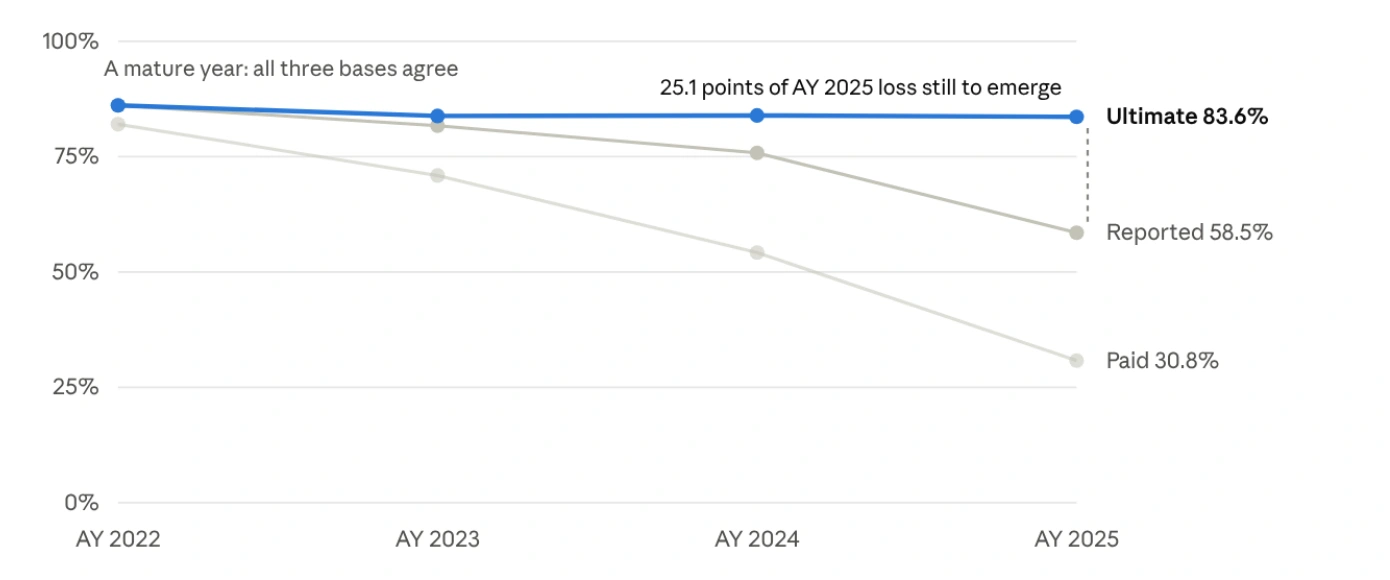
El ejemplo ilustrativo de nuestro documento sobre índice de siniestralidad muestra por qué esto es importante. Para el año de accidente más reciente, el índice de siniestralidad basado en reclamaciones de seguro pagadas es del 30,8%, el índice de siniestralidad basado en reclamaciones de seguro reportadas es del 58,5% y el índice de siniestralidad final estimado es del 83,6%. Estas cifras describen la misma cartera de seguros con diferentes bases de pérdidas. No son tres versiones competitivas de la verdad.
Los siniestros pagados reflejan los pagos ya efectuados. En este ejemplo, los siniestros declarados incluyen los importes pagados y las reservas de los siniestros conocidos. La estimación de los siniestros últimos también incorpora el desarrollo futuro esperado, incluidos los siniestros ocurridos pero aún no declarados y la evolución de los ya conocidos. La diferencia de 25,1 puntos porcentuales entre el ratio declarado y el último estimado cambia la interpretación de la cartera.
Fundamentalmente, el 83,6% es una estimación, no una promesa sobre el resultado final. Un actuario debe evaluar el método, los supuestos y la incertidumbre. Una relación baja entre reclamaciones de seguros pagadas y primas de seguros en una cartera joven no demuestra, por sí sola, un sólido desempeño técnico.
 Ver gráfico en tamaño completo
Gráfico original del papel suministrado; Las etiquetas de las imágenes permanecen en inglés.
Lea la explicación y los supuestos.
El documento utiliza una cartera ilustrativa con una prima ganada que oscila entre 1000 y 1300 y estima las pérdidas finales utilizando un método de escalera de cadena ponderado por volumen sobre las pérdidas reportadas. El gráfico se reproduce directamente, conservando los valores trazados originales.
La diferencia entre 2025 y el resultado final es de 25,1 puntos porcentuales. El desarrollo real puede ser mayor o menor. Este es un ejemplo actuarial ilustrativo, no un resultado del cliente.
- Ratio de siniestralidad pagada
- 30.8%Pagos ya realizados
- Ratio de siniestralidad declarada
- 58.5%Siniestros pagados más reservas de siniestros declarados
- Ratio de siniestralidad última estimada
- 83.6%Incluyendo el desarrollo futuro esperado de reclamaciones
Reportado al final estimado: una brecha de 25,1 puntos porcentuales. La estimación final sigue sujeta a incertidumbre.
Haz que la definición viaje con el número
Quiero que un resultado de índice de siniestralidad lleve su contexto esencial: la cartera y el período, la fecha de valoración, la medida de pérdida, el tratamiento de gastos de siniestro, la medida de prima y el tratamiento de recuperaciones y reaseguros. Una estimación final aprobada también debe identificar su proceso de reserva y el revisor responsable.
Por ejemplo, “pérdida reportada en el año del accidente y relación de gastos de reclamo asignados, sobre la prima de seguro devengada, después del reaseguro cedido, valorada al 31 de diciembre de 2025” es sustancialmente más útil que “índice de siniestralidad: 58,5%”. Los registros subyacentes deben explicar cualquier tratamiento adicional de salvamento, subrogación y gastos no asignados.
Este es un control de gestión práctico. Los equipos de suscripción, finanzas, actuarial y reaseguro pueden utilizar diferentes puntos de vista cuando sus propósitos difieren. Deberían poder conciliar esas vistas sin reconstruir el cálculo a partir de hojas de cálculo desconectadas.
 Ver gráfico en tamaño completo
Gráfico original del papel suministrado; Las etiquetas de las imágenes permanecen en inglés.
Lea la explicación y los supuestos.
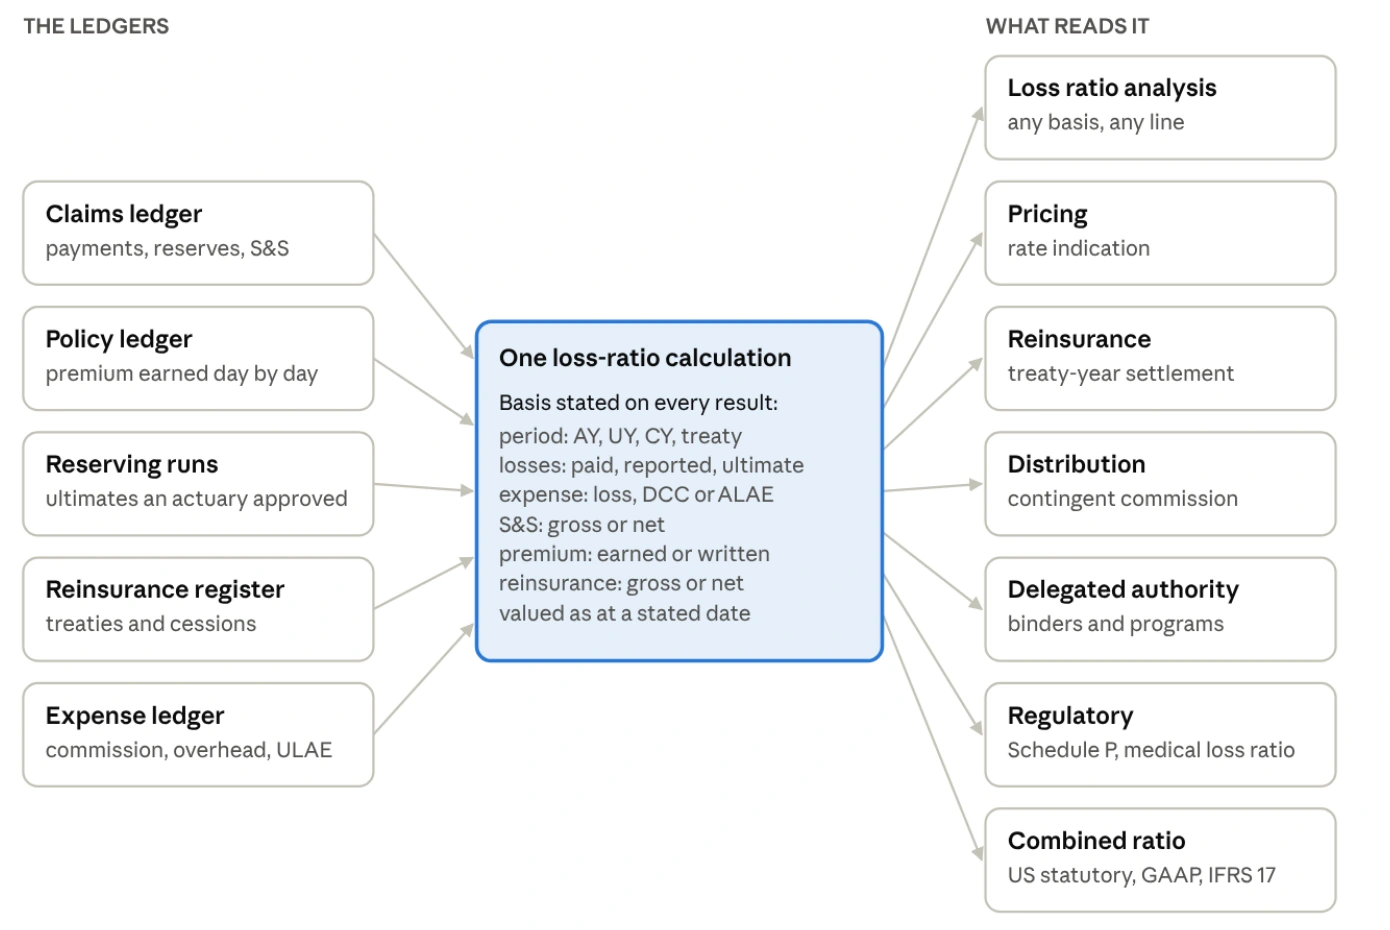
Entradas: pagos de siniestros y reservas; prima de póliza; ejecuciones de reserva aprobadas; tratados y cesiones; y registros de gastos. El cálculo registra el período, medida de pérdida, tratamiento de gastos, recuperaciones, base de prima, tratamiento de reaseguro y fecha de valoración.
Los resultados respaldan el análisis de índice de pérdidas, fijación de precios, reaseguro, distribución, autoridad delegada, informes regulatorios y análisis de índice combinado. Una base de cálculo compartida admite definiciones coherentes; cada uso todavía requiere sus propias reglas contractuales, actuariales y contables apropiadas.
Tres errores evitables con consecuencias materiales
Primero, no confunda el crecimiento de la cartera con la rentabilidad. La prima de seguro escrita y la prima de seguro ganada responden a preguntas diferentes. Comparar las pérdidas con un denominador de prima emitida en rápido crecimiento puede producir una señal de rendimiento engañosa. Seleccione el denominador apropiado para el propósito e indíquelo explícitamente.
En segundo lugar, agregue los montos subyacentes antes de dividir. En un ejemplo sencillo, un segmento con prima de 100 y sin pérdidas tiene un ratio del 0%. Un segundo segmento con una prima de 1.000 y unas pérdidas de 800 tiene un ratio del 80%. El índice de pérdidas de la cartera es 800 dividido por 1.100, o 72,7%, no el 40% que se obtiene promediando los dos porcentajes. Este ejemplo excluye gastos.
En tercer lugar, mantener visibles los negocios limpios en la población y los datos no resueltos. En el análisis pertenece un segmento con prima positiva válida y sin siniestros. Una reclamación que no puede corresponderse con una póliza pertenece a un proceso de excepción, en el que se revela su impacto financiero. Los datos faltantes no son lo mismo que la pérdida cero.
De la experiencia histórica a una decisión de precios responsable
Un índice de pérdidas histórico es un punto de partida para la fijación de precios, no una instrucción de tarifas. El texto sobre fijación de tarifas básicas CAS explica por qué el análisis prospectivo considera el desarrollo de las pérdidas, la tendencia, los niveles actuales de las tasas de primas, los gastos y las provisiones de ganancias. El actuario debe seleccionar supuestos apropiados para el negocio.
Los gastos fijos y variables no deben tratarse como intercambiables. La credibilidad también necesita un método explícito y un complemento defendible. Un umbral único de recuento de reclamaciones o una suposición automática de “sin cambios” no es una respuesta universal para todas las carteras.
Para el liderazgo, el resultado útil es una recomendación con una explicación: qué cambió, qué suposiciones impulsan el resultado, qué tan sensible es y quién lo revisó. Eso hace posible el desafío antes de que la decisión sobre el precio llegue a los clientes.
Cuando el ratio mueve dinero, el contrato debe controlar
Un índice de siniestralidad puede influir en una comisión de escala móvil, una comisión de ganancias o una protección agregada. En ese punto, un error de definición puede convertirse en una disputa de resolución. La redacción del contrato deberá determinar las primas, pérdidas, gastos, plazos, límites, disposiciones de desarrollo y calendario de ajustes correspondientes.
Considere una revisión de tratado ilustrativa. El equipo primero identifica el negocio cubierto y el período del contrato. Luego concilia la prima en cuestión y las pérdidas elegibles, aplica el tratamiento acordado de las reclamaciones pendientes y otros reaseguros, calcula el ajuste contractual y obtiene la aprobación antes de la liquidación. Cada paso debe conservar registros de respaldo.
Una estimación de pérdida final aprobada no se convierte automáticamente en la base de liquidación contractual. Tampoco todos los tratados utilizan la prima de seguro ganada ni el mismo tratamiento de IBNR. La visión actuarial y el monto actualmente a pagar pueden diferir por razones legítimas; el sistema debería explicar la diferencia.
Para negocios con autoridad delegada, los bordereaux acumulativos requieren especial atención. Agregar instantáneas acumulativas sucesivas puede hacer que las cantidades se cuenten dos veces. El modelo de datos debe distinguir una posición actual de los movimientos durante el período y conciliar las correcciones y exclusiones antes de informar.
Concilie las vistas de informes en lugar de asumir que son equivalentes
Los informes legales de EE. UU., US GAAP y IFRS 17 cumplen con diferentes requisitos de informes. Una conciliación debe identificar cambios en el reconocimiento de gastos, la medida de ingresos, el descuento, el ajuste de riesgo y el tratamiento del reaseguro cuando sea relevante. Una proporción diferente no significa automáticamente un resultado económico diferente.
Según IFRS 17, los ingresos por seguros excluyen los componentes de inversión y se presentan por separado de los ingresos o gastos financieros por seguros. No debería reetiquetarse simplemente como “prima de seguro devengada”. Las comparaciones de índices combinados también requieren la definición de métricas y las políticas contables de la empresa; No existe una conversión numérica única que se adapte a todas las aseguradoras.
Los ejemplos de esta discusión se refieren principalmente al análisis del índice de pérdidas P&C. Las carteras de vida, rentas vitalicias y salud requieren medidas adecuadas a sus productos y propósitos de presentación de informes. Un índice de pérdidas P&C no debe presentarse como una medida completa de la rentabilidad de los seguros de vida ni como el índice de pérdidas médicas regulado utilizado para los reembolsos de seguros de salud.
 Ver gráfico en tamaño completo
Gráfico original del papel suministrado; Las etiquetas de las imágenes permanecen en inglés.
Lea la explicación y los supuestos.
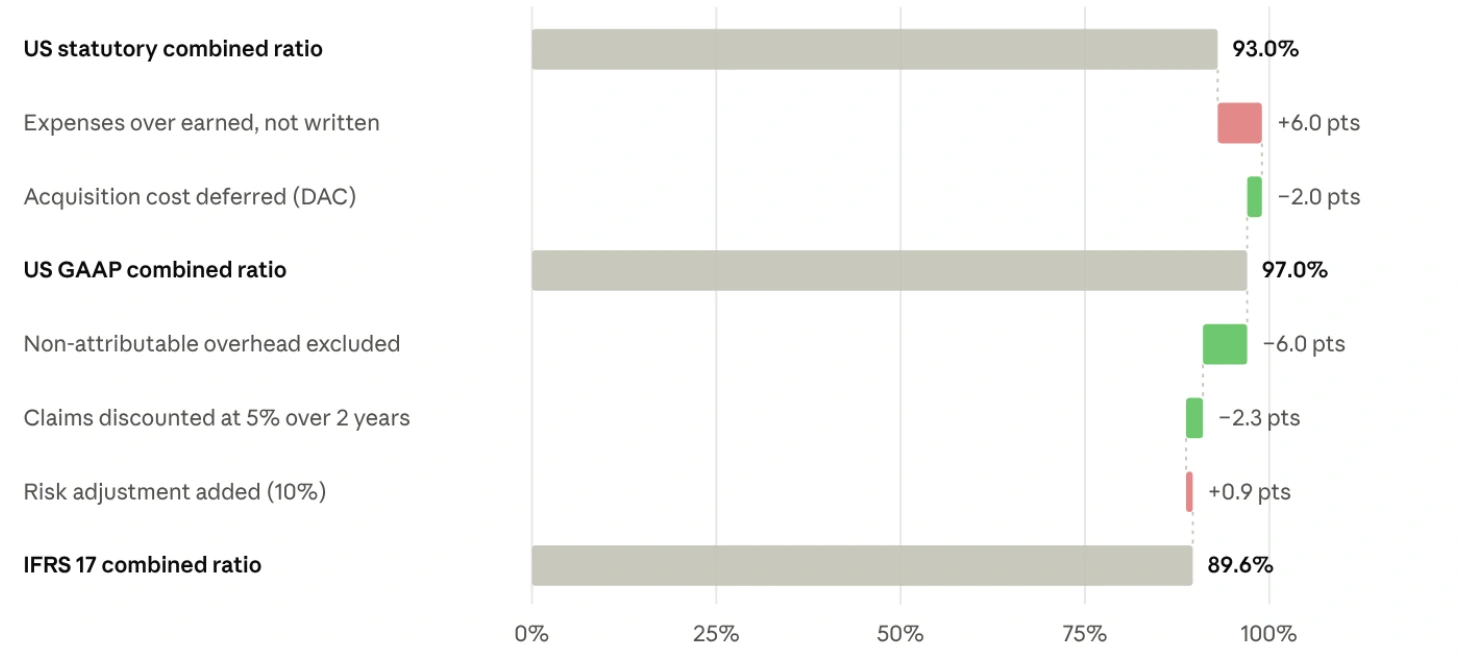
El ejemplo comienza en 93,0%. Cambiar el denominador de gastos añade 6,0 puntos porcentuales; el ajuste supuesto del costo de adquisición resta 2,0, lo que produce 97,0%. El resto de los ajustes ilustrados son −6,0 por gastos generales no atribuibles, −2,3 por descuento y +0,9 por ajuste de riesgo, lo que produce un 89,6%. Las figuras están redondeadas.
Los supuestos de origen incluyen una prima devengada de 1000, una prima emitida de 1250, pérdidas y gastos de reclamaciones asignados de 650, gastos de reclamaciones no asignados de 40 y costos generales y de adquisición especificados. El gráfico supone una tasa de descuento del 5% durante dos años y un ajuste de riesgo del 10%.
Para un puente de informes real, los equipos financieros y actuariales deben validar el reconocimiento de ingresos, la asignación de gastos, los movimientos de pasivos, los descuentos, el ajuste de riesgos y la definición de ratios de la empresa. Los ingresos por seguros IFRS 17 no deben tratarse simplemente como primas devengadas.
La IA debería facilitar el examen de las pruebas
Veo un papel valioso para la IA a la hora de encontrar registros que no coinciden, resaltar movimientos inusuales y preparar explicaciones para la revisión de expertos. Puede reducir el tiempo dedicado a buscar el motivo por el que dos informes no están de acuerdo. El beneficio depende del acceso a información consistente y rastreable.
El cálculo en sí debe seguir siendo reproducible. Una explicación generada no sustituye el libro mayor subyacente, una suposición actuarial aprobada o una interpretación contractual. Si faltan los insumos necesarios, el flujo de trabajo debe identificar la brecha en lugar de sustituir silenciosamente una proporción objetivo y presentarla como una experiencia observada.
Los actuarios conservan la responsabilidad de los métodos y supuestos; Los profesionales de finanzas y reaseguros conservan sus respectivas responsabilidades de aprobación. La automatización efectiva les brinda a esas personas mejores pruebas y más tiempo para ejercer su juicio.
Cómo Genellipse ayuda a convertir un índice en una decisión responsable
Nuestro enfoque AegisNow conecta información sobre pólizas, siniestros, reservas, reaseguros y gastos en torno a una base de cálculo explícita. El objetivo es una base compartida y gobernada para las decisiones de seguros: registros de fuentes consistentes, puntos de vista claramente etiquetados, suposiciones controladas y un camino rastreable desde un resultado hasta su evidencia de respaldo.
Comenzamos con el problema real de un socio: por ejemplo, una diferencia recurrente entre los informes de suscripción y financieros, una lenta conciliación del tratado o la incertidumbre sobre una cartera joven. Juntos, acordamos la definición del negocio, identificamos datos autorizados y elaboramos un cálculo de referencia que los profesionales responsables pueden validar.
GeneData y nuestros servicios de integración pueden ayudar a conectar sistemas administrativos y financieros existentes, mapear identificadores y exponer excepciones de calidad de datos. AegisNow proporciona el contexto del flujo de trabajo de seguros. Cortex AI OS puede admitir flujos de trabajo de agentes gobernados para la preparación de pruebas y la investigación de excepciones, con controles de acceso y límites de aprobación humana definidos para la implementación.
Luego validamos casos representativos: un segmento sin pérdidas, un siniestro reportado tardíamente, una revisión de reservas, una póliza que cruza períodos de reporte y un ajuste de tratado. Los requisitos contables y contractuales aplicables se acuerdan con los especialistas del asegurador. El éxito se mide a través del tiempo de conciliación, las diferencias inexplicables, el retrabajo manual y la integridad de la evidencia, no una promesa sin fundamento para mejorar los resultados de suscripción.
Se trata de una asociación con responsabilidad durante toda la entrega. Nuestra función es conectar tecnología, datos y experiencia profesional para que la organización pueda operar y mantener la capacidad con confianza.
DE LA REFLEXIÓN A LA PRÁCTICA
Explore las capacidades de AegisNowCinco preguntas para la próxima revisión del portafolio
1. ¿Qué hay exactamente en el numerador y el denominador, y cómo coinciden los períodos?
2. ¿Se paga, informa o estima el resultado final? ¿Cuál es la fecha de valoración?
3. ¿Qué gastos, recuperaciones, reaseguros y exclusiones de datos explican la diferencia con otros informes?
4. ¿Puede el equipo reproducir el resultado, identificar los supuestos aprobados y explicar su incertidumbre?
5. ¿Es esta la base correcta para la decisión que estamos a punto de tomar, incluido cualquier pago contractual?
Para mí, el estándar es sencillo: cada número de seguro importante debe venir con suficiente contexto para respaldar una decisión responsable. Así es como pasamos de un panel que parece preciso a una organización que comprende su riesgo.