از آرشیو
نسبت خسارت: مبنای محاسبه مهم است، نه فقط عدد
چرا بیمهگران باید زیانها، حق بیمه، دوره و بیمه اتکایی پشت هر نسبت را درک کنند – و چگونه AegisNow این درک را به تصمیمهای بهتر مرتبط میکند.
وقتی یک تیم رهبری بیمه نسبت ضرر 58.5% را مشاهده میکند، اغلب این سوال مطرح میشود که آیا کسبوکار خوب عمل میکند یا خیر. سوال اول من متفاوت است: 58.5٪ از چه چیزی، چگونه و در چه تاریخی اندازه گیری شد؟ یک درصد دقیق می تواند یک تعریف نادرست را پنهان کند. قبل از اینکه از آن برای قیمت گذاری یک محصول، ارزیابی یک سبد یا تسویه حساب با یک بیمه گر اتکایی استفاده کنیم، باید اساس آن را درک کنیم.
یک پرتفوی بیمه. سه پاسخ. تصمیمات تجاری مختلف
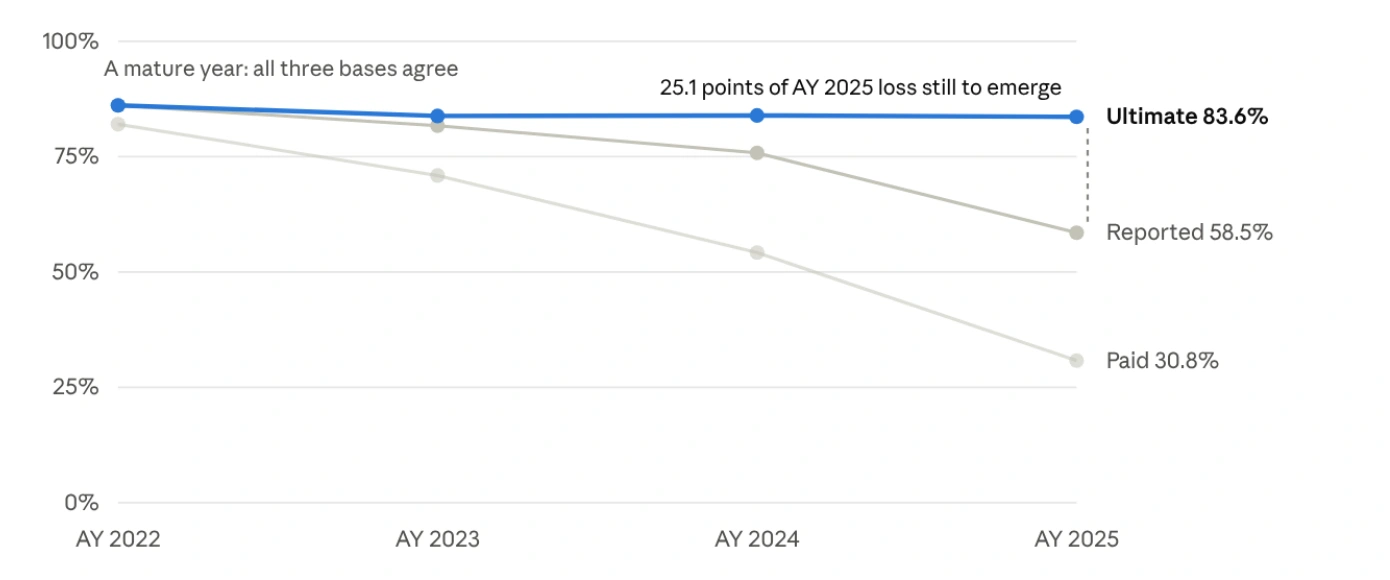
مثال گویا در مقاله نسبت ضرر ما نشان میدهد که چرا این مهم است. برای آخرین سال حادثه، نسبت خسارت بر اساس خسارت پرداخت شده بیمه 30.8 درصد، نسبت خسارت بر اساس خسارت بیمه گزارش شده 58.5 درصد و نسبت خسارت نهایی برآورد شده 83.6 درصد است. این ارقام یک پرتفوی بیمه را بر اساس ضررهای مختلف توصیف می کنند. آنها سه نسخه رقیب حقیقت نیستند.
خسارتهای پرداختشده، مبالغی هستند که قبلاً پرداخت شدهاند. خسارتهای گزارششده در این مثال شامل مبالغ پرداختی و ذخایر پروندههای خسارت شناختهشده است. برآورد خسارت نهایی، تحولات آتی مورد انتظار را نیز در بر میگیرد؛ از جمله خسارتهای واقعشده اما گزارشنشده و تغییرات بعدی خسارتهای شناختهشده. اختلاف ۲۵٫۱ واحد درصد میان نسبت گزارششده و نسبت نهایی برآوردشده، ارزیابی پرتفوی بیمه را تغییر میدهد.
مهمتر از همه، 83.6% یک تخمین است، نه یک وعده در مورد نتیجه نهایی. یک اکچوئر باید روش، مفروضات و عدم قطعیت را ارزیابی کند. نسبت کم مطالبات بیمه ای پرداخت شده به حق بیمه در یک پرتفوی جوان به خودی خود عملکرد قوی پذیره نویسی را نشان نمی دهد.
 نمایش گرافیکی در اندازه کامل
گرافیک اصلی از کاغذ ارائه شده؛ برچسب های تصویر به زبان انگلیسی باقی می مانند.
توضیحات و فرضیات را بخوانید
این مقاله از یک نمونه کار توضیحی با حق بیمه به دست آمده از 1000 تا 1300 استفاده میکند و زیان نهایی را با استفاده از روش زنجیره-نردبان حجم وزن بر روی زیانهای گزارششده تخمین میزند. نمودار مستقیماً تولید می شود و مقادیر رسم شده اصلی را حفظ می کند.
تفاوت گزارش شده تا نهایی 2025 25.1 واحد درصد است. توسعه واقعی ممکن است بیشتر یا کمتر باشد. این یک مثال اکچوئری گویا است، نه یک نتیجه مشتری.
- نسبت خسارت پرداختشده
- 30.8%پرداختها قبلاً انجام شده است
- نسبت خسارت گزارششده
- 58.5%خسارتهای پرداختشده بهعلاوه ذخایر خسارتهای گزارششده
- نسبت خسارت نهایی برآوردشده
- 83.6%شامل توسعه ادعای مورد انتظار آینده
به حداکثر تخمینی گزارش شده: شکاف 25.1 درصدی. برآورد نهایی همچنان در معرض عدم قطعیت است.
تعریف را با شماره سفر کنید
من یک نتیجه نسبت زیان میخواهم که زمینه اصلی خود را داشته باشد: پرتفوی و دوره، تاریخ ارزیابی، اندازهگیری ضرر، درمان خسارت-هزینه، اندازهگیری حق بیمه، و درمان بازیابی و بیمه اتکایی. یک برآورد نهایی تایید شده باید عملیات رزرو و بازبینی پاسخگو را نیز مشخص کند.
برای مثال، «زیان گزارش شده در سال حادثه و نسبت خسارت به هزینه تخصیص یافته، بر حق بیمه به دست آمده، پس از واگذاری بیمه اتکایی، به ارزش 31 دسامبر 2025» به طور قابل توجهی مفیدتر از «نسبت خسارت: 58.5 درصد» است. سوابق اساسی باید هر گونه رفتار اضافی در مورد نجات، جانشینی و هزینه های تخصیص نیافته را توضیح دهد.
این یک کنترل مدیریت عملی است. تیم های پذیره نویسی، مالی، اکچوئری و بیمه اتکایی زمانی که اهدافشان متفاوت است می توانند از دیدگاه های متفاوتی استفاده کنند. آنها باید بتوانند آن دیدگاهها را بدون بازسازی محاسبات از صفحهگستردههای جداشده، تطبیق دهند.
 نمایش گرافیکی در اندازه کامل
گرافیک اصلی از کاغذ ارائه شده؛ برچسب های تصویر به زبان انگلیسی باقی می مانند.
توضیحات و فرضیات را بخوانید
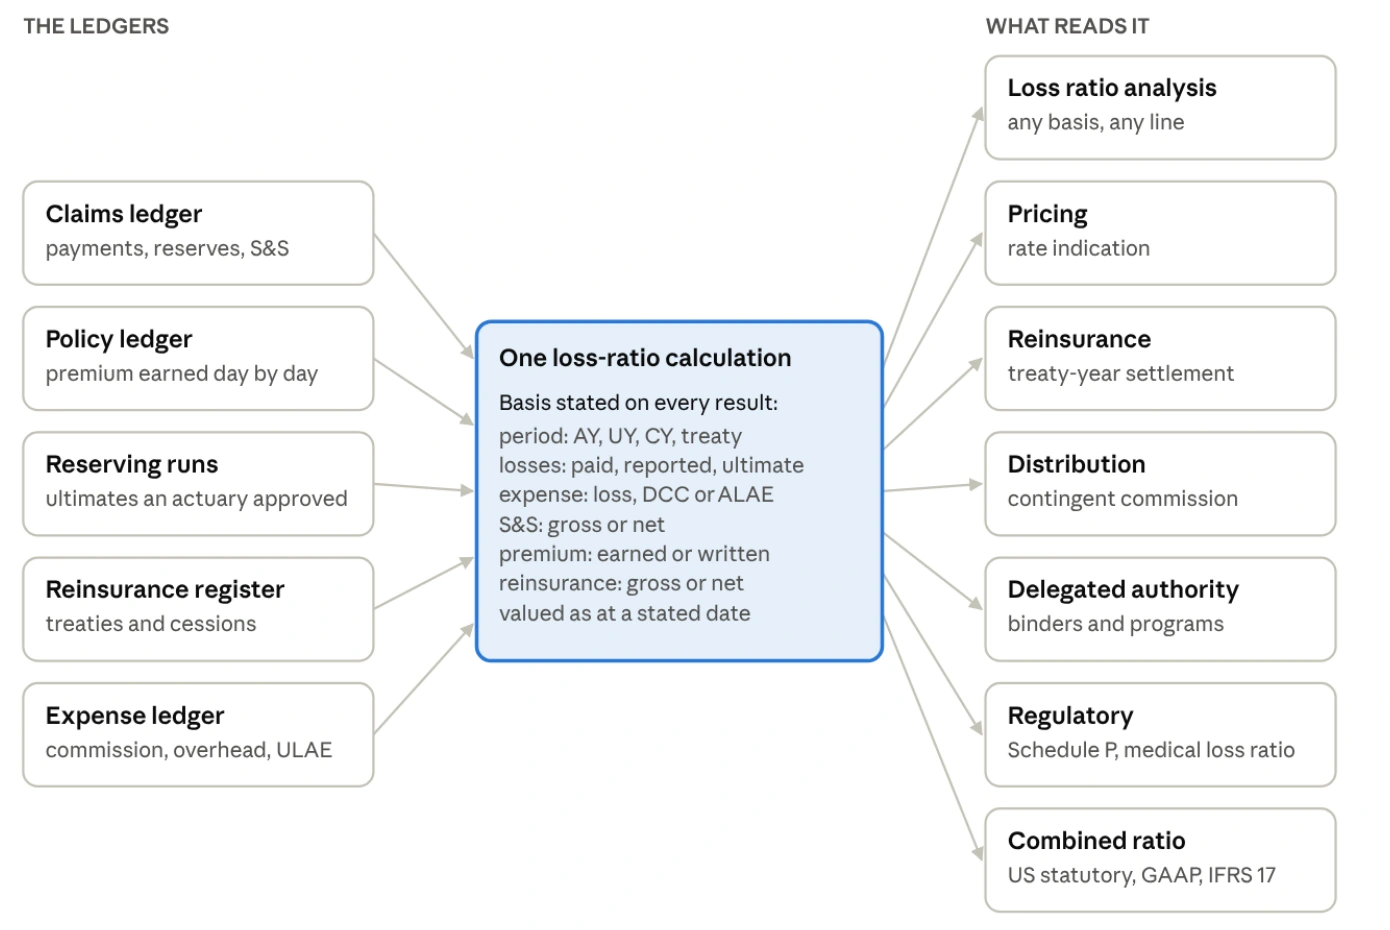
ورودی ها: پرداخت های مطالبات و ذخایر؛ حق بیمه; اجراهای رزرو تایید شده؛ معاهدات و واگذاری ها؛ و سوابق هزینه ها محاسبه دوره، اندازهگیری زیان، درمان هزینه، بازیابی، مبنای حق بیمه، درمان اتکایی و تاریخ ارزیابی را ثبت میکند.
خروجی ها از تجزیه و تحلیل نسبت ضرر، قیمت گذاری، بیمه اتکایی، توزیع، اختیارات تفویض شده، گزارش نظارتی و تجزیه و تحلیل نسبت ترکیبی پشتیبانی می کنند. یک پایه محاسبه مشترک از تعاریف ثابت پشتیبانی می کند. هر استفاده همچنان نیازمند قوانین قراردادی، اکچوئری و حسابداری مناسب خود است.
سه خطای قابل اجتناب با عواقب مادی
اول، رشد پرتفوی را با سودآوری اشتباه نگیرید. حق بیمه کتبی و حق بیمه کسب شده به سوالات مختلفی پاسخ می دهد. مقایسه ضررها با مخرج حق بیمه نوشته شده به سرعت در حال رشد می تواند سیگنال عملکرد گمراه کننده ای ایجاد کند. مخرج متناسب با هدف را انتخاب کرده و به صراحت بیان کنید.
دوم، مقادیر اساسی را قبل از تقسیم جمع کنید. در یک مثال ساده، یک بخش با حق بیمه 100 و بدون ضرر دارای نسبت 0٪ است. بخش دوم با حق بیمه 1000 و زیان 800 دارای نسبت 80٪ است. نسبت زیان پرتفوی برابر با 800 تقسیم بر 1100 یا 72.7٪ است - نه 40٪ که با میانگین دو درصد به دست می آید. این مثال هزینه ها را استثنا نمی کند.
سوم، کسب و کار تمیز در جمعیت و داده های حل نشده قابل مشاهده باشد. بخشی با حق بیمه مثبت معتبر و بدون ادعا در تحلیل تعلق دارد. ادعایی که نمیتواند با یک خطمشی مطابقت داشته باشد، به فرآیند استثنا تعلق دارد و تأثیر مالی آن افشا شده است. داده های از دست رفته برابر با صفر نیست.
از تجربه تاریخی تا یک تصمیم قیمت گذاری مسئولانه
نسبت زیان تاریخی نقطه شروع قیمت گذاری است، نه دستورالعمل نرخ. متن نرخسازی پایه CAS توضیح میدهد که چرا تحلیل آیندهنگر، توسعه زیان، روند، سطوح نرخ حق بیمه فعلی، هزینهها و ذخایر سود را در نظر میگیرد. اکچوئر باید مفروضات مناسب با کسب و کار را انتخاب کند.
هزینه های ثابت و متغیر نباید قابل تعویض تلقی شوند. اعتبار نیز نیازمند روش صریح و مکمل قابل دفاع است. یک آستانه شمارش ادعا یا فرض خودکار "بدون تغییر" یک پاسخ جهانی برای هر پرتفوی نیست.
برای رهبری، خروجی مفید یک توصیه با توضیح است: چه چیزی تغییر کرده است، کدام فرضیات منجر به نتیجه میشوند، چقدر حساس است و چه کسی آن را بررسی کرده است. این امر چالش را قبل از اینکه تصمیم قیمت گذاری به دست مشتریان برسد امکان پذیر می کند.
وقتی نسبت پول را جابهجا میکند، قرارداد باید کنترل کند
یک نسبت ضرر ممکن است بر کمیسیون در مقیاس کشویی، کمیسیون سود یا حفاظت کل تأثیر بگذارد. در آن مرحله، یک خطای تعریف می تواند به یک اختلاف حل و فصل تبدیل شود. متن معاهده باید حق بیمه مربوطه، زیان ها، هزینه ها، دوره ها، محدودیت ها، مقررات توسعه و برنامه تعدیل را تعیین کند.
یک بررسی گویای معاهده را در نظر بگیرید. تیم ابتدا دوره تجاری و قرارداد تحت پوشش را شناسایی می کند. سپس حق بیمه موضوع و زیان های واجد شرایط را تطبیق می دهد، رفتار توافق شده خسارت های معوق و سایر بیمه های اتکایی را اعمال می کند، تعدیل قراردادی را محاسبه می کند و قبل از تسویه تاییدیه می گیرد. هر مرحله باید سوابق پشتیبانی را حفظ کند.
برآورد ضرر نهایی تایید شده به طور خودکار مبنای تسویه قراردادی نمی شود. همچنین در هر قراردادی از حق بیمه به دست آمده یا همان رفتار IBNR استفاده نمی شود. دیدگاه اکچوئری و مبلغ قابل پرداخت در حال حاضر ممکن است به دلایل قانونی متفاوت باشد. سیستم باید تفاوت را توضیح دهد.
برای کسب و کار با اختیارات تفویض شده، مرزهای انباشته نیاز به مراقبت خاصی دارند. افزودن عکس های فوری تجمعی متوالی می تواند مقادیر را دو برابر کند. مدل داده باید موقعیت فعلی را از حرکات در طول دوره متمایز کند و اصلاحات و موارد استثنا را قبل از گزارش با هم تطبیق دهد.
به جای اینکه فرض کنیم که دیدگاه های گزارش دهی معادل هستند، تطبیق دهید
گزارشهای قانونی ایالات متحده، US GAAP و IFRS 17 نیازمندیهای گزارشگیری متفاوتی هستند. یک تطبیق باید تغییرات در شناسایی هزینه، معیار درآمد، تنزیل، تعدیل ریسک و رفتار بیمه اتکایی را در صورت لزوم شناسایی کند. نسبت متفاوت به طور خودکار به معنای یک نتیجه اقتصادی متفاوت نیست.
تحت IFRS 17، درآمد بیمه شامل اجزای سرمایه گذاری نمی شود و به طور جداگانه از درآمد یا هزینه های مالی بیمه ارائه می شود. نباید به سادگی برچسب «حق بیمه به دست آمده» گذاشته شود. مقایسه نسبت های ترکیبی همچنین به تعریف متریک و سیاست های حسابداری شرکت نیاز دارد. هیچ تبدیل عددی واحدی وجود ندارد که برای هر بیمهگری مناسب باشد.
مثالهای موجود در این بحث اساساً به تحلیل نسبت ضرر P&C مربوط میشوند. سبدهای عمر، مستمری و سلامت نیازمند اقداماتی هستند که متناسب با محصولات و اهداف گزارش آنها باشد. نسبت زیان P&C نباید به عنوان معیار کامل سودآوری بیمه عمر یا به عنوان نسبت خسارت پزشکی تنظیم شده برای تخفیف بیمه سلامت ارائه شود.
 نمایش گرافیکی در اندازه کامل
گرافیک اصلی از کاغذ ارائه شده؛ برچسب های تصویر به زبان انگلیسی باقی می مانند.
توضیحات و فرضیات را بخوانید
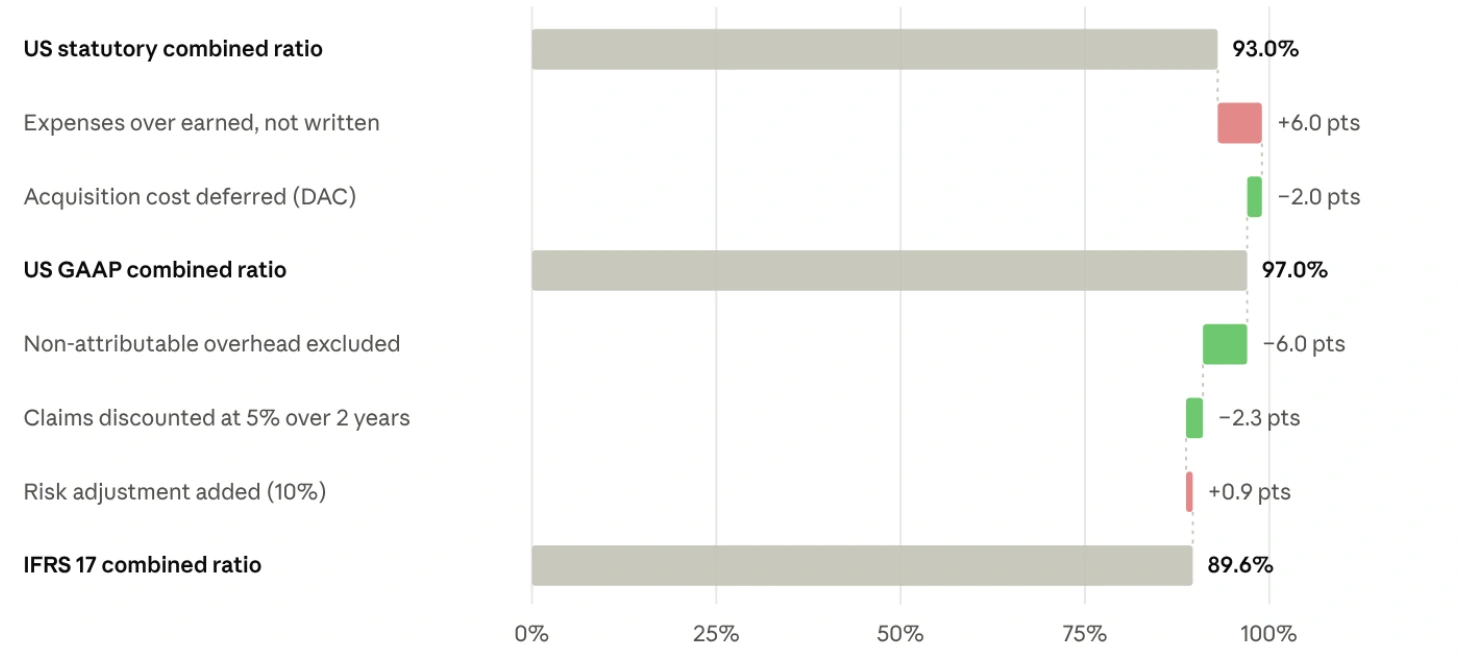
مثال از 93.0% شروع می شود. تغییر مخرج هزینه 6.0 درصد اضافه می کند. تعدیل هزینه اکتساب فرضی 2.0 را کم می کند و 97.0٪ را تولید می کند. تنظیمات مصور باقیمانده برای سربار غیرقابل انتساب 6.0-، برای تنزیل 2.3 و برای تعدیل ریسک 0.9+ است که 89.6 درصد تولید می کند. ارقام گرد هستند.
مفروضات منبع شامل حق بیمه به دست آمده 1000، حق بیمه کتبی 1250، ضرر و زیان و هزینه تخصیص خسارت 650، هزینه خسارت تخصیص نشده 40، و هزینه های خرید و سربار مشخص شده است. این نمودار نرخ تنزیل 5 درصدی را طی دو سال و تعدیل ریسک 10 درصدی را در نظر می گیرد.
برای یک پل گزارشدهی واقعی، تیمهای مالی و اکچوئری باید شناسایی درآمد، تخصیص هزینه، حرکت بدهی، تنزیل، تعدیل ریسک و تعریف نسبت شرکت را تایید کنند. درآمد بیمه IFRS 17 نباید صرفاً به عنوان حق بیمه به دست آمده در نظر گرفته شود.
هوش مصنوعی باید بررسی شواهد را آسانتر کند
من نقش ارزشمندی را برای هوش مصنوعی در یافتن سوابق ناهماهنگ، برجسته کردن حرکات غیرمعمول و تهیه توضیحات برای بررسی تخصصی می بینم. می تواند زمان صرف شده برای جستجوی دلیل مخالفت دو گزارش را کاهش دهد. این مزیت به دسترسی به اطلاعات ثابت و قابل ردیابی بستگی دارد.
خود محاسبه باید قابل تکرار باقی بماند. توضیح ایجاد شده جایگزینی برای دفتر کل اساسی، یک فرض اکچوئری تایید شده یا یک تفسیر قراردادی نیست. اگر ورودیهای مورد نیاز وجود نداشته باشد، گردش کار باید شکاف را شناسایی کند نه اینکه بیصدا نسبت هدف را جایگزین کند و آن را به عنوان تجربه مشاهده شده ارائه کند.
اکچوئرها مسئولیت روش ها و مفروضات را حفظ می کنند. متخصصان امور مالی و بیمه اتکایی مسئولیت های تایید مربوطه خود را حفظ می کنند. اتوماسیون مؤثر به این افراد شواهد بهتر و زمان بیشتری برای قضاوت می دهد.
چگونه Genellipse به تبدیل یک نسبت به یک تصمیم پاسخگو کمک می کند
رویکرد AegisNow ما اطلاعات مربوط به سیاست، مطالبات، رزرو، بیمه اتکایی و هزینه را حول یک مبنای محاسبات صریح به هم متصل میکند. هدف، یک پایه مشترک و کنترل شده برای تصمیمات بیمه است: سوابق منبع ثابت، دیدگاه های مشخص شده، مفروضات کنترل شده و یک مسیر قابل ردیابی از یک نتیجه تا شواهد پشتیبان آن.
ما با مشکل واقعی یک شریک شروع میکنیم - به عنوان مثال، تفاوت مکرر بین گزارشهای تعهد نویسی و مالی، تطبیق کند قرارداد یا عدم اطمینان در مورد یک پورتفولیوی جوان. با هم، ما با تعریف کسب و کار موافقت می کنیم، داده های معتبر را شناسایی می کنیم و یک محاسبه مرجع ایجاد می کنیم که متخصصان مسئول بتوانند آن را تأیید کنند.
GeneData و خدمات یکپارچهسازی ما میتوانند به اتصال سیستمهای اداری و مالی موجود، شناسههای نقشه و افشای استثناهای کیفیت داده کمک کنند. AegisNow زمینه گردش کار بیمه را فراهم می کند. Cortex AI OS میتواند از گردشهای کاری عامل کنترلشده برای آمادهسازی شواهد و بررسی استثناها، با کنترلهای دسترسی و مرزهای تأیید انسانی تعریفشده برای پیادهسازی، پشتیبانی کند.
سپس موارد نماینده را تأیید میکنیم: یک بخش بدون ضرر، یک ادعای دیر گزارش شده، یک تجدیدنظر ذخیره، دورههای گزارش عبور از خط مشی و یک تعدیل معاهده. الزامات حسابداری و قرارداد قابل اجرا با متخصصان بیمه گر توافق می شود. موفقیت از طریق زمان تطبیق، تفاوتهای غیرقابل توضیح، کار مجدد دستی و کامل بودن شواهد اندازهگیری میشود – نه یک وعده بدون پشتوانه برای بهبود نتایج تعهدنامه.
این مشارکت با مسئولیت پذیری در طول تحویل است. نقش ما این است که فناوری، داده ها و تخصص حرفه ای را به هم وصل کنیم تا سازمان بتواند با اطمینان این قابلیت را اجرا و حفظ کند.
از دیدگاه تا تمرین
قابلیتهای AegisNow را کشف کنیدپنج سوال برای بررسی نمونه کارها بعدی
1. دقیقاً در صورت و مخرج چیست و نقطه ها چگونه مطابقت دارند؟
2. آیا نتیجه پرداخت شده، گزارش شده یا تخمین زده شده است - و تاریخ ارزیابی چه زمانی است؟
3. چه هزینهها، بازیابی، بیمه اتکایی و حذف دادهها تفاوت را با سایر گزارشها توضیح میدهند؟
4. آیا تیم می تواند نتیجه را بازتولید کند، مفروضات تایید شده را شناسایی کند و عدم قطعیت آن را توضیح دهد؟
5. آیا این مبنای صحیحی برای تصمیمی است که میخواهیم بگیریم، از جمله پرداخت قراردادی؟
برای من، استاندارد ساده است: هر شماره بیمه مهم باید دارای زمینه کافی برای حمایت از یک تصمیم مسئولانه باشد. به این ترتیب است که ما از داشبوردی که دقیق به نظر می رسد به سازمانی که ریسک خود را درک می کند، حرکت می کنیم.