ARŞİVDEN
Hasar oranı: yalnızca bir sayı değil, bir hesaplama esası
Sigortacıların neden her oranın ardındaki kayıpları, primi, dönemi ve reasüransı anlaması gerekiyor ve AegisNow'nin bu anlayışı daha iyi kararlara nasıl bağladığı.
Bir sigorta liderlik ekibi %58,5'lik bir hasar oranı gördüğünde, ilk soru genellikle işin iyi performans gösterip göstermediğidir. İlk sorum farklı: %58,5'i neyin, nasıl ve hangi tarihte ölçüldü? Kesin bir yüzde, kesin olmayan bir tanımı gizleyebilir. Bir ürünü fiyatlandırmak, bir portföyü değerlendirmek veya bir reasürörle anlaşmak için kullanmadan önce bunun arkasındaki temeli anlamamız gerekiyor.
Tek sigorta portföyü. Üç cevap. Farklı iş kararları.
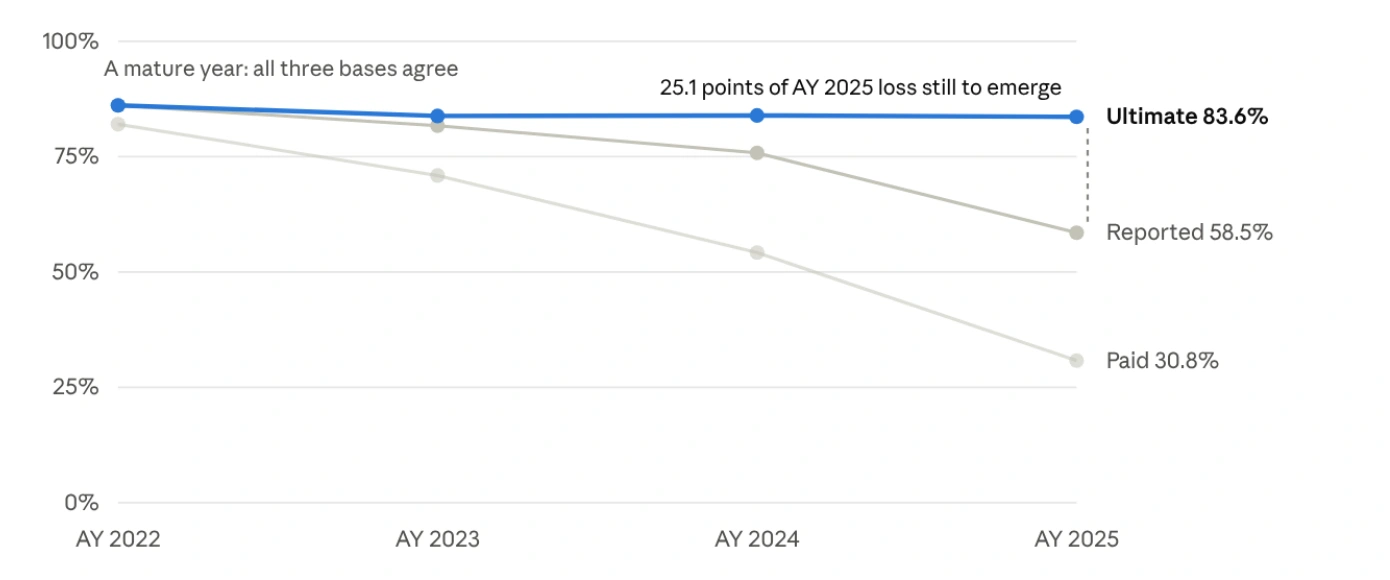
Kayıp oranı makalemizdeki açıklayıcı örnek bunun neden önemli olduğunu göstermektedir. Son kaza yılı için ödenen sigorta hasarlarına dayalı hasar oranı %30,8, bildirilen sigorta hasarlarına dayalı hasar oranı %58,5 ve tahmini nihai hasar oranı ise %83,6'dır. Bu rakamlar aynı sigorta portföyünü farklı hasar bazlarında tanımlamaktadır. Bunlar gerçeğin birbirine rakip üç versiyonu değil.
Ödenen hasarlar, yapılmış olan tazminat ödemelerini gösterir. Bu örnekte raporlanan hasarlar, ödenen tutarlar ile bilinen hasarlara ilişkin dosya bazındaki muallak hasar karşılıklarının toplamıdır. Tahmini nihai hasarlar, gerçekleşmiş ancak henüz raporlanmamış hasarları ve bilinen hasarların beklenen gelişimini de içerir. Raporlanan hasar oranı ile tahmini nihai hasar oranı arasındaki 25,1 yüzde puanlık fark, sigorta portföyünün değerlendirilmesini değiştirir.
En önemlisi, %83,6'nın bir tahmin olması, nihai sonuca ilişkin bir vaat olmaması. Bir aktüerin yöntemi, varsayımları ve belirsizliği değerlendirmesi gerekir. Genç bir portföyde ödenen sigorta taleplerinin sigorta primlerine oranının düşük olması, tek başına güçlü sigortalama performansı göstermez.
 Grafiği tam boyutlu görüntüle
Birlikte verilen kağıttan orijinal grafik; resim etiketleri İngilizce olarak kalır.
Açıklamayı ve varsayımları okuyun
Makale, kazanılan primin 1.000 ila 1.300 arasında değiştiği açıklayıcı bir portföy kullanıyor ve rapor edilen zararlar üzerinden hacim ağırlıklı zincirleme merdiven yöntemini kullanarak nihai kayıpları tahmin ediyor. Grafik, çizilen orijinal değerler korunarak doğrudan çoğaltılır.
2025'te nihai ile bildirilen fark yüzde 25,1 puandır. Gerçek gelişim daha yüksek veya daha düşük olabilir. Bu açıklayıcı bir aktüeryal örnektir, müşteri sonucu değildir.
- Ödenen hasar oranı
- 30.8%Ödemeler zaten yapıldı
- Raporlanan hasar oranı
- 58.5%Ödenen hasarlar ve dosya bazında muallak hasar karşılıkları
- Tahmini nihai hasar oranı
- 83.6%Gelecekte beklenen hak talebi gelişimi dahil
Tahmini nihai değere rapor edildi: yüzde 25,1 puanlık bir fark. Nihai tahmin hala belirsizliğe tabidir.
Sayı ile tanımın hareket etmesini sağlayın
Bir hasar oranı sonucunun temel bağlamını taşımasını istiyorum: portföy ve dönem, değerleme tarihi, hasar ölçüsü, hasar-gider işlemi, prim ölçüsü ve geri kazanım ve reasürans işlemi. Onaylanmış bir nihai tahmin aynı zamanda rezerve eden çalışmayı ve sorumlu incelemeciyi de tanımlamalıdır.
Örneğin, "kaza yılı rapor edilen zarar ve 31 Aralık 2025 değeri devredilen reasürans sonrası kazanılmış sigorta primi üzerinden tahsis edilen hasar-gider oranı", "hasar oranı: %58,5"ten çok daha faydalıdır. Temel kayıtlar, kurtarma, halefiyet ve dağıtılmamış harcamalara ilişkin her türlü ek işlemi açıklamalıdır.
Pratik bir yönetim kontrolüdür. Sigortacılık, finans, aktüerlik ve reasürans ekipleri amaçları farklı olduğunda farklı görüşler kullanabilmektedir. Hesaplamayı bağlantısız elektronik tablolardan yeniden yapılandırmadan bu görüşleri uzlaştırabilmelidirler.
 Grafiği tam boyutlu görüntüle
Birlikte verilen kağıttan orijinal grafik; resim etiketleri İngilizce olarak kalır.
Açıklamayı ve varsayımları okuyun
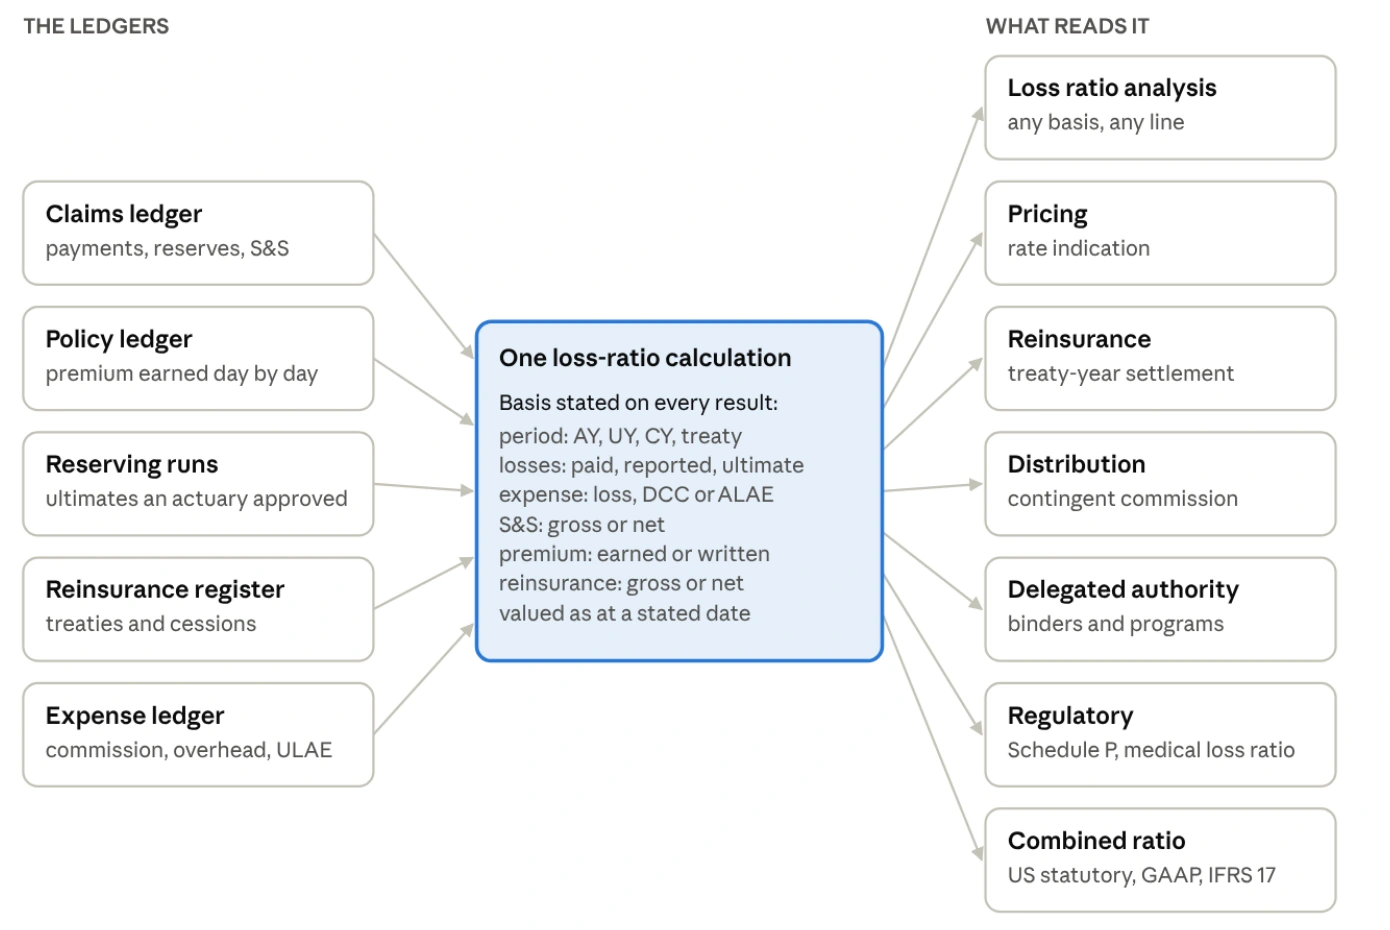
Girdiler: talep ödemeleri ve rezervler; poliçe primi; onaylı rezervasyon işlemleri; anlaşmalar ve vazgeçmeler; ve gider kayıtları. Hesaplama; dönemi, zarar ölçüsünü, gider muamelesini, geri kazanımları, prim esasını, reasürans muamelesini ve değerleme tarihini kaydeder.
Çıktılar hasar oranı analizini, fiyatlandırmayı, reasüransı, dağıtımı, devredilen yetkiyi, düzenleyici raporlamayı ve birleşik oran analizini destekler. Paylaşılan hesaplama temeli tutarlı tanımları destekler; her kullanım yine de kendi uygun sözleşme, aktüerya ve muhasebe kurallarını gerektirir.
Maddi sonuçları olan önlenebilir üç hata
Öncelikle portföy büyümesini kârlılıkla karıştırmayın. Yazılan sigorta primi ile kazanılan sigorta primi farklı sorulara yanıt veriyor. Kayıpları hızla büyüyen yazılı prim paydasıyla karşılaştırmak yanıltıcı bir performans sinyali üretebilir. Amaca uygun paydayı seçin ve açıkça belirtin.
İkinci olarak, bölmeden önce temel tutarları toplayın. Basit bir örnekle primi 100 olan ve hiç zararı olmayan bir segmentin oranı %0'dır. Primi 1.000, zararı 800 olan ikinci segmentin oranı %80'dir. Portföy kayıp oranı 800 bölü 1.100 veya %72,7'dir; iki yüzdenin ortalaması alınarak elde edilen %40 değil. Bu örneğe masraflar dahil değildir.
Üçüncüsü, nüfustaki temiz işletmeleri ve çözülmemiş verileri görünür tutun. Geçerli pozitif primi olan ve hasar talebi olmayan bir segment analize aittir. Bir poliçeyle eşleştirilemeyen bir talep, mali etkisi açıklanan bir istisna sürecine aittir. Eksik veri sıfır kayıpla aynı şey değildir.
Tarihsel deneyimden sorumlu fiyatlandırma kararına
Geçmiş kayıp oranı, fiyatlama için bir başlangıç noktasıdır, oran talimatı değil. CAS Temel Oran Belirleme metni ileriye dönük analizde neden zarar gelişimini, trendi, mevcut prim oranı seviyelerini, giderleri ve kar karşılıklarını dikkate aldığını açıklar. Aktüerin işe uygun varsayımları seçmesi gerekir.
Sabit ve değişken giderler birbirinin yerine geçebilir gibi değerlendirilmemelidir. Güvenilirliğin ayrıca açık bir yönteme ve savunulabilir bir tamamlayıcıya ihtiyacı vardır. Tek bir talep sayımı eşiği veya otomatik "değişiklik yok" varsayımı her portföy için evrensel bir yanıt değildir.
Liderlik için yararlı çıktı, açıklaması olan bir öneridir: ne değişti, hangi varsayımlar sonucu yönlendiriyor, ne kadar hassas ve bunu kim inceledi. Bu, fiyatlandırma kararı müşterilere ulaşmadan önce mücadeleyi mümkün kılar.
Oran parayı hareket ettirdiğinde kontratın kontrol etmesi gerekir
Kayıp oranı değişken ölçekli komisyonu, kar komisyonunu veya toplam korumayı etkileyebilir. Bu noktada, bir tanım hatası çözüm anlaşmazlığına dönüşebilir. Anlaşmanın metni ilgili primi, zararları, giderleri, süreleri, limitleri, geliştirme hükümlerini ve ayarlama programını belirlemelidir.
Açıklayıcı bir anlaşma incelemesi düşünün. Ekip öncelikle kapsam dahilindeki işi ve sözleşme süresini belirler. Daha sonra söz konusu prim ile uygun zararlar arasında mutabakat sağlar, muallak hasarlar ve diğer reasürans için mutabakata varılan muameleyi uygular, sözleşmeye bağlı düzeltmeyi hesaplar ve uzlaşmadan önce onay alır. Her adımda destekleyici kayıtlar saklanmalıdır.
Onaylanmış bir nihai hasar tahmini, otomatik olarak sözleşmeye dayalı uzlaşmanın temeli haline gelmez. Ayrıca her anlaşmada kazanılmış sigorta primi veya IBNR'nin aynı uygulaması kullanılmaz. Aktüeryal görüş ile halihazırda ödenecek tutar meşru nedenlerden dolayı farklılık gösterebilir; sistem farkı açıklamalıdır.
Yetki devredilen işlerde kümülatif sınırlar özel dikkat gerektirir. Art arda kümülatif anlık görüntüler eklemek, miktarların iki kez sayılmasına neden olabilir. Veri modeli, mevcut konumu dönem içindeki hareketlerden ayırmalı ve raporlamadan önce düzeltmeleri ve hariç tutmaları uzlaştırmalıdır.
Raporlama görünümlerinin eşdeğer olduğunu varsaymak yerine uzlaştırın
ABD yasal raporlaması, US GAAP ve IFRS 17 farklı raporlama gereksinimlerine hizmet eder. Bir mutabakat, giderlerin muhasebeleştirilmesi, gelir ölçüsü, iskonto, risk düzeltmesi ve ilgili olduğu yerde reasürans tedavisindeki değişiklikleri tanımlamalıdır. Farklı bir oran, otomatik olarak farklı bir ekonomik sonuç anlamına gelmez.
IFRS 17 kapsamında sigorta hasılatı yatırım bileşenlerini içermez ve sigorta finansman gelir veya giderlerinden ayrı sunulur. Sigorta hasılatı, yalnızca “kazanılmış prim” olarak yeniden adlandırılmamalıdır. Bileşik oran karşılaştırmalarında şirketin ölçüt tanımı ve muhasebe politikaları da dikkate alınmalıdır; her sigortacı için geçerli tek bir sayısal dönüşüm yoktur.
Bu tartışmadaki örnekler temel olarak P&C kayıp oranı analiziyle ilgilidir. Hayat, yıllık gelir ve sağlık portföyleri, ürünlerine ve raporlama amaçlarına uygun önlemleri gerektirir. P&C hasar oranı, hayat sigortası kârlılığının tam bir ölçüsü olarak veya sağlık sigortası indirimleri için kullanılan düzenlenmiş tıbbi kayıp oranı olarak sunulmamalıdır.
 Grafiği tam boyutlu görüntüle
Birlikte verilen kağıttan orijinal grafik; resim etiketleri İngilizce olarak kalır.
Açıklamayı ve varsayımları okuyun
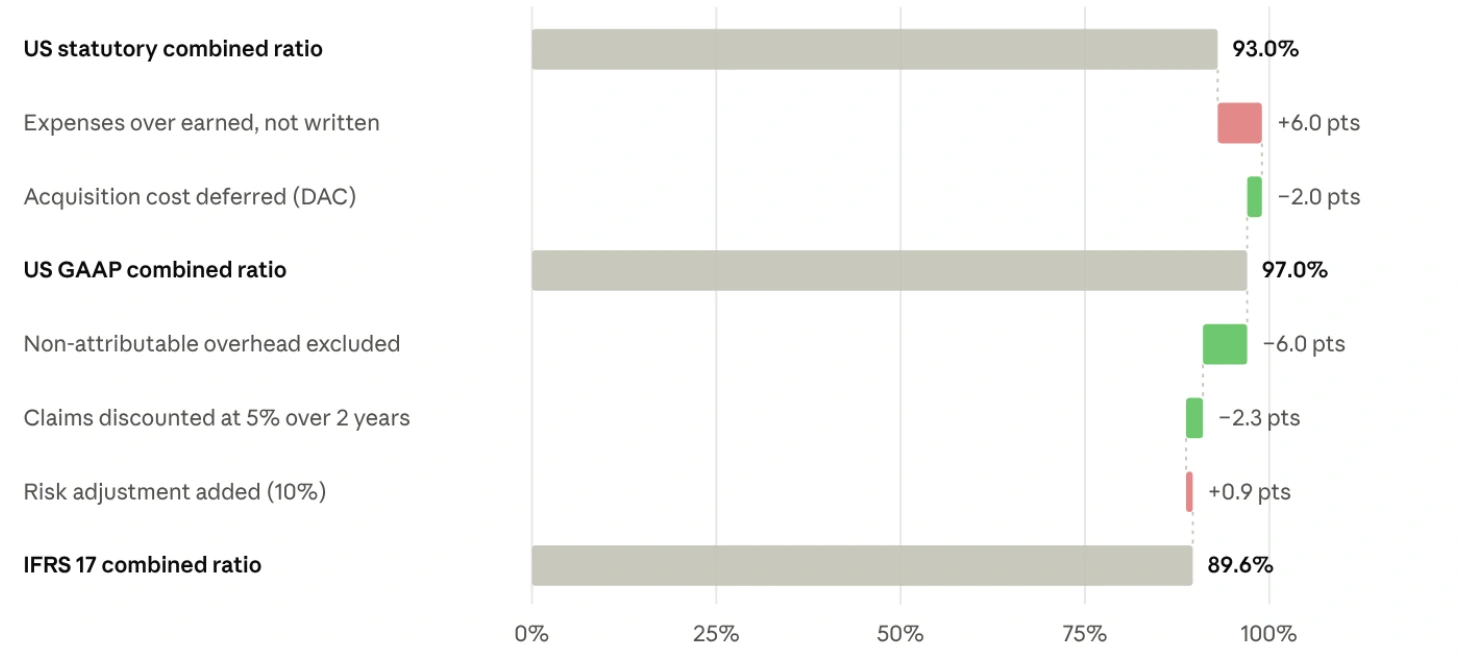
Örnek %93,0'dan başlıyor. Gider payını değiştirmek yüzde 6,0 puan ekler; varsayılan satın alma maliyeti ayarlaması 2,0 çıkarılarak %97,0 elde edilir. Geriye kalan gösterilen düzeltmeler, ilişkilendirilemeyen genel giderler için −6,0, iskonto için −2,3 ve risk ayarlaması için +0,9'dur ve %89,6'yı oluşturur. Rakamlar yuvarlanmıştır.
Kaynak varsayımları arasında 1.000 tutarında kazanılmış prim, 1.250 tutarında yazılı prim, 650 tutarında hasar ve tahsis edilen hasar giderleri, 40 tutarında dağıtılmamış hasar giderleri ve belirlenmiş satın alma ve genel giderler yer almaktadır. Grafik, iki yıl boyunca %5'lik bir iskonto oranı ve %10'luk bir risk ayarlaması varsaymaktadır.
Gerçek bir raporlama köprüsü için finans ve aktüerya ekiplerinin gelir tahakkuku, gider tahsisi, yükümlülük hareketleri, iskonto, risk ayarlaması ve şirketin oran tanımını doğrulaması gerekir. IFRS 17 sigorta geliri sadece kazanılmış prim olarak değerlendirilmemelidir.
Yapay zeka kanıtların incelenmesini kolaylaştırmalı
Uyumsuz kayıtları bulmada, olağandışı hareketleri vurgulamada ve uzman incelemesi için açıklamalar hazırlamada yapay zekanın değerli bir rolü olduğunu görüyorum. İki raporun aynı fikirde olmamasının nedenini aramak için harcanan süreyi azaltabilir. Fayda tutarlı, izlenebilir bilgilere erişime bağlıdır.
Hesaplamanın kendisi tekrarlanabilir kalmalıdır. Oluşturulan bir açıklama, temel defterin, onaylanmış bir aktüeryal varsayımın veya sözleşmeye dayalı bir yorumun yerine geçmez. Gerekli girdiler eksikse, iş akışı sessizce hedef oranı ikame etmek ve bunu gözlemlenen deneyim olarak sunmak yerine boşluğu tanımlamalıdır.
Aktüerler yöntem ve varsayımların sorumluluğunu üstlenirler; finans ve reasürans profesyonelleri ilgili onay sorumluluklarını sürdürürler. Etkili otomasyon, bu kişilere daha iyi kanıtlar ve karar vermeleri için daha fazla zaman sağlar.
Genellipse, bir oranı hesap verebilir bir karara dönüştürmeye nasıl yardımcı olur?
AegisNow yaklaşımımız poliçe, tazminat talepleri, rezervasyon, reasürans ve gider bilgilerini açık bir hesaplama esasına göre birbirine bağlar. Amaç, sigorta kararları için ortak, yönetilen bir temel oluşturmaktır: tutarlı kaynak kayıtları, açıkça etiketlenmiş görüşler, kontrollü varsayımlar ve sonuçtan destekleyici kanıtlara kadar izlenebilir bir yol.
Bir ortağın asıl sorunuyla başlıyoruz; örneğin, sigortacılık ve finans raporları arasında tekrar eden bir fark, yavaş bir anlaşma uzlaşması veya genç bir portföyle ilgili belirsizlik. Birlikte iş tanımını kabul ediyoruz, güvenilir verileri belirliyoruz ve sorumlu profesyonellerin doğrulayabileceği bir referans hesaplaması oluşturuyoruz.
GeneData ve entegrasyon hizmetlerimiz, mevcut yönetim ve finans sistemlerinin bağlanmasına, tanımlayıcıların eşlenmesine ve veri kalitesi istisnalarının ortaya çıkarılmasına yardımcı olabilir. AegisNow sigorta iş akışı bağlamını sağlar. Cortex AI OS, uygulama için tanımlanan erişim kontrolleri ve insan onayı sınırlarıyla kanıt hazırlama ve istisna incelemesi için yönetilen aracı iş akışlarını destekleyebilir.
Daha sonra temsili durumları doğrularız: kayıpsız bir segment, geç bildirilen bir talep, bir rezerv revizyonu, raporlama dönemlerini aşan bir politika ve bir anlaşma düzenlemesi. Geçerli muhasebe ve sözleşme gereklilikleri sigorta şirketinin uzmanlarıyla kararlaştırılır. Başarı, sigortalama sonuçlarını iyileştirmek için desteklenmeyen bir söz değil, uzlaşma süresi, açıklanamayan farklılıklar, manuel yeniden çalışma ve kanıtların eksiksizliği ile ölçülür.
Bu, teslimat boyunca sorumluluk gerektiren bir ortaklıktır. Rolümüz, organizasyonun bu yeteneği güvenle çalıştırabilmesi ve sürdürebilmesi için teknoloji, veri ve profesyonel uzmanlığı birbirine bağlamaktır.
BAKIŞ AÇISINDAN UYGULAMAYA
AegisNow yeteneklerini keşfedinBir sonraki portföy incelemesi için beş soru
1. Pay ve paydada tam olarak ne var ve periyotlar nasıl eşleştiriliyor?
2. Sonuç ödenmiş mi, raporlanmış mı veya nihai sonuç tahmin edilmiş mi ve değerleme tarihi nedir?
3. Diğer raporlardan farkı hangi harcamalar, geri ödemeler, reasürans ve veri hariç tutmaları açıklıyor?
4. Ekip sonucu yeniden üretebiliyor mu, onaylanan varsayımları belirleyebiliyor ve belirsizliğini açıklayabiliyor mu?
5. Sözleşmeye bağlı ödemeler de dahil olmak üzere, vermek üzere olduğumuz kararın doğru temeli bu mu?
Benim için standart basittir: Her önemli sigorta numarası, sorumlu bir kararı destekleyecek yeterli bağlamla birlikte gelmelidir. Kesin görünen bir kontrol panelinden, riskini anlayan bir kuruluşa bu şekilde geçiyoruz.