DALL'ARCHIVIO
Il rapporto sinistri/premi: una base di calcolo, non solo un numero
Perché gli assicuratori devono comprendere le perdite, il premio, il periodo e la riassicurazione dietro ogni rapporto e come AegisNow collega tale comprensione a decisioni migliori.
Quando un gruppo dirigente assicurativo rileva un tasso di perdita del 58,5%, la domanda immediata è spesso se l'azienda sta andando bene. La mia prima domanda è diversa: 58,5% di cosa, misurato come e in quale data? Una percentuale precisa può nascondere una definizione imprecisa. Prima di utilizzarlo per prezzare un prodotto, valutare un portafoglio o stipulare accordi con un riassicuratore, dobbiamo comprenderne le basi.
Un portafoglio assicurativo. Tre risposte. Diverse decisioni aziendali.
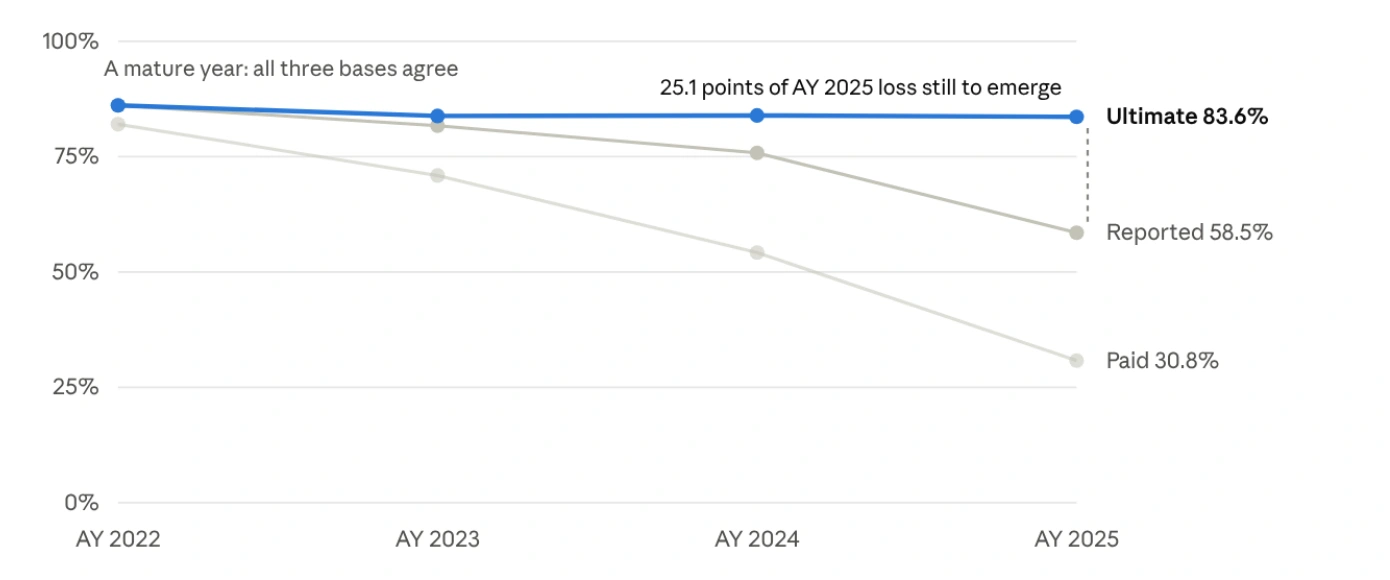
L'esempio illustrativo nel nostro documento sul rapporto di perdita mostra perché questo è importante. Per l'anno dell'incidente più recente, il rapporto sinistri basato sui sinistri assicurativi pagati è del 30,8%, il rapporto sinistri basato sui sinistri assicurativi denunciati è del 58,5% e il rapporto sinistri finali stimato è dell'83,6%. Queste cifre descrivono lo stesso portafoglio assicurativo su basi di perdita diverse. Non sono tre versioni concorrenti della verità.
I sinistri pagati rappresentano gli importi già liquidati. In questo esempio, i sinistri denunciati comprendono i pagamenti effettuati e le riserve sui sinistri noti. La stima dei sinistri ultimi comprende anche lo sviluppo futuro atteso, inclusi i sinistri già avvenuti ma non ancora denunciati e l’evoluzione di quelli noti. La differenza di 25,1 punti percentuali tra il rapporto denunciato e quello ultimo stimato cambia la valutazione del portafoglio.
Fondamentalmente, l'83,6% è una stima, non una promessa sul risultato finale. Un attuario deve valutare il metodo, le ipotesi e l'incertezza. Un basso rapporto tra sinistri assicurativi pagati e premi assicurativi su un portafoglio giovane non dimostra, di per sé, una forte performance assicurativa.
 Visualizza l'immagine a grandezza naturale
Grafica originale dalla carta in dotazione; le etichette delle immagini rimangono in inglese.
Leggi la spiegazione e le ipotesi
Il documento utilizza un portafoglio illustrativo con premio guadagnato compreso tra 1.000 e 1.300 e stima le perdite finali utilizzando un metodo chain-ladder ponderato in base al volume sulle perdite riportate. Il grafico viene riprodotto direttamente, preservando i valori tracciati originali.
La differenza riferita al 2025 è di 25,1 punti percentuali. Lo sviluppo effettivo può essere superiore o inferiore. Questo è un esempio attuariale illustrativo, non un risultato del cliente.
- Rapporto sinistri pagati/premi
- 30.8%Pagamenti già effettuati
- Rapporto sinistri denunciati/premi
- 58.5%Sinistri pagati più riserve sui sinistri denunciati
- Rapporto sinistri ultimi stimati/premi
- 83.6%Incluso lo sviluppo futuro previsto dei sinistri
Riportato alla stima finale: un divario di 25,1 punti percentuali. La stima finale rimane soggetta a incertezza.
Fai viaggiare la definizione con il numero
Desidero che il risultato del rapporto di perdita riporti il suo contesto essenziale: portafoglio e periodo, data di valutazione, misura della perdita, trattamento delle spese per sinistri, misura del premio e trattamento dei recuperi e della riassicurazione. Una stima finale approvata dovrebbe anche identificare il periodo di riservazione e il revisore responsabile.
Ad esempio, "perdita dichiarata nell'anno dell'incidente e rapporto sinistri-spese allocati, sul premio assicurativo guadagnato, dopo la riassicurazione ceduta, valutato al 31 dicembre 2025" è sostanzialmente più utile di "rapporto sinistri: 58,5%". I registri sottostanti dovrebbero spiegare qualsiasi trattamento aggiuntivo di salvataggio, surrogazione e spese non assegnate.
Si tratta di un pratico controllo di gestione. I team di sottoscrizione, finanza, attuariale e riassicurazione possono utilizzare punti di vista diversi quando i loro scopi differiscono. Dovrebbero essere in grado di riconciliare tali opinioni senza ricostruire il calcolo da fogli di calcolo sconnessi.
 Visualizza l'immagine a grandezza naturale
Grafica originale dalla carta in dotazione; le etichette delle immagini rimangono in inglese.
Leggi la spiegazione e le ipotesi
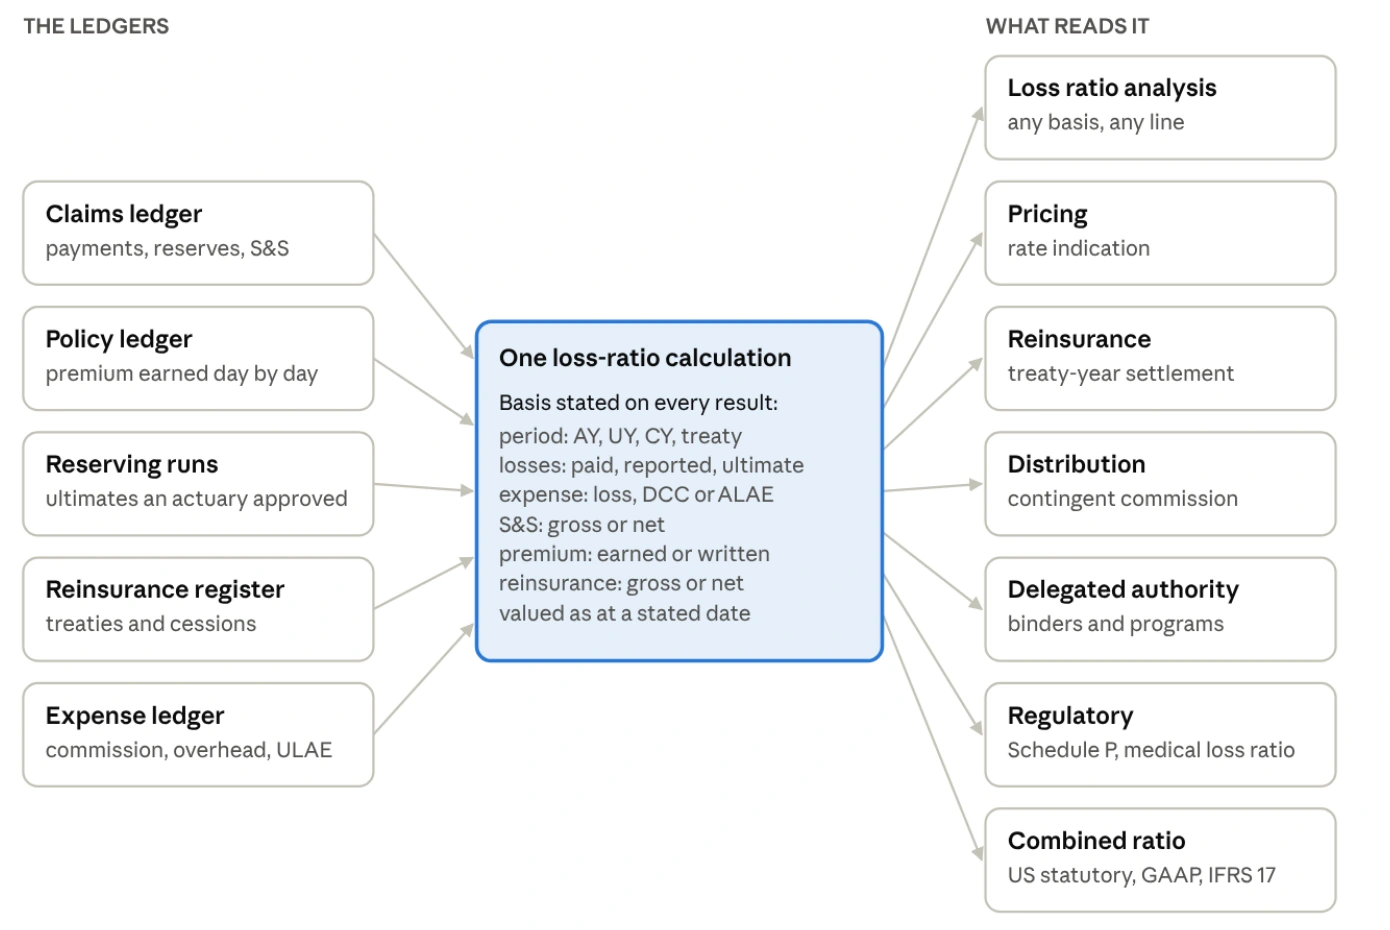
Input: pagamenti sinistri e riserve; premio di polizza; corse di prenotazione approvate; trattati e cessioni; e registri delle spese. Il calcolo registra il periodo, la misura della perdita, il trattamento delle spese, i recuperi, la base del premio, il trattamento di riassicurazione e la data di valutazione.
Gli output supportano l'analisi del rapporto di perdita, la determinazione dei prezzi, la riassicurazione, la distribuzione, l'autorità delegata, il reporting normativo e l'analisi del rapporto combinato. Una base di calcolo condivisa supporta definizioni coerenti; ciascun utilizzo richiede comunque proprie adeguate regole contrattuali, attuariali e contabili.
Tre errori evitabili con conseguenze materiali
Innanzitutto, non confondere la crescita del portafoglio con la redditività. il premio assicurativo scritto e il premio assicurativo guadagnato rispondono a domande diverse. Confrontare le perdite con un denominatore del premio sottoscritto in rapida crescita può produrre un segnale di performance fuorviante. Seleziona il denominatore appropriato allo scopo e dichiaralo esplicitamente.
In secondo luogo, aggregare gli importi sottostanti prima di dividerli. In un semplice esempio, un segmento con premio pari a 100 e nessuna perdita ha un rapporto dello 0%. Un secondo segmento con premio di 1.000 e perdite di 800 ha un rapporto dell'80%. Il rapporto di perdita del portafoglio è 800 diviso 1.100, ovvero il 72,7%, non il 40% ottenuto facendo la media delle due percentuali. Questo esempio esclude le spese.
In terzo luogo, mantenere gli affari puliti nella popolazione e visibili i dati irrisolti. Nell'analisi rientra un segmento con premio positivo valido e senza sinistri. Un sinistro che non può essere abbinato a una polizza rientra in un processo di eccezione, il cui impatto finanziario viene reso noto. I dati mancanti non equivalgono a una perdita zero.
Dall'esperienza storica alla decisione responsabile del pricing
Un rapporto di perdita storico è un punto di partenza per la determinazione del prezzo, non un'istruzione sul tasso. Il testo CAS Basic Ratemaking spiega perché l'analisi prospettica considera lo sviluppo delle perdite, la tendenza, i livelli attuali dei tassi di premio, le spese e le disposizioni sugli utili. L'attuario deve selezionare le ipotesi adeguate all'azienda.
Le spese fisse e variabili non dovrebbero essere trattate come intercambiabili. La credibilità necessita anche di un metodo esplicito e di un complemento difendibile. Una soglia unica per il conteggio dei sinistri o l’ipotesi automatica di “nessun cambiamento” non è una risposta universale per ogni portafoglio.
Per la leadership, l'output utile è una raccomandazione con una spiegazione: cosa è cambiato, quali presupposti guidano il risultato, quanto è sensibile e chi lo ha rivisto. Ciò rende possibile la sfida prima che una decisione sui prezzi raggiunga i clienti.
Quando il rapporto muove il denaro, il contratto deve controllare
Un rapporto di perdita può influenzare una commissione decrescente, una commissione di profitto o una protezione complessiva. A quel punto, un errore di definizione può diventare una controversia transattiva. La formulazione del trattato deve determinare il relativo premio, perdite, spese, periodi, limiti, disposizioni di sviluppo e programma di adeguamento.
Consideriamo una revisione illustrativa del trattato. Il team identifica innanzitutto l'attività coperta e il periodo contrattuale. Quindi riconcilia i premi in questione e le perdite ammissibili, applica il trattamento concordato dei sinistri pendenti e delle altre riassicurazioni, calcola l'adeguamento contrattuale e ottiene l'approvazione prima della liquidazione. Ogni passaggio dovrebbe conservare i record di supporto.
Una stima definitiva della perdita approvata non diventa automaticamente la base contrattuale per la liquidazione. Né tutti i trattati utilizzano il premio assicurativo guadagnato o lo stesso trattamento di IBNR. La visione attuariale e l'importo attualmente dovuto possono differire per motivi legittimi; il sistema dovrebbe spiegare la differenza.
Per gli affari con autorità delegata, i bordereaux cumulativi richiedono particolare attenzione. L'aggiunta di istantanee cumulative successive può raddoppiare gli importi. Il modello di dati deve distinguere una posizione corrente dai movimenti durante il periodo e riconciliare correzioni ed esclusioni prima della rendicontazione.
Riconciliare le visualizzazioni del reporting invece di presumere che siano equivalenti
Il reporting legale degli Stati Uniti, US GAAP e IFRS 17 soddisfa diversi requisiti di reporting. Una riconciliazione dovrebbe identificare le modifiche nel riconoscimento delle spese, nella misura dei ricavi, nell'attualizzazione, nell'aggiustamento del rischio e nel trattamento della riassicurazione, ove pertinente. Un rapporto diverso non significa automaticamente un risultato economico diverso.
Sotto IFRS 17, i ricavi assicurativi escludono le componenti di investimento e sono presentati separatamente dai proventi o dalle spese finanziarie assicurative. Non dovrebbe essere semplicemente ribattezzato “premio assicurativo guadagnato”. I confronti di rapporti combinati richiedono anche la definizione metrica e le politiche contabili della società; non esiste un'unica conversione numerica adatta a ogni assicuratore.
Gli esempi in questa discussione riguardano principalmente l'analisi del rapporto di perdita P&C. I portafogli vita, rendite e salute richiedono misure adatte ai loro prodotti e agli scopi di rendicontazione. Un rapporto di perdita P&C non dovrebbe essere presentato come una misura completa della redditività delle assicurazioni sulla vita o come il rapporto di perdita medica regolamentato utilizzato per gli sconti dell'assicurazione sanitaria.
 Visualizza l'immagine a grandezza naturale
Grafica originale dalla carta in dotazione; le etichette delle immagini rimangono in inglese.
Leggi la spiegazione e le ipotesi
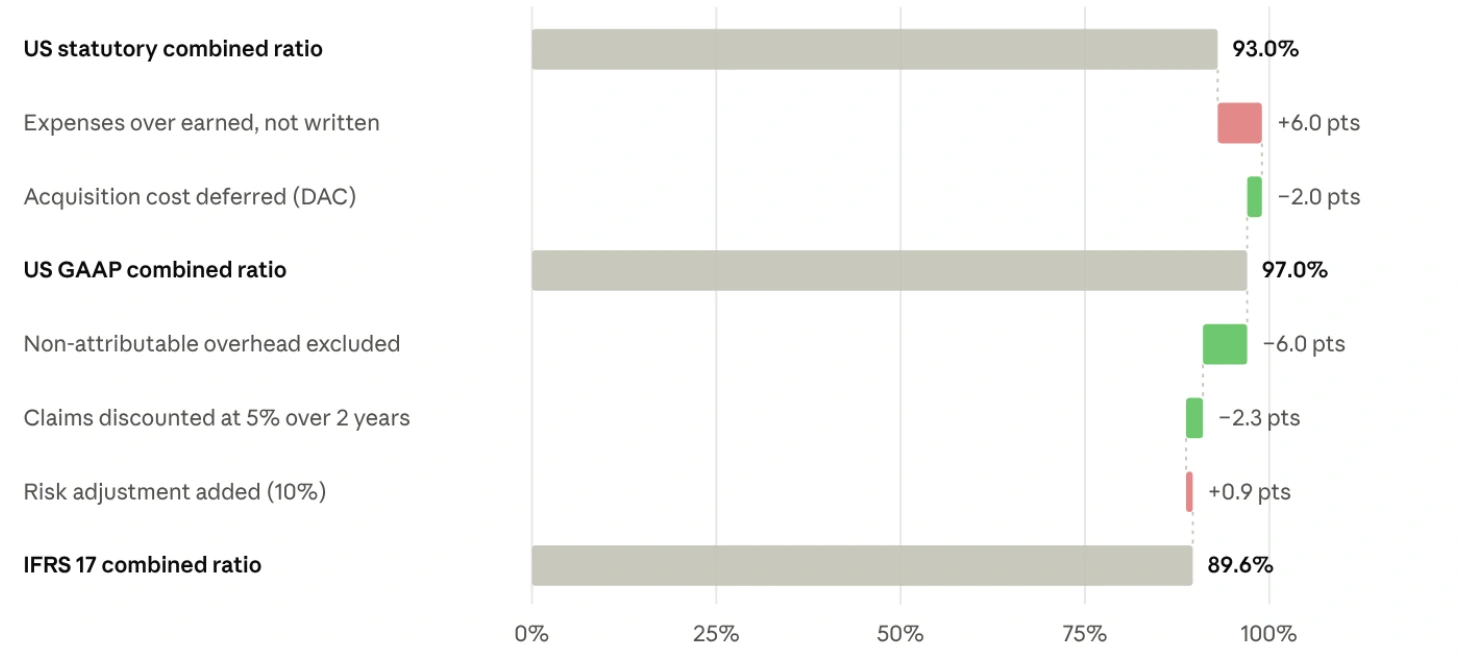
L'esempio inizia al 93,0%. La modifica del denominatore di spesa aggiunge 6,0 punti percentuali; l'ipotetico aggiustamento del costo di acquisizione sottrae 2,0, producendo il 97,0%. I restanti aggiustamenti illustrati sono −6,0 per le spese generali non attribuibili, −2,3 per l'attualizzazione e +0,9 per l'aggiustamento per il rischio, producendo l'89,6%. Le cifre sono arrotondate.
Le ipotesi sulla fonte includono premio guadagnato di 1.000, premio scritto di 1.250, perdite e spese per sinistri allocate di 650, spese per sinistri non allocate di 40 e costi generali e di acquisizione specificati. Il grafico presuppone un tasso di sconto del 5% su due anni e un aggiustamento per il rischio del 10%.
Per un vero reporting bridge, i team finanziari e attuariali devono convalidare il riconoscimento dei ricavi, l'allocazione delle spese, i movimenti delle passività, l'attualizzazione, l'aggiustamento del rischio e la definizione del rapporto della società. I ricavi assicurativi IFRS 17 non devono essere trattati semplicemente come premi guadagnati.
L'intelligenza artificiale dovrebbe rendere le prove più facili da esaminare
Vedo un ruolo prezioso per l'intelligenza artificiale nel trovare record non corrispondenti, evidenziare movimenti insoliti e preparare spiegazioni per la revisione degli esperti. Può ridurre il tempo impiegato nella ricerca del motivo per cui due rapporti non sono d'accordo. Il vantaggio dipende dall’accesso a informazioni coerenti e tracciabili.
Il calcolo stesso dovrebbe rimanere riproducibile. Una spiegazione generata non sostituisce il libro mastro sottostante, un'ipotesi attuariale approvata o un'interpretazione contrattuale. Se mancano gli input richiesti, il flusso di lavoro dovrebbe identificare il divario piuttosto che sostituire silenziosamente un rapporto target e presentarlo come esperienza osservata.
Gli attuari mantengono la responsabilità dei metodi e delle ipotesi; i professionisti finanziari e riassicurativi mantengono le rispettive responsabilità di approvazione. Un’automazione efficace offre a queste persone prove migliori e più tempo per esercitare il proprio giudizio.
Come Genellipse aiuta a trasformare un rapporto in una decisione responsabile
Il nostro approccio AegisNow collega le informazioni su polizza, sinistri, riserve, riassicurazione e spese attorno a una base di calcolo esplicita. L’obiettivo è una base condivisa e governata per le decisioni assicurative: fonti coerenti, punti di vista chiaramente etichettati, ipotesi controllate e un percorso tracciabile dal risultato alle prove a sostegno.
Iniziamo con il problema reale di un partner, ad esempio, una differenza ricorrente tra i rapporti di sottoscrizione e quelli finanziari, una lenta riconciliazione del trattato o l'incertezza su un portafoglio giovane. Insieme, concordiamo la definizione di business, identifichiamo i dati autorevoli e costruiamo un calcolo di riferimento che i professionisti responsabili possono convalidare.
GeneData e i nostri servizi di integrazione possono aiutare a connettere i sistemi amministrativi e finanziari esistenti, mappare gli identificatori ed esporre eccezioni relative alla qualità dei dati. AegisNow fornisce il contesto del flusso di lavoro assicurativo. Cortex AI OS può supportare flussi di lavoro degli agenti governati per la preparazione delle prove e l'indagine delle eccezioni, con controlli di accesso e limiti di approvazione umana definiti per l'implementazione.
Successivamente convalidiamo casi rappresentativi: un segmento senza perdite, un sinistro denunciato tardivamente, una revisione della riserva, una polizza che attraversa periodi di rendicontazione e un adeguamento del trattato. I requisiti contabili e contrattuali applicabili vengono concordati con gli specialisti dell’assicuratore. Il successo si misura attraverso il tempo di riconciliazione, le differenze inspiegabili, la rielaborazione manuale e la completezza delle prove: non una promessa infondata di migliorare i risultati di sottoscrizione.
Questa è una partnership con responsabilità durante tutta la consegna. Il nostro ruolo è connettere tecnologia, dati e competenze professionali in modo che l’organizzazione possa operare e sostenere le proprie capacità con fiducia.
DALLA RIFLESSIONE ALLA PRATICA
Scopri le funzionalità di AegisNowCinque domande per la prossima revisione del portfolio
1. Cosa c'è esattamente nel numeratore e nel denominatore e come vengono abbinati i periodi?
2. Il risultato pagato, riportato o stimato è definitivo e qual è la data di valutazione?
3. Quali spese, recuperi, riassicurazione ed esclusioni di dati spiegano la differenza rispetto ad altri report?
4. Il team è in grado di riprodurre il risultato, identificare le ipotesi approvate e spiegarne l'incertezza?
5. È questa la base corretta per la decisione che stiamo per prendere, compreso l'eventuale pagamento contrattuale?
Per me lo standard è semplice: ogni numero assicurativo importante dovrebbe essere accompagnato da un contesto sufficiente per supportare una decisione responsabile. È così che passiamo da una dashboard che sembra precisa a un’organizzazione che ne comprende i rischi.