アーカイブより
損害率は単なる数字ではない。算定基準こそが重要だ
保険会社があらゆる比率の背後にある損失、保険料、期間、再保険を理解する必要がある理由と、AegisNow がその理解をどのようにしてより良い意思決定に結びつけるか。
保険の経営陣が 58.5% の損害率を確認した場合、多くの場合、ビジネスの業績が良好かどうかがすぐに疑問になります。私の最初の質問は異なります。58.5% は、いつ、どのように、どのように測定されたのですか?正確なパーセンテージを使用すると、不正確な定義を隠すことができます。商品の価格設定、ポートフォリオの評価、または再保険会社との和解にそれを使用する前に、その背後にある根拠を理解する必要があります。
1 つの保険ポートフォリオ。答えは3つ。さまざまなビジネス上の意思決定。
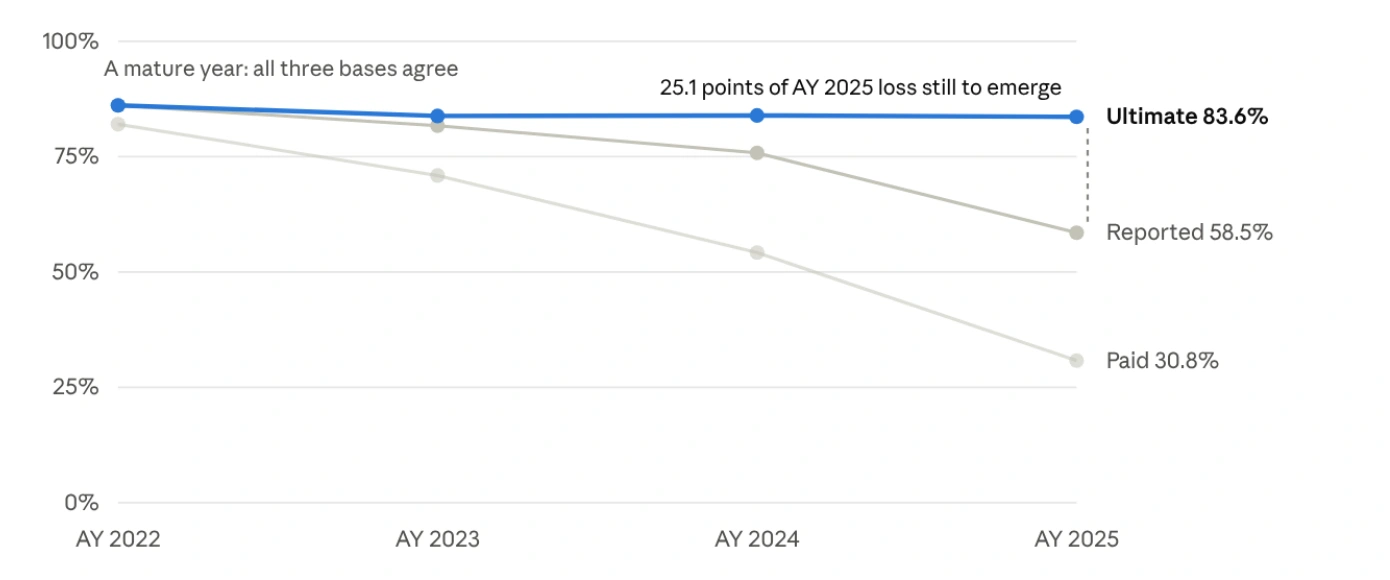
損失率に関する論文の例は、これがなぜ重要なのかを示しています。直近の事故年度について、支払われた保険金に基づく損害率は 30.8%、報告された保険金に基づく損害率は 58.5%、推定最終損害率は 83.6% です。これらの数字は、異なる損失ベースで同じ保険ポートフォリオを表しています。これらは真実の 3 つの競合するバージョンではありません。
支払損害額は、すでに支払われた保険金を表します。この例の既報告損害額は、支払保険金と既知の保険事故に対する個別支払備金の合計です。推定最終損害額には、発生済み未報告の保険事故や既知の保険事故の今後の進展など、将来の損害発展の見込みも含まれます。既報告損害率と推定最終損害率の25.1パーセントポイントの差は、保険ポートフォリオの評価を大きく変えます。
重要なのは、83.6% は推定値であり、最終結果を約束するものではありません。アクチュアリーは、方法、仮定、不確実性を評価する必要があります。若いポートフォリオの保険料に対する支払済み保険金の比率が低いこと自体は、強い引受実績を示すものではありません。
 フルサイズのグラフィックを表示
付属の用紙を使用したオリジナルのグラフィック。画像ラベルは英語のままです。
説明と前提条件を読んでください
この論文では、獲得保険料が 1,000 から 1,300 の範囲にある例示的なポートフォリオを使用し、報告された損失に対してボリューム加重チェーンラダー法を使用して最終損失を推定しています。チャートは、元のプロット値を維持したまま直接複製されます。
2025 年の報告と最終の差は 25.1 パーセント ポイントです。実際の開発はこれよりも高くなる場合も低くなる場合もあります。これは保険数理上の例示であり、顧客の結果ではありません。
- 支払損害率
- 30.8%支払いは完了しました
- 既報告損害率
- 58.5%支払保険金と個別支払備金の合計
- 推定最終損害率
- 83.6%予想される将来の請求の展開を含む
推定最終値との報告: 25.1 パーセントポイントのギャップ。最終的な推定値には依然として不確実性が伴います。
番号を使用して旅行の定義を作成します
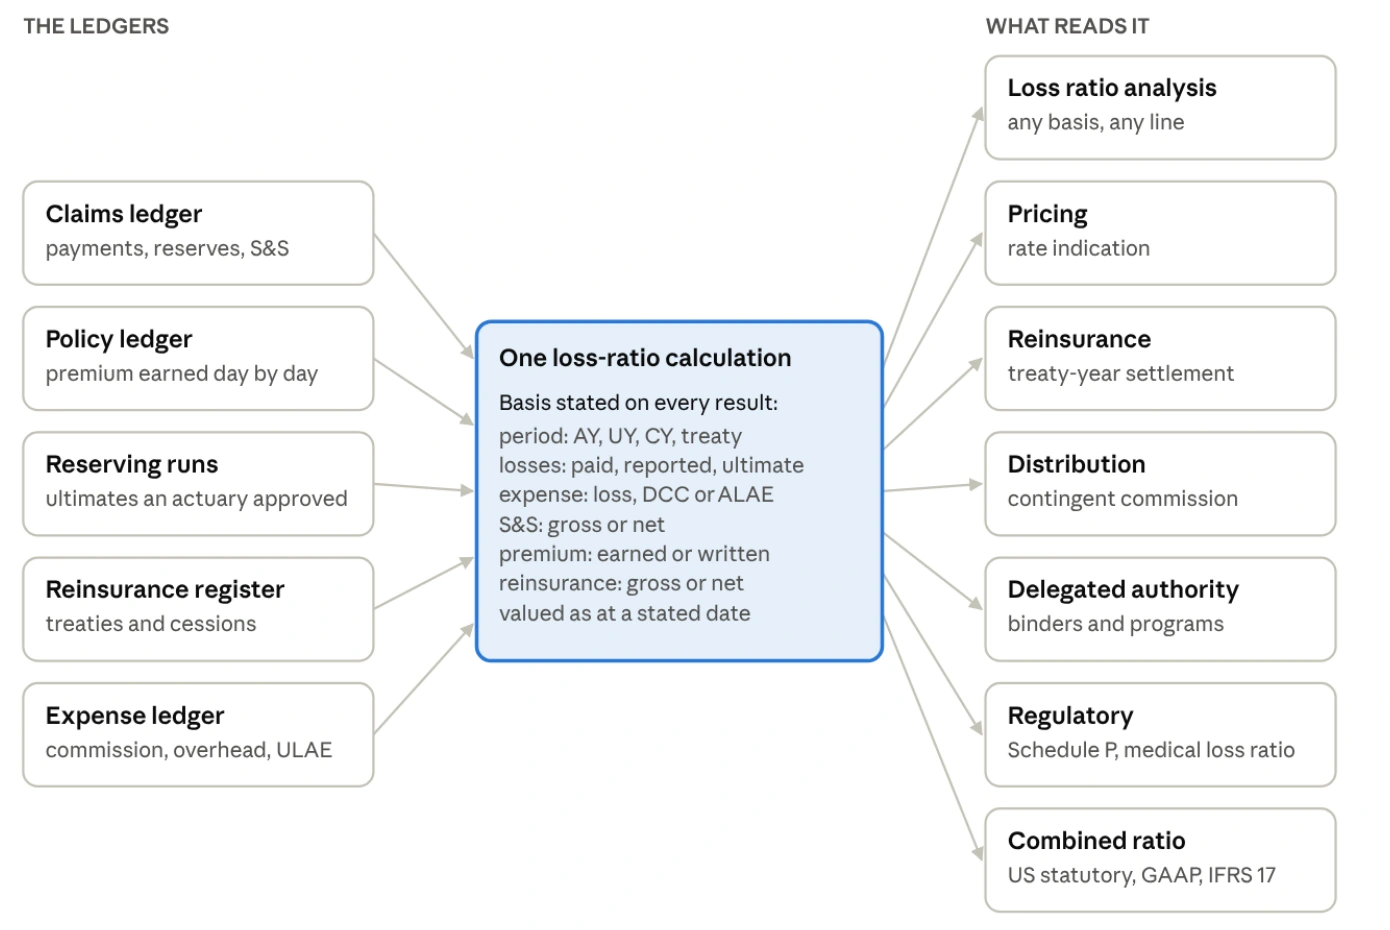
損失率の結果には、ポートフォリオと期間、評価日、損失の尺度、保険金請求費用の扱い、保険料の尺度、回収と再保険の扱いなどの重要なコンテキストが含まれるようにしたいと考えています。承認された最終見積もりでは、その予約実行者と責任あるレビュー担当者も特定する必要があります。
たとえば、「2025 年 12 月 31 日時点で評価された、出再保険後の受領保険料に対する、事故年度に報告された損失と配分された保険金費用比率」は、「損失率: 58.5%」よりもはるかに有用です。基礎となる記録には、サルベージ、代位、および未割り当て経費の追加処理が説明されている必要があります。
これは実践的な管理コントロールです。引受業務、財務、保険数理、再保険の各チームは、目的が異なる場合に異なるビューを使用できます。切り離されたスプレッドシートから計算を再構築することなく、これらのビューを調整できる必要があります。
 フルサイズのグラフィックを表示
付属の用紙を使用したオリジナルのグラフィック。画像ラベルは英語のままです。
説明と前提条件を読んでください
入力: 保険金支払いと準備金。保険料。承認された予約実行。条約と割譲。そして経費の記録。計算では、期間、損失額、経費処理、回収額、保険料ベース、再保険処理および評価日が記録されます。
出力は、損失率分析、価格設定、再保険、流通、委任された権限、規制報告、複合比率分析をサポートします。共有の計算基盤により、一貫した定義がサポートされます。それぞれの使用には依然として、独自の適切な契約、保険数理、会計規則が必要です。
重大な結果をもたらす回避可能な 3 つのエラー
まず、ポートフォリオの成長と収益性を混同しないでください。書面保険料と受取保険料では、さまざまな質問に答えられます。損失を急速に増加する書面保険料の分母と比較すると、誤解を招くパフォーマンス信号が生成される可能性があります。目的に応じて分母を選択し、明示的に記載します。
次に、分割する前に基礎となる金額を集計します。簡単な例では、プレミアムが 100 で損失がないセグメントの比率は 0% です。保険料が 1,000、損失が 800 の 2 番目のセグメントの比率は 80% です。ポートフォリオの損失率は、800 を 1,100 で割った値、つまり 72.7% であり、2 つのパーセンテージを平均して得られる 40% ではありません。この例では経費は除外されています。
第三に、人々のクリーンなビジネスと未解決のデータを可視化し続けます。有効なプラスの保険料があり、保険金請求のないセグメントが分析に含まれます。保険契約に一致しない保険金請求は例外プロセスに属し、その財務上の影響が開示されます。データが欠落していることは、損失がゼロであることと同じではありません。
過去の経験から責任ある価格決定まで
過去の損失率は価格設定の開始点であり、レートの指示ではありません。 CAS 基本レート作成テキストでは、将来予測分析で損失の推移、傾向、現在の保険料率レベル、経費および利益引当金が考慮される理由が説明されています。保険計理人は、ビジネスに適した仮定を選択する必要があります。
固定費と変動費は交換可能なものとして扱うべきではありません。信頼性を高めるには、明確な方法と防御可能な補足も必要です。単一の請求件数のしきい値や「変更なし」という自動的な仮定は、すべてのポートフォリオに共通の答えではありません。
リーダーにとって有用な出力は、説明付きの推奨事項です。何が変更されたか、どの仮定が結果を引き起こしたか、それがどの程度敏感か、誰がレビューしたかなどです。これにより、価格決定が顧客に届く前に、異議を唱えることが可能になります。
比率がお金を動かす場合、契約はそれを制御する必要があります
損失率は、スライディングスケール手数料、利益手数料、または総額保護に影響を与える可能性があります。その時点で、定義の誤りが和解紛争となる可能性があります。条約の文言は、関連する保険料、損失、経費、期間、限度額、開発条項および調整スケジュールを決定する必要があります。
条約見直しの実例を考えてみましょう。チームはまず、対象となる事業と契約期間を特定します。次に、対象となる保険料と対象となる損失を調整し、未払いの保険金およびその他の再保険の合意された処理を適用し、契約上の調整額を計算し、決済前に承認を取得します。各ステップではサポート記録を保持する必要があります。
承認された最終損失見積りは、自動的に契約上の和解の基礎となるわけではありません。また、すべての条約が既得保険料や IBNR の同じ扱いを使用するわけでもありません。保険数理上の見解と現在支払われるべき金額は、正当な理由により異なる場合があります。システムは違いを説明する必要があります。
権限委譲ビジネスの場合、累積ボーダーには特別な注意が必要です。連続した累積スナップショットを追加すると、量が二重にカウントされる可能性があります。データ モデルは、レポートの前に現在の位置と期間内の動きを区別し、修正と除外を調整する必要があります。
レポートのビューが同等であると仮定するのではなく、調整する
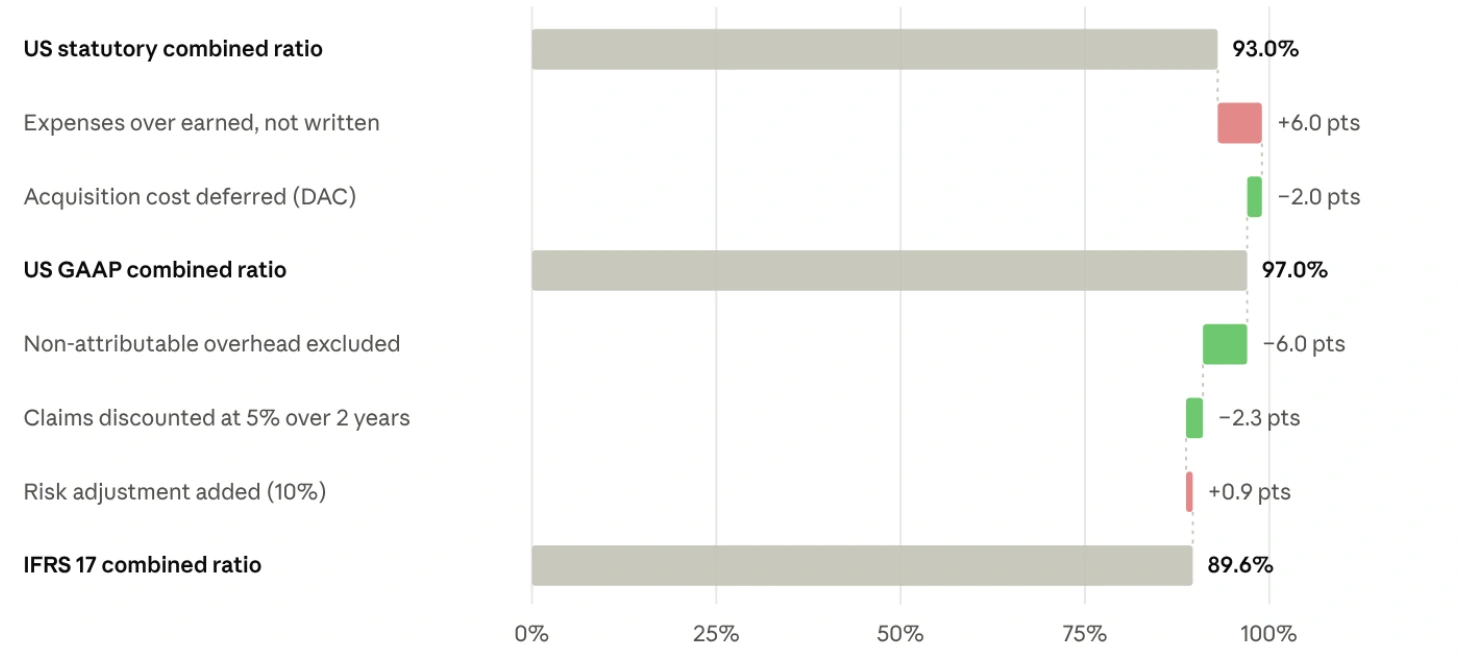
米国の法定報告書、US GAAP および IFRS 17 は、異なる報告要件に対応します。調整では、経費認識、収益指標、割引、リスク調整、および関連する再保険の扱いの変更を特定する必要があります。比率が異なれば、自動的に経済的成果も異なるわけではありません。
IFRS 17 では、保険収益は投資要素を除き、保険金融収益または費用とは別に表示されます。単純に「稼得保険料」と名付けるべきではありません。複合比率の比較には、企業の指標の定義と会計ポリシーも必要です。すべての保険会社に適合する単一の数値変換はありません。
この説明の例は主に P&C 損失率解析に関するものです。生命保険、年金保険、健康保険のポートフォリオには、商品やレポートの目的に適した対策が必要です。 P&C 損害率は、生命保険の収益性の完全な尺度として、または健康保険のリベートに使用される規制された医療損害率として提示されるべきではありません。
 フルサイズのグラフィックを表示
付属の用紙を使用したオリジナルのグラフィック。画像ラベルは英語のままです。
説明と前提条件を読んでください
この例は 93.0% から始まります。経費の分母を変更すると 6.0 パーセント ポイント増加します。想定される取得原価調整額から 2.0 を引くと、97.0% になります。図示されている残りの調整は、帰属しない間接費が -6.0、割引が -2.3、リスク調整が +0.9 で、89.6% になります。数値は四捨五入してあります。
源泉の仮定には、既得保険料 1,000、受取保険料 1,250、損失および配分された保険金費用 650、未配分保険金費用 40、および特定の取得費用および諸経費が含まれます。この図は、2 年間で 5% の割引率と 10% のリスク調整を想定しています。
実際のレポートブリッジでは、財務チームと保険数理チームは、収益認識、経費配分、負債の移動、割引、リスク調整、会社の比率の定義を検証する必要があります。 IFRS 17 保険収入は、単に既得保険料として扱われるべきではありません。
AI により証拠の調査が容易になるはずです
不一致の記録を発見し、異常な動きを強調し、専門家によるレビューのための説明を準備するという点で、AI の貴重な役割が果たせると考えています。 2 つのレポートが一致しない理由を探すのにかかる時間を短縮できます。その利点は、一貫した追跡可能な情報にアクセスできるかどうかにかかっています。
計算自体は再現可能である必要があります。生成された説明は、基礎となる元帳、承認された保険数理上の仮定、または契約上の解釈に代わるものではありません。必要な入力が欠落している場合、ワークフローは黙って目標比率を置き換えるのではなく、ギャップを特定し、それを観察されたエクスペリエンスとして提示する必要があります。
アクチュアリーは手法と前提について責任を負います。金融および再保険の専門家は、それぞれの承認責任を負います。効果的な自動化により、こうした人々はより良い証拠を得ることができ、判断を下すためのより多くの時間が得られます。
Genellipse が比率を責任ある決定に変える方法
当社の AegisNow アプローチは、明示的な計算基準に基づいて保険契約、保険金請求、予約、再保険、経費情報を結び付けます。その目的は、一貫した情報源記録、明確にラベル付けされたビュー、管理された仮定、結果からその裏付けとなる証拠までの追跡可能なパスなど、保険に関する意思決定のための共有され管理された基盤です。
私たちは、パートナーの実際の問題から始めます。たとえば、引受業務報告書と財務報告書の間で繰り返される差異、協定の調整の遅れ、若いポートフォリオに関する不確実性などです。私たちは一緒にビジネスの定義に同意し、信頼できるデータを特定し、責任ある専門家が検証できる参考計算を構築します。
GeneData と当社の統合サービスは、既存の管理システムと財務システムを接続し、識別子をマップし、データ品質の例外を公開するのに役立ちます。 AegisNow は、保険ワークフロー コンテキストを提供します。 Cortex AI OS は、実装のために定義されたアクセス制御と人間の承認境界を使用して、証拠の準備と例外調査のための管理されたエージェントのワークフローをサポートできます。
次に、損失のないセグメント、報告の遅れた保険金請求、引当金の修正、報告期間をまたぐ保険契約、および条約の調整などの代表的なケースを検証します。適用される会計および契約要件は、保険会社の専門家と合意されています。成功は、照合時間、説明のつかない差異、手作業によるやり直し、証拠の完全性によって評価されます。引受結果を改善するという裏付けのない約束によって評価されるものではありません。
これは、配達全体を通じて責任を伴うパートナーシップです。私たちの役割は、組織が自信を持って機能を運用および維持できるように、テクノロジー、データ、専門知識を結び付けることです。
考察から実践へ
AegisNowの機能を見る次回のポートフォリオレビューのための 5 つの質問
1. 分子と分母には何が入っていますか?また、ピリオドはどのように一致していますか?
2. 結果は支払われますか、報告されますか、最終的に見積もられたものですか? また評価日はいつですか?
3. 他のレポートとの違いを説明する経費、回収、再保険、およびデータ除外は何ですか?
4. チームは結果を再現し、承認された仮定を特定し、その不確実性を説明できますか?
5. これは、契約上の支払いを含め、私たちが行おうとしている決定の正しい根拠ですか?
私にとって、基準は単純です。すべての重要な保険番号には、責任ある決定をサポートするのに十分なコンテキストが含まれている必要があります。これが、正確に見えるダッシュボードから、リスクを理解する組織へと移行する方法です。