UIT HET ARCHIEF
De schaderatio: een berekeningsbasis, niet alleen een getal
Waarom verzekeraars de verliezen, premie, looptijd en herverzekering achter elke ratio moeten begrijpen – en hoe AegisNow dat inzicht koppelt aan betere beslissingen.
Wanneer een leiderschapsteam op het gebied van verzekeringen een verliespercentage van 58,5% ziet, is de directe vraag vaak of het bedrijf goed presteert. Mijn eerste vraag is anders: 58,5% van wat, gemeten hoe en op welke datum? Achter een precies percentage kan een onnauwkeurige definitie schuilgaan. Voordat we het gebruiken om de prijs van een product te bepalen, een portefeuille te beoordelen of een schikking te treffen met een herverzekeraar, moeten we de basis erachter begrijpen.
Eén verzekeringsportefeuille. Drie antwoorden. Verschillende zakelijke beslissingen.
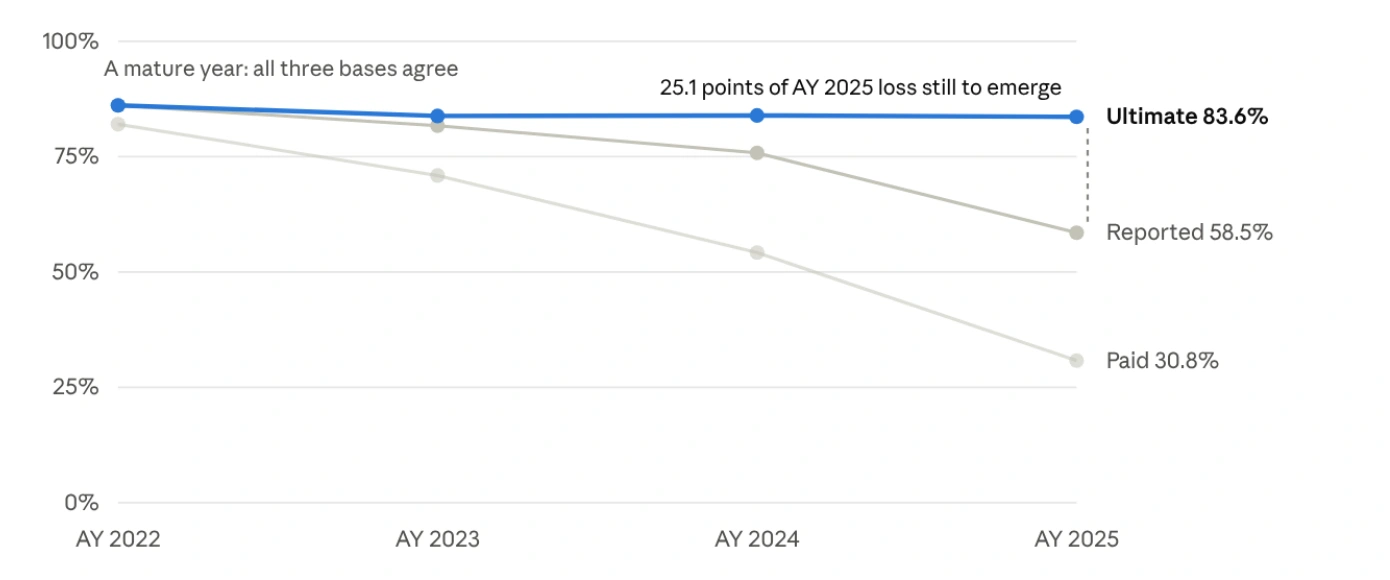
Het illustratieve voorbeeld in ons artikel over de verliesratio laat zien waarom dit belangrijk is. Voor het meest recente ongevalsjaar bedraagt de verliesratio op basis van betaalde verzekeringsclaims 30,8%, de verliesratio op basis van gerapporteerde verzekeringsclaims 58,5% en de geschatte uiteindelijke verliesratio 83,6%. Deze cijfers beschrijven dezelfde verzekeringsportefeuille op verschillende verliesbasissen. Het zijn geen drie concurrerende versies van de waarheid.
Betaalde schades zijn de bedragen die al zijn uitgekeerd. Gerapporteerde schades bestaan in dit voorbeeld uit betaalde bedragen en dossierreserves voor bekende schades. De geschatte uiteindelijke schades omvatten ook verwachte toekomstige ontwikkeling, waaronder al ontstane maar nog niet gemelde schades en verdere ontwikkeling van bekende schades. Het verschil van 25,1 procentpunt tussen de gerapporteerde en geschatte uiteindelijke schaderatio verandert de beoordeling van de portefeuille.
Cruciaal is dat 83,6% een schatting is en geen belofte over het uiteindelijke resultaat. Een actuaris moet de werkwijze, aannames en onzekerheid beoordelen. Een lage verhouding tussen betaalde verzekeringsclaims en verzekeringspremies op een jonge portefeuille duidt op zichzelf niet op sterke verzekeringsprestaties.
 Afbeelding op volledige grootte bekijken
Originele afbeelding van het meegeleverde papier; afbeeldingslabels blijven in het Engels.
Lees de uitleg en aannames
Het artikel maakt gebruik van een illustratieve portefeuille met verdiende premies variërend van 1.000 tot 1.300 en schat de uiteindelijke verliezen met behulp van een naar volume gewogen kettingladdermethode op gerapporteerde verliezen. De grafiek wordt direct gereproduceerd, waarbij de oorspronkelijke geplotte waarden behouden blijven.
Het gerapporteerde tot-ultieme verschil voor 2025 bedraagt 25,1 procentpunten. De werkelijke ontwikkeling kan hoger of lager zijn. Dit is een illustratief actuarieel voorbeeld, geen klantresultaat.
- Betaalde schaderatio
- 30.8%Reeds uitgevoerde betalingen
- Gerapporteerde schaderatio
- 58.5%Betaalde schades plus dossierreserves
- Geschatte uiteindelijke schaderatio
- 83.6%Inclusief verwachte toekomstige schadeontwikkeling
Gerapporteerd als uiteindelijk geschat: een verschil van 25,1 procentpunt. De uiteindelijke schatting blijft met onzekerheid omgeven.
Laat de definitie met het getal meereizen
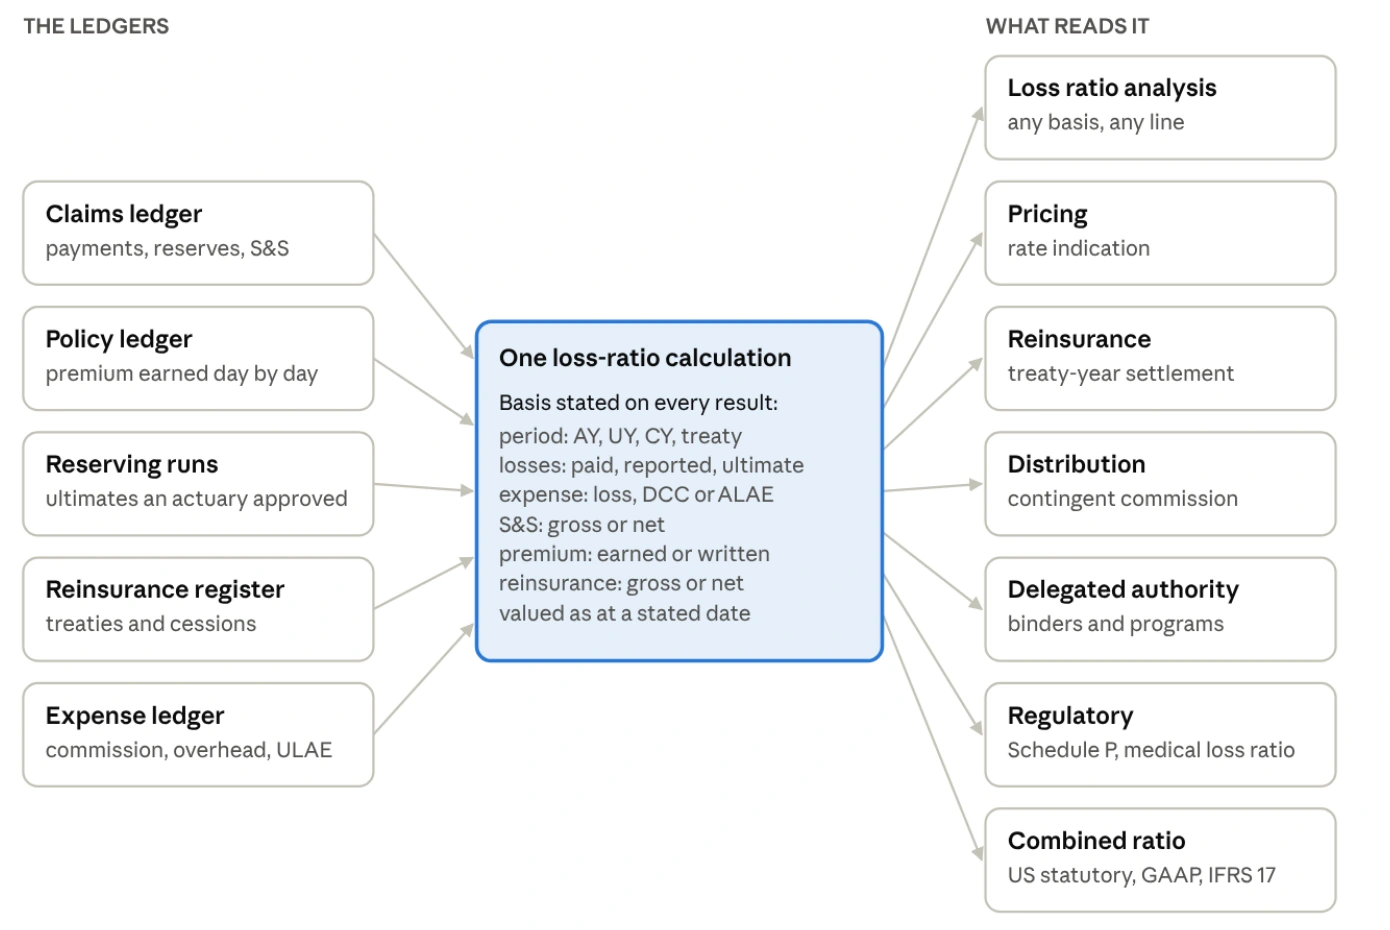
Ik wil dat een verliesratioresultaat de essentiële context ervan bevat: de portefeuille en de periode, de waarderingsdatum, de verliesmaatstaf, de behandeling van schadekosten, de premiemaatstaf en de behandeling van verhaalde bedragen en herverzekering. Een goedgekeurde uiteindelijke schatting moet ook de reserveringsrun en de verantwoordelijke beoordelaar identificeren.
Zo is bijvoorbeeld ‘in het ongevalsjaar gerapporteerde verlies en toegewezen claim-kostenratio, op de verdiende verzekeringspremie, na afgestane herverzekering, gewaardeerd op 31 december 2025’ substantieel nuttiger dan ‘verliesratio: 58,5%’. In de onderliggende documenten moet uitleg worden gegeven over eventuele aanvullende behandelingen van berging, subrogatie en niet-toegewezen uitgaven.
Dit is een praktische managementcontrole. Acceptatie-, financiële, actuariële en herverzekeringsteams kunnen verschillende inzichten gebruiken als hun doeleinden verschillend zijn. Ze zouden deze standpunten met elkaar moeten kunnen verzoenen zonder de berekening te reconstrueren op basis van losse spreadsheets.
 Afbeelding op volledige grootte bekijken
Originele afbeelding van het meegeleverde papier; afbeeldingslabels blijven in het Engels.
Lees de uitleg en aannames
Inputs: uitkeringen en reserves; polispremie; goedgekeurde reserveringsritten; verdragen en concessies; en onkostenregistratie. Bij de berekening worden de periode, de verliesmaatstaf, de kostenbehandeling, de terugvorderingen, de premiebasis, de herverzekeringsbehandeling en de waarderingsdatum geregistreerd.
Outputs ondersteunen analyse van verliesratio's, prijsstelling, herverzekering, distributie, gedelegeerde bevoegdheden, rapportage door toezichthouders en analyse van gecombineerde ratio's. Een gedeelde berekeningsbasis ondersteunt consistente definities; elk gebruik vereist nog steeds zijn eigen passende contractuele, actuariële en boekhoudkundige regels.
Drie vermijdbare fouten met materiële gevolgen
Ten eerste: verwar portefeuillegroei niet met winstgevendheid. de geschreven verzekeringspremie en de verdiende verzekeringspremie beantwoorden verschillende vragen. Het vergelijken van verliezen met een snelgroeiende noemer van de geschreven premie kan een misleidend prestatiesignaal opleveren. Selecteer de noemer die bij het doel past en vermeld deze expliciet.
Ten tweede: aggregeer de onderliggende bedragen voordat u ze deelt. In een eenvoudig voorbeeld heeft een segment met een premie van 100 en geen verliezen een verhouding van 0%. Een tweede segment met een premie van 1.000 en een verlies van 800 heeft een verhouding van 80%. De portefeuilleverliesratio is 800 gedeeld door 1.100, ofwel 72,7% – niet de 40% die wordt verkregen door het middelen van de twee percentages. Dit voorbeeld is exclusief kosten.
Ten derde: houd schone zaken in de populatie en onopgeloste gegevens zichtbaar. Een segment met een geldige positieve premie en geen claims hoort thuis in de analyse. Een claim die niet aan een polis kan worden gekoppeld, hoort thuis in een uitzonderingsproces, waarbij de financiële gevolgen ervan openbaar worden gemaakt. Ontbrekende gegevens zijn niet hetzelfde als nul verlies.
Van historische ervaring naar een verantwoorde prijsbeslissing
Een historische verliesratio is een startpunt voor de prijsstelling, en geen tariefinstructie. In de CAS Basic Ratemaking-tekst wordt uitgelegd waarom bij prospectieve analyse rekening wordt gehouden met de ontwikkeling van verliezen, de trend, de huidige premieniveaus, kosten en winstvoorzieningen. De actuaris moet veronderstellingen selecteren die passend zijn voor de onderneming.
Vaste en variabele uitgaven mogen niet als onderling uitwisselbaar worden behandeld. Geloofwaardigheid heeft ook een expliciete methode en een verdedigbare aanvulling nodig. Een enkele drempel voor het tellen van claims of de automatische aanname dat er “geen verandering” is, is geen universeel antwoord voor elke portefeuille.
Voor leiderschap is de bruikbare output een aanbeveling met een uitleg: wat is er veranderd, welke aannames bepalen het resultaat, hoe gevoelig is het en wie heeft het beoordeeld? Dat maakt uitdaging mogelijk voordat een prijsbeslissing klanten bereikt.
Wanneer de ratio geld verplaatst, moet het contract bepalend zijn
Een verliesratio kan van invloed zijn op een provisie op glijdende schaal, een winstprovisie of een totale bescherming. Op dat moment kan een definitiefout een schikkingsgeschil worden. De verdragstekst moet de relevante premie, verliezen, kosten, termijnen, limieten, ontwikkelingsbepalingen en aanpassingsschema bepalen.
Beschouw een illustratieve verdragsherziening. Het team identificeert eerst de gedekte bedrijfs- en contractperiode. Vervolgens worden de premies en de in aanmerking komende verliezen op elkaar afgestemd, wordt de overeengekomen behandeling van uitstaande claims en andere herverzekeringen toegepast, wordt de contractuele aanpassing berekend en wordt goedkeuring verkregen vóór de afwikkeling. Bij elke stap moeten ondersteunende gegevens bewaard blijven.
Een goedgekeurde schatting van het uiteindelijke verlies wordt niet automatisch de contractuele afwikkelingsbasis. Ook maakt niet elk verdrag gebruik van de verdiende verzekeringspremie of dezelfde behandeling van IBNR. De actuariële visie en het momenteel te betalen bedrag kunnen om legitieme redenen verschillen; het systeem zou het verschil moeten verklaren.
Voor zaken met gedelegeerde bevoegdheden vereisen cumulatieve bordereaux bijzondere zorg. Door opeenvolgende cumulatieve snapshots toe te voegen, kunnen bedragen dubbel worden geteld. Het datamodel moet een huidige positie onderscheiden van bewegingen gedurende de periode en correcties en uitsluitingen met elkaar in overeenstemming brengen voordat er gerapporteerd wordt.
Stem de rapportagevisies af in plaats van aan te nemen dat ze gelijkwaardig zijn
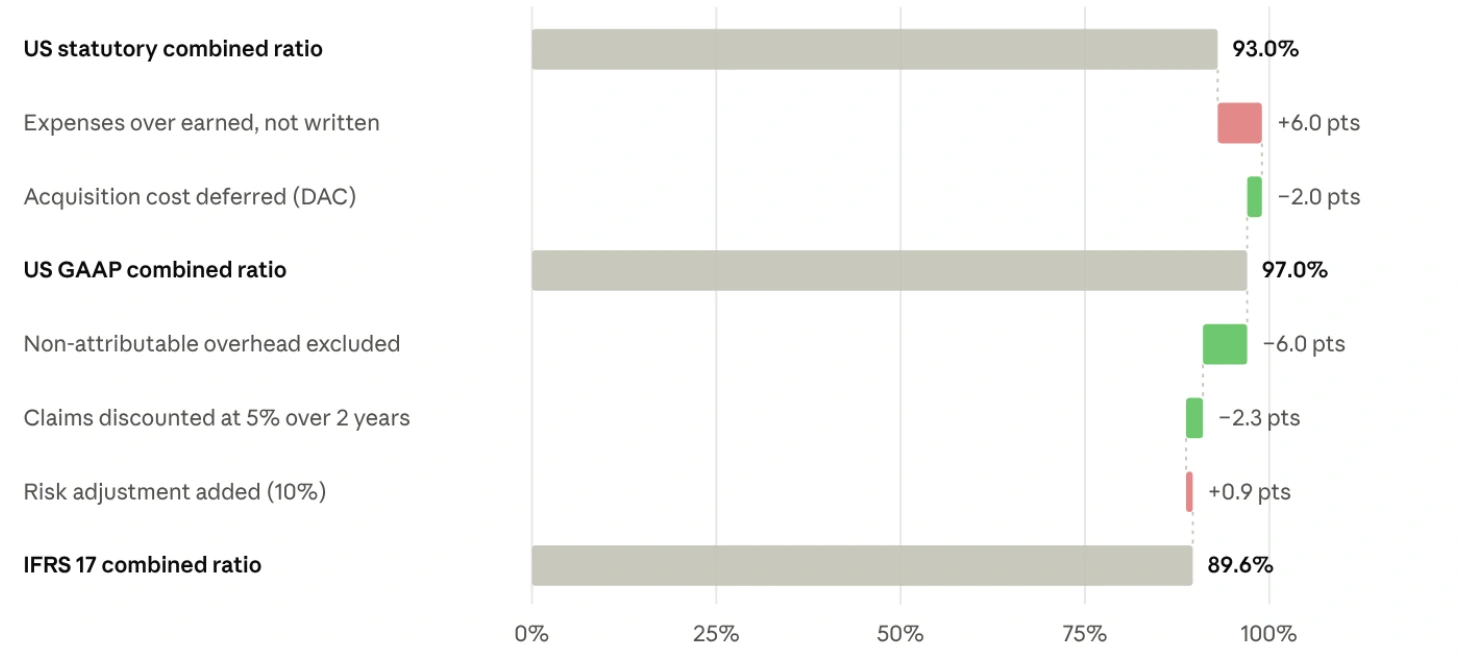
Amerikaanse wettelijke rapportage, US GAAP en IFRS 17 voldoen aan verschillende rapportagevereisten. Een afstemming moet veranderingen identificeren in de kostenverantwoording, de opbrengstmaatstaf, verdiscontering, risicoaanpassing en de behandeling van herverzekering, waar relevant. Een andere verhouding betekent niet automatisch een andere economische uitkomst.
Onder IFRS 17 zijn de verzekeringsopbrengsten exclusief beleggingscomponenten en worden ze afzonderlijk gepresenteerd van de inkomsten of uitgaven uit verzekeringsfinanciering. Het mag niet simpelweg opnieuw worden bestempeld als ‘verdiende verzekeringspremie’. Vergelijkingen met gecombineerde ratio's vereisen ook de metrische definitie en het boekhoudbeleid van het bedrijf; er bestaat niet één numerieke conversie die bij iedere verzekeraar past.
De voorbeelden in deze discussie hebben hoofdzakelijk betrekking op de P&C-verliesratio-analyse. Levens-, lijfrente- en zorgportefeuilles vereisen maatregelen die geschikt zijn voor hun producten en rapportagedoeleinden. Een P&C-verliesratio mag niet worden gepresenteerd als een volledige maatstaf voor de winstgevendheid van levensverzekeringen of als de gereguleerde medische schaderatio die wordt gebruikt voor kortingen op ziektekostenverzekeringen.
 Afbeelding op volledige grootte bekijken
Originele afbeelding van het meegeleverde papier; afbeeldingslabels blijven in het Engels.
Lees de uitleg en aannames
Het voorbeeld begint bij 93,0%. Het wijzigen van de kostennoemer voegt 6,0 procentpunten toe; de veronderstelde aanpassing van de aanschaffingskosten trekt daar 2,0 van af, wat 97,0% oplevert. De resterende geïllustreerde aanpassingen zijn −6,0 voor niet-toerekenbare overhead, −2,3 voor verdiscontering en +0,9 voor risicoaanpassing, wat neerkomt op 89,6%. Cijfers zijn afgerond.
De bronaannames omvatten de verdiende premie van 1.000, de geboekte premie van 1.250, verliezen en toegerekende claimkosten van 650, niet-toegewezen claimkosten van 40, en gespecificeerde acquisitie- en overheadkosten. In de grafiek wordt uitgegaan van een disconteringsvoet van 5% over twee jaar en een risicoaanpassing van 10%.
Voor een daadwerkelijke rapportagebrug moeten financiële en actuariële teams de erkenning van opbrengsten, de toewijzing van kosten, bewegingen van verplichtingen, verdiscontering, risicoaanpassing en de definitie van de ratio van het bedrijf valideren. IFRS 17 verzekeringsinkomsten mogen niet simpelweg worden behandeld als verdiende premie.
AI moet het bewijsmateriaal gemakkelijker te onderzoeken maken
Ik zie een waardevolle rol voor AI bij het vinden van niet-overeenkomende gegevens, het benadrukken van ongebruikelijke bewegingen en het voorbereiden van verklaringen voor beoordeling door deskundigen. Het kan de tijd verminderen die wordt besteed aan het zoeken naar de reden waarom twee rapporten het niet eens zijn. Het voordeel hangt af van de toegang tot consistente, traceerbare informatie.
De berekening zelf moet reproduceerbaar blijven. Een gegenereerde verklaring is geen vervanging voor het onderliggende grootboek, een goedgekeurde actuariële veronderstelling of een contractuele interpretatie. Als de vereiste input ontbreekt, moet de workflow de kloof identificeren in plaats van stilletjes een doelratio te vervangen en deze als waargenomen ervaring te presenteren.
Actuarissen blijven verantwoordelijk voor methoden en aannames; financiële en herverzekeringsprofessionals behouden hun respectieve goedkeuringsverantwoordelijkheden. Effectieve automatisering geeft deze mensen beter bewijs en meer tijd om hun oordeel te vellen.
Hoe Genellipse helpt een ratio om te zetten in een verantwoorde beslissing
Onze AegisNow-aanpak verbindt polis-, claim-, reserverings-, herverzekerings- en onkosteninformatie rond een expliciete berekeningsbasis. Het doel is een gedeelde, beheerste basis voor verzekeringsbeslissingen: consistente brongegevens, duidelijk gelabelde standpunten, gecontroleerde aannames en een traceerbaar pad van een resultaat naar het ondersteunende bewijsmateriaal.
We beginnen met het daadwerkelijke probleem van een partner, bijvoorbeeld een terugkerend verschil tussen acceptatie- en financiële rapporten, een langzame verdragsafstemming of onzekerheid over een jonge portefeuille. Samen komen we tot overeenstemming over de bedrijfsdefinitie, identificeren we gezaghebbende gegevens en bouwen we een referentieberekening op die de verantwoordelijke professionals kunnen valideren.
GeneData en onze integratiediensten kunnen helpen bij het verbinden van bestaande administratie- en financiële systemen, het in kaart brengen van identificatiegegevens en het blootleggen van uitzonderingen op de gegevenskwaliteit. AegisNow biedt de verzekeringsworkflowcontext. Cortex AI OS kan beheerde agentworkflows ondersteunen voor bewijsvoorbereiding en onderzoek naar uitzonderingen, waarbij toegangscontroles en menselijke goedkeuringsgrenzen worden gedefinieerd voor de implementatie.
Vervolgens valideren we representatieve gevallen: een verliesvrij segment, een te laat gerapporteerde claim, een herziening van de reserve, een beleid dat de rapportageperioden overschrijdt en een verdragsaanpassing. Toepasselijke boekhoud- en contractvereisten worden overeengekomen met de specialisten van de verzekeraar. Succes wordt gemeten aan de hand van de afstemmingstijd, onverklaarde verschillen, handmatige herbewerking en volledigheid van bewijsmateriaal – en niet aan een niet-onderbouwde belofte om de verzekeringsresultaten te verbeteren.
Dit is partnerschap met verantwoordelijkheid tijdens de levering. Het is onze rol om technologie, data en professionele expertise met elkaar te verbinden, zodat de organisatie met vertrouwen kan opereren en deze capaciteit kan behouden.
VAN INZICHT NAAR PRAKTIJK
Ontdek de mogelijkheden van AegisNowVijf vragen voor de volgende portfoliobeoordeling
1. Wat staat er precies in de teller en de noemer, en hoe worden de punten op elkaar afgestemd?
2. Wordt het resultaat betaald, gerapporteerd of uiteindelijk geschat – en wat is de taxatiedatum?
3. Welke uitgaven, terugvorderingen, herverzekeringen en gegevensuitsluitingen verklaren het verschil met andere rapporten?
4. Kan het team het resultaat reproduceren, de goedgekeurde aannames identificeren en de onzekerheid ervan verklaren?
5. Is dit de juiste basis voor de beslissing die we gaan nemen, inclusief een eventuele contractuele betaling?
Voor mij is de norm eenvoudig: elk belangrijk verzekeringsnummer moet voldoende context bevatten om een verantwoorde beslissing te ondersteunen. Zo gaan we van een dashboard dat er nauwkeurig uitziet, naar een organisatie die de risico’s begrijpt.