DO ARQUIVO
O rácio de sinistralidade: uma base de cálculo, não apenas um número
Por que as seguradoras precisam entender as perdas, os prêmios, o período e o resseguro por trás de cada índice — e como o AegisNow conecta esse entendimento a melhores decisões.
Quando uma equipe de liderança de seguros observa um índice de sinistralidade de 58,5%, a questão imediata geralmente é se o negócio está apresentando um bom desempenho. A minha primeira pergunta é diferente: 58,5% de quê, medido como e em que data? Uma percentagem precisa pode ocultar uma definição imprecisa. Antes de utilizá-lo para precificar um produto, avaliar um portfólio ou fazer um acordo com uma resseguradora, precisamos entender a base por trás dele.
Uma carteira de seguros. Três respostas. Diferentes decisões de negócios.
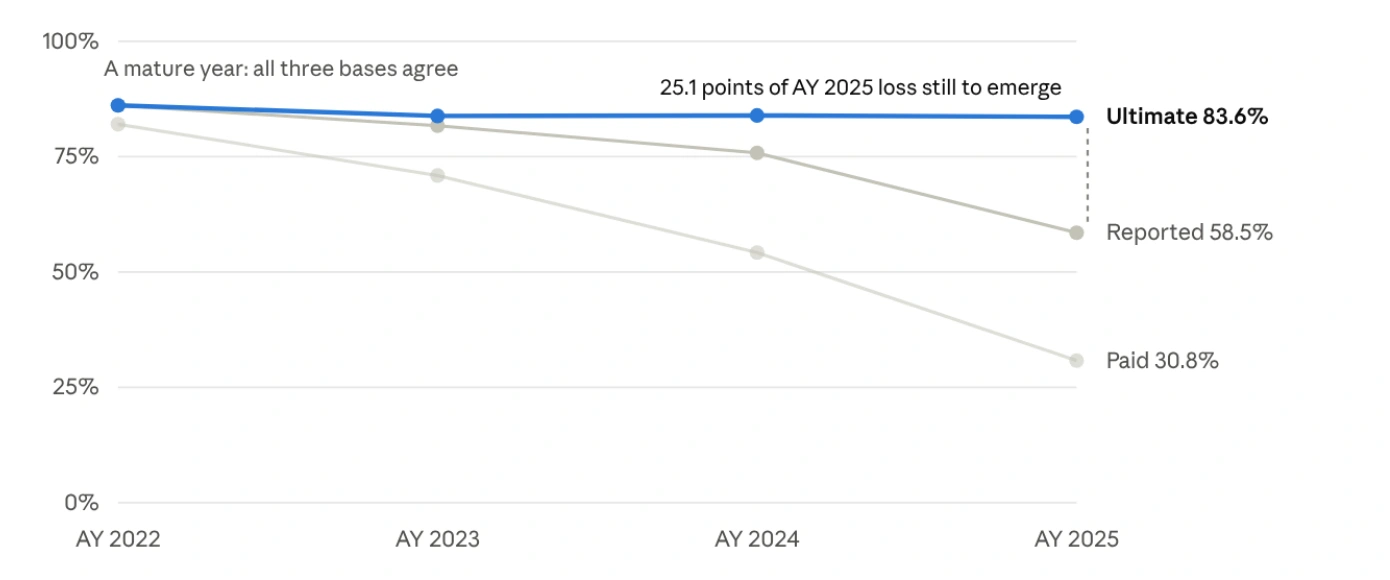
O exemplo ilustrativo em nosso artigo sobre índice de sinistralidade mostra por que isso é importante. Para o ano de acidente mais recente, o índice de sinistralidade com base em sinistros de seguros pagos é de 30,8%, o índice de sinistralidade com base em sinistros de seguros relatados é de 58,5% e o índice de sinistralidade final estimado é de 83,6%. Esses números descrevem a mesma carteira de seguros em diferentes bases de perdas. Não são três versões concorrentes da verdade.
Os sinistros pagos correspondem aos pagamentos já efetuados. Neste exemplo, os sinistros declarados incluem os montantes pagos e as provisões para os sinistros conhecidos. A estimativa dos sinistros últimos incorpora também a evolução futura esperada, incluindo sinistros ocorridos mas ainda não declarados e o desenvolvimento dos sinistros já conhecidos. A diferença de 25,1 pontos percentuais entre o rácio declarado e o rácio último estimado altera a análise da carteira.
Fundamentalmente, 83,6% é uma estimativa, não uma promessa sobre o resultado final. Um atuário deve avaliar o método, as premissas e a incerteza. Um baixo rácio entre sinistros de seguros pagos e prémios de seguros numa carteira jovem não demonstra, por si só, um forte desempenho de subscrição.
 Ver gráfico em tamanho real
Gráfico original do papel fornecido; os rótulos das imagens permanecem em inglês.
Leia a explicação e suposições
O artigo utiliza uma carteira ilustrativa com prêmios ganhos variando de 1.000 a 1.300 e estima as perdas finais usando um método de escada em cadeia ponderado por volume nas perdas relatadas. O gráfico é reproduzido diretamente, preservando os valores originais plotados.
A diferença reportada em relação ao valor final de 2025 é de 25,1 pontos percentuais. O desenvolvimento real pode ser maior ou menor. Este é um exemplo atuarial ilustrativo e não um resultado do cliente.
- Rácio de sinistralidade paga
- 30.8%Pagamentos já efetuados
- Rácio de sinistralidade declarada
- 58.5%Sinistros pagos mais provisões para sinistros declarados
- Rácio de sinistralidade última estimada
- 83.6%Incluindo desenvolvimento de sinistro futuro esperado
Relatado ao valor final estimado: uma diferença de 25,1 pontos percentuais. A estimativa final permanece sujeita a incerteza.
Faça a definição viajar com o número
Desejo que o resultado do índice de sinistralidade carregue seu contexto essencial: a carteira e o período, a data de avaliação, a medida de perda, o tratamento de despesas com sinistros, a medida de prêmio e o tratamento de recuperações e resseguros. Uma estimativa final aprovada também deve identificar o período de reserva e o revisor responsável.
Por exemplo, “perda relatada no ano do acidente e índice de despesas de sinistro alocado, sobre prêmio de seguro ganho, após resseguro cedido, avaliado em 31 de dezembro de 2025” é substancialmente mais útil do que “índice de sinistralidade: 58,5%”. Os registros subjacentes devem explicar qualquer tratamento adicional de salvamento, sub-rogação e despesas não alocadas.
Este é um controle de gestão prático. As equipes de subscrição, finanças, atuarial e resseguro podem usar visões diferentes quando seus objetivos diferem. Eles deveriam ser capazes de reconciliar essas visões sem reconstruir o cálculo a partir de planilhas desconectadas.
 Ver gráfico em tamanho real
Gráfico original do papel fornecido; os rótulos das imagens permanecem em inglês.
Leia a explicação e suposições
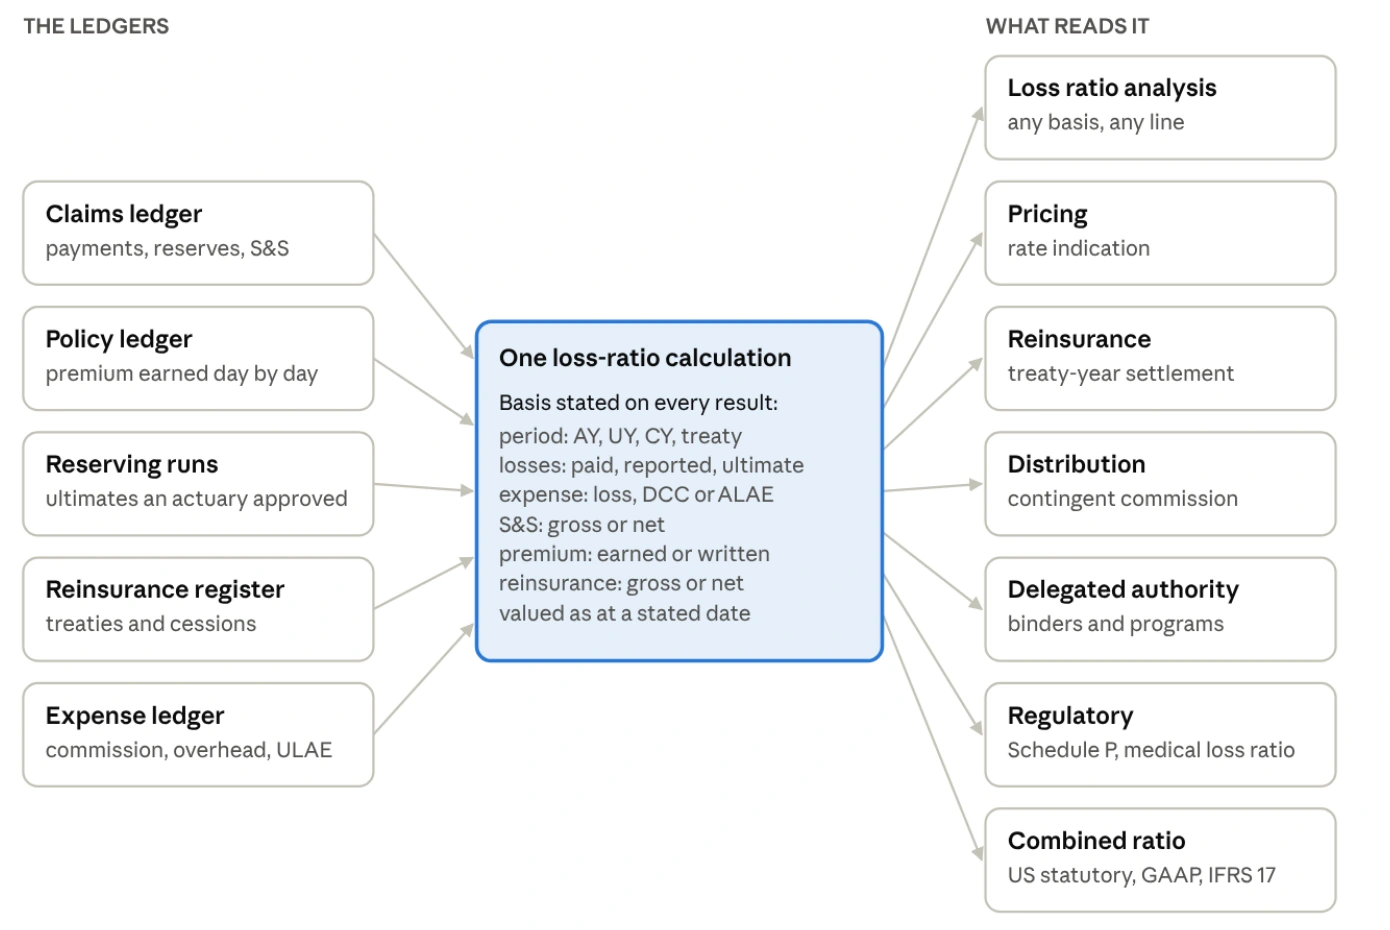
Entradas: pagamentos de sinistros e reservas; prêmio da apólice; corridas de reserva aprovadas; tratados e cessões; e registros de despesas. O cálculo registra o período, medida de perda, tratamento de despesas, recuperações, base de prêmio, tratamento de resseguro e data de avaliação.
Os resultados apoiam a análise de índices de sinistralidade, preços, resseguros, distribuição, autoridade delegada, relatórios regulatórios e análise de índices combinados. Uma base de cálculo compartilhada suporta definições consistentes; cada uso ainda requer regras contratuais, atuariais e contábeis próprias e adequadas.
Três erros evitáveis com consequências materiais
Primeiro, não confunda crescimento do portfólio com lucratividade. o prêmio de seguro emitido e o prêmio de seguro ganho respondem a perguntas diferentes. Comparar as perdas com um denominador de prêmio escrito em rápido crescimento pode produzir um sinal de desempenho enganoso. Selecione o denominador apropriado ao propósito e declare-o explicitamente.
Em segundo lugar, agregue os valores subjacentes antes de dividir. Num exemplo simples, um segmento com prêmio de 100 e sem perdas tem índice de 0%. Um segundo segmento com prêmio de 1.000 e perdas de 800 tem um índice de 80%. O índice de perda da carteira é 800 dividido por 1.100, ou 72,7% – e não os 40% obtidos pela média das duas porcentagens. Este exemplo exclui despesas.
Terceiro, manter os negócios limpos na população e os dados não resolvidos visíveis. Um segmento com prêmio positivo válido e sem sinistros pertence à análise. Um sinistro que não possa ser correspondido a uma apólice enquadra-se num processo de exceção, sendo o seu impacto financeiro divulgado. Dados ausentes não são o mesmo que perda zero.
Da experiência histórica a uma decisão de preços responsável
Um índice de sinistralidade histórico é um ponto de partida para a precificação, não uma instrução de taxa. O texto de determinação de taxas básicas CAS explica por que a análise prospectiva considera o desenvolvimento de perdas, tendências, níveis atuais de taxas de prêmio, despesas e provisões de lucros. O atuário deve selecionar premissas apropriadas ao negócio.
Despesas fixas e variáveis não devem ser tratadas como intercambiáveis. A credibilidade também precisa de um método explícito e de um complemento defensável. Um limite único de contagem de sinistros ou uma suposição automática de “nenhuma alteração” não é uma resposta universal para todas as carteiras.
Para a liderança, o resultado útil é uma recomendação com uma explicação: o que mudou, quais pressupostos impulsionam o resultado, quão sensível é e quem o revisou. Isso torna possível o desafio antes que uma decisão de preço chegue aos clientes.
Quando a proporção movimenta dinheiro, o contrato deve controlar
Um índice de sinistralidade pode influenciar uma comissão em escala móvel, comissão de lucro ou proteção agregada. Nesse ponto, um erro de definição pode tornar-se uma disputa de acordo. A redação do contrato deverá determinar os respectivos prêmios, perdas, despesas, prazos, limites, disposições de desenvolvimento e cronograma de reajuste.
Considere uma revisão ilustrativa do tratado. A equipe primeiro identifica o negócio coberto e o período do contrato. Em seguida, reconcilia o prêmio em questão e as perdas elegíveis, aplica o tratamento acordado de sinistros pendentes e outros resseguros, calcula o ajuste contratual e obtém a aprovação antes da liquidação. Cada etapa deve reter registros de apoio.
Uma estimativa de perda final aprovada não se torna automaticamente a base de liquidação contratual. Nem todo tratado utiliza prêmio de seguro ganho ou o mesmo tratamento de IBNR. A visão atuarial e o valor atualmente a pagar podem diferir por razões legítimas; o sistema deve explicar a diferença.
Para negócios com autoridade delegada, os bordereaux cumulativos requerem cuidados especiais. Adicionar instantâneos cumulativos sucessivos pode duplicar os valores. O modelo de dados deve distinguir uma posição atual dos movimentos durante o período e reconciliar correções e exclusões antes do relatório.
Reconciliar visualizações de relatórios em vez de assumir que são equivalentes
Relatórios legais dos EUA, US GAAP e IFRS 17 atendem a requisitos de relatórios diferentes. Uma reconciliação deve identificar alterações no reconhecimento de despesas, na medida das receitas, nos descontos, no ajustamento do risco e no tratamento do resseguro, quando relevante. Um rácio diferente não significa automaticamente um resultado económico diferente.
De acordo com IFRS 17, a receita de seguros exclui componentes de investimento e é apresentada separadamente das receitas ou despesas financeiras de seguros. Não deveria ser simplesmente renomeado como “prêmio de seguro ganho”. As comparações de índices combinados também exigem a definição de métricas e políticas contábeis da empresa; não existe uma conversão numérica única que se adapte a todas as seguradoras.
Os exemplos nesta discussão referem-se principalmente à análise da taxa de perda P&C. As carteiras de vida, renda vitalícia e saúde exigem medidas adequadas aos seus produtos e finalidades de reporte. O índice de sinistralidade P&C não deve ser apresentado como uma medida completa da lucratividade do seguro de vida ou como o índice de sinistralidade médica regulamentado usado para descontos de seguro saúde.
 Ver gráfico em tamanho real
Gráfico original do papel fornecido; os rótulos das imagens permanecem em inglês.
Leia a explicação e suposições
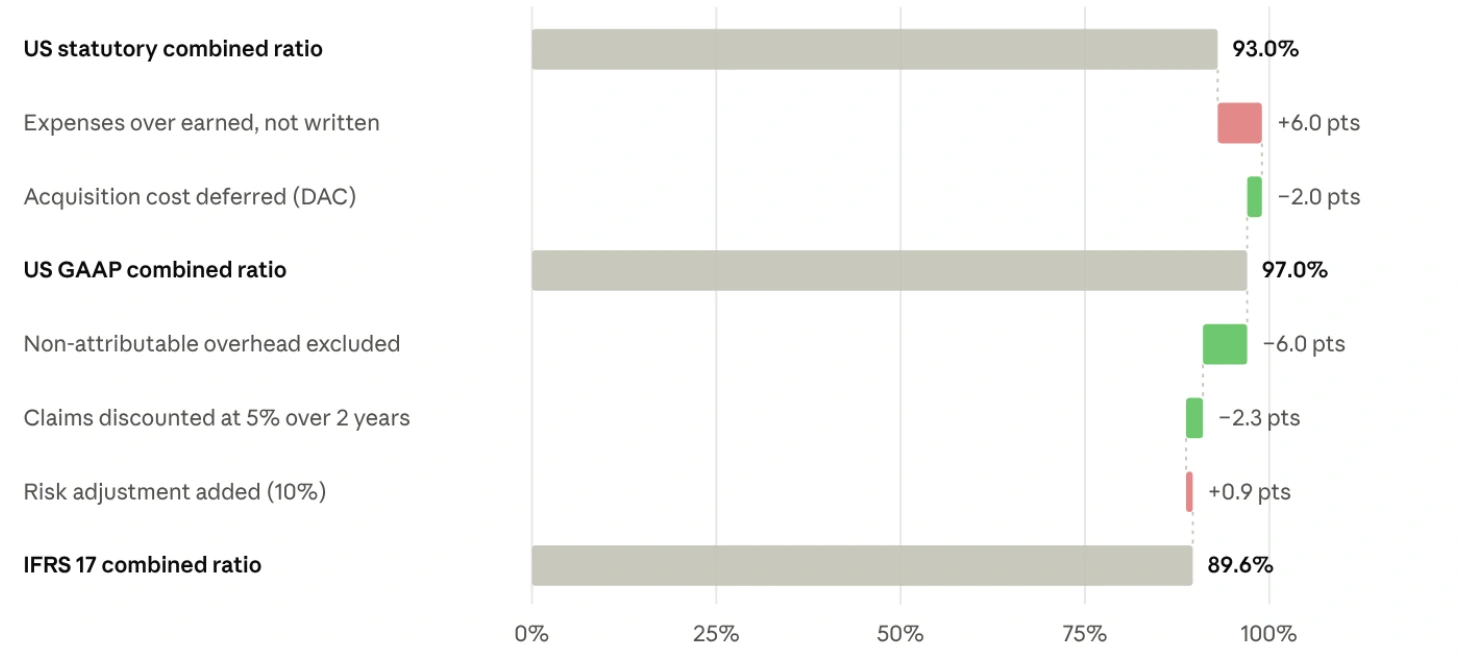
O exemplo começa em 93,0%. A alteração do denominador da despesa acrescenta 6,0 pontos percentuais; o ajuste do custo de aquisição assumido subtrai 2,0, produzindo 97,0%. Os restantes ajustes ilustrados são -6,0 para despesas gerais não atribuíveis, -2,3 para desconto e +0,9 para ajuste de risco, produzindo 89,6%. Os números são arredondados.
As premissas de origem incluem prêmio ganho de 1.000, prêmio emitido de 1.250, perdas e despesas de sinistros alocadas de 650, despesas de sinistros não alocadas de 40 e custos indiretos e de aquisição especificados. O gráfico pressupõe uma taxa de desconto de 5% ao longo de dois anos e um ajuste de risco de 10%.
Para uma ponte de relatórios real, as equipes financeiras e atuariais devem validar o reconhecimento de receitas, a alocação de despesas, movimentos de passivos, descontos, ajuste de risco e a definição de índice da empresa. A receita de seguro IFRS 17 não deve ser tratada simplesmente como prêmio ganho.
A IA deve tornar as evidências mais fáceis de examinar
Vejo um papel valioso para a IA na localização de registros incompatíveis, destacando movimentos incomuns e preparando explicações para revisão por especialistas. Isso pode reduzir o tempo gasto na pesquisa do motivo pelo qual dois relatórios discordam. O benefício depende do acesso a informações consistentes e rastreáveis.
O cálculo em si deve permanecer reproduzível. Uma explicação gerada não substitui o razão subjacente, um pressuposto atuarial aprovado ou uma interpretação contratual. Se faltarem os contributos necessários, o fluxo de trabalho deve identificar a lacuna em vez de substituir silenciosamente um rácio alvo e apresentá-lo como experiência observada.
Os atuários mantêm a responsabilidade pelos métodos e premissas; os profissionais de finanças e resseguros mantêm suas respectivas responsabilidades de aprovação. A automação eficaz dá a essas pessoas melhores evidências e mais tempo para exercer julgamento.
Como Genellipse ajuda a transformar uma proporção em uma decisão responsável
Nossa abordagem AegisNow conecta informações sobre apólices, sinistros, reservas, resseguros e despesas em torno de uma base de cálculo explícita. O objetivo é uma base compartilhada e governada para decisões de seguros: registros de fontes consistentes, visões claramente identificadas, suposições controladas e um caminho rastreável desde um resultado até suas evidências de apoio.
Começamos com o problema real de um parceiro – por exemplo, uma diferença recorrente entre os relatórios de subscrição e financeiros, uma reconciliação lenta do tratado ou incerteza sobre uma carteira jovem. Juntos, acordamos a definição do negócio, identificamos dados confiáveis e construímos um cálculo de referência que os profissionais responsáveis podem validar.
GeneData e nossos serviços de integração podem ajudar a conectar sistemas administrativos e financeiros existentes, mapear identificadores e expor exceções de qualidade de dados. AegisNow fornece o contexto do fluxo de trabalho de seguros. Cortex AI OS pode oferecer suporte a fluxos de trabalho de agentes governados para preparação de evidências e investigação de exceções, com controles de acesso e limites de aprovação humana definidos para a implementação.
Em seguida, validamos casos representativos: um segmento sem perdas, um sinistro reportado tardiamente, uma revisão de reserva, uma apólice que cruza períodos de relatório e um ajuste de tratado. Os requisitos contábeis e contratuais aplicáveis são acordados com os especialistas da seguradora. O sucesso é medido através do tempo de reconciliação, diferenças inexplicáveis, retrabalho manual e integridade das evidências – e não uma promessa sem suporte para melhorar os resultados de subscrição.
Trata-se de parceria com responsabilidade durante toda a entrega. Nosso papel é conectar tecnologia, dados e experiência profissional para que a organização possa operar e sustentar a capacidade com confiança.
DA REFLEXÃO À PRÁTICA
Explore as capacidades do AegisNowCinco perguntas para a próxima revisão do portfólio
1. O que exatamente está no numerador e no denominador e como os períodos são correspondidos?
2. O resultado é pago, reportado ou estimado – e qual é a data de avaliação?
3. Quais despesas, recuperações, resseguros e exclusões de dados explicam a diferença em relação a outros relatórios?
4. A equipe consegue reproduzir o resultado, identificar as premissas aprovadas e explicar sua incerteza?
5. Esta é a base correta para a decisão que estamos prestes a tomar, incluindo qualquer pagamento contratual?
Para mim, o padrão é simples: todo número de seguro importante deve vir com contexto suficiente para apoiar uma decisão responsável. É assim que passamos de um painel que parece preciso para uma organização que entende o seu risco.