DEPUIS LES ARCHIVES
Le ratio de sinistralité : une base de calcul, pas seulement un chiffre
Pourquoi les assureurs doivent comprendre les pertes, les primes, la période et la réassurance derrière chaque ratio, et comment AegisNow relie cette compréhension à de meilleures décisions.
Lorsqu'une équipe de direction d'assurance constate un taux de sinistralité de 58,5 %, la première question est souvent de savoir si l'entreprise se porte bien. Ma première question est différente : 58,5% de quoi, mesuré comment et à quelle date ? Un pourcentage précis peut cacher une définition imprécise. Avant de l’utiliser pour fixer le prix d’un produit, évaluer un portefeuille ou régler avec un réassureur, nous devons en comprendre les fondements.
Un portefeuille d'assurance. Trois réponses. Différentes décisions commerciales.
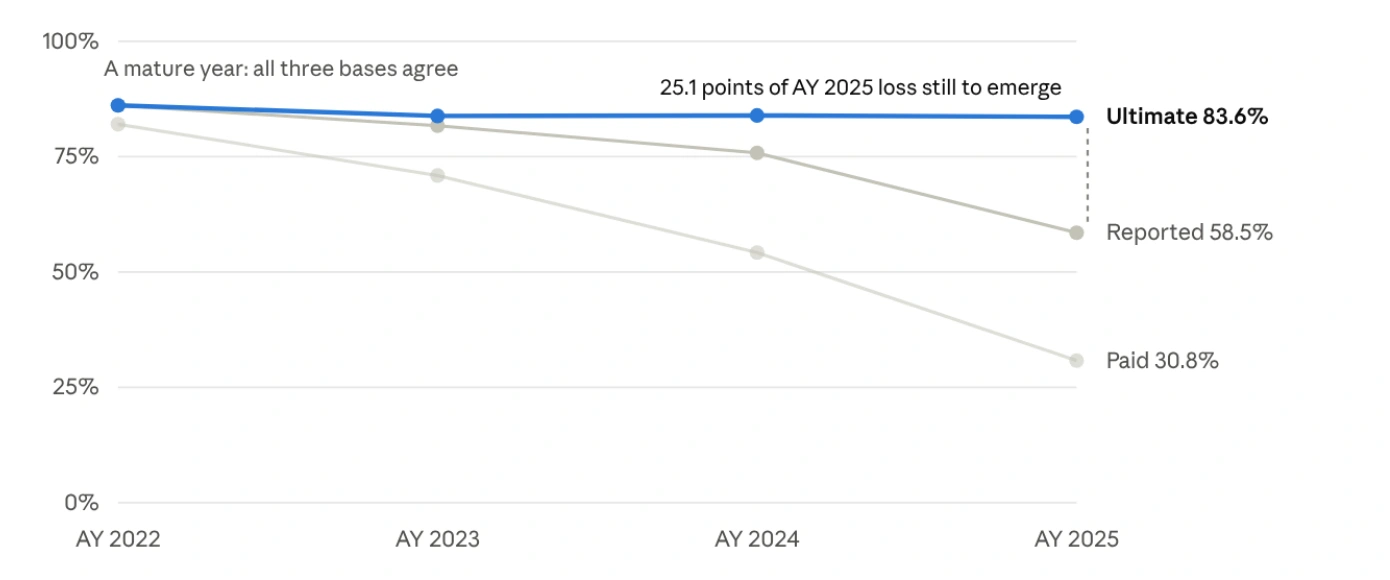
L'exemple illustratif de notre article sur le ratio de pertes montre pourquoi cela est important. Pour l'année d'accident la plus récente, le taux de sinistres basé sur les sinistres d'assurance payés est de 30,8 %, le taux de sinistres basé sur les sinistres déclarés est de 58,5 % et le taux de sinistres final estimé est de 83,6 %. Ces chiffres décrivent le même portefeuille d'assurance sur différentes bases de sinistres. Il ne s’agit pas de trois versions concurrentes de la vérité.
Les sinistres payés correspondent aux règlements déjà effectués. Dans cet exemple, les sinistres déclarés comprennent ces règlements et les provisions dossier par dossier pour les sinistres connus. L’estimation des sinistres ultimes intègre aussi le développement futur attendu, notamment les sinistres survenus mais non encore déclarés et l’évolution des sinistres connus. L’écart de 25,1 points de pourcentage entre le ratio déclaré et le ratio ultime estimé change l’analyse du portefeuille.
Fondamentalement, 83,6 % est une estimation, pas une promesse sur le résultat final. Un actuaire doit évaluer la méthode, les hypothèses et l'incertitude. Un faible ratio de sinistres payés par rapport aux primes d’assurance sur un jeune portefeuille ne démontre pas, en soi, une bonne performance de souscription.
 Afficher le graphique en taille réelle
Graphique original du papier fourni ; les étiquettes des images restent en anglais.
Lire l'explication et les hypothèses
Le document utilise un portefeuille illustratif avec une prime acquise allant de 1 000 à 1 300 et estime les pertes ultimes à l'aide d'une méthode d'échelle en chaîne pondérée en volume sur les pertes déclarées. Le graphique est reproduit directement, en préservant les valeurs originales tracées.
La différence entre 2025 et la valeur finale est de 25,1 points de pourcentage. Le développement réel peut être supérieur ou inférieur. Il s’agit d’un exemple actuariel illustratif et non d’un résultat client.
- Ratio de sinistralité payé
- 30.8%Paiements déjà effectués
- Ratio de sinistralité déclaré
- 58.5%Sinistres payés et provisions dossier par dossier
- Ratio de sinistralité ultime estimé
- 83.6%Y compris l’évolution future attendue des sinistres
Rapporté à l'estimation ultime : un écart de 25,1 points de pourcentage. L'estimation finale reste sujette à l'incertitude.
Faites voyager la définition avec le nombre
Je souhaite qu'un résultat de ratio de sinistres porte son contexte essentiel : le portefeuille et la période, la date d'évaluation, la mesure des pertes, le traitement des sinistres, la mesure des primes et le traitement des recouvrements et de la réassurance. Une estimation finale approuvée doit également identifier son cycle de réservation et son examinateur responsable.
Par exemple, « sinistre déclaré pour l'année de survenance et ratio des sinistres répartis, sur la prime d'assurance acquise, après réassurance cédée, valorisé au 31 décembre 2025 » est nettement plus utile que « taux de sinistre : 58,5 %. Les documents sous-jacents doivent expliquer tout traitement supplémentaire en matière de sauvetage, de subrogation et de dépenses non allouées.
Il s'agit d'un contrôle de gestion pratique. Les équipes de souscription, de finance, d’actuariat et de réassurance peuvent utiliser des points de vue différents lorsque leurs objectifs diffèrent. Ils devraient être capables de réconcilier ces points de vue sans reconstruire le calcul à partir de feuilles de calcul déconnectées.
 Afficher le graphique en taille réelle
Graphique original du papier fourni ; les étiquettes des images restent en anglais.
Lire l'explication et les hypothèses
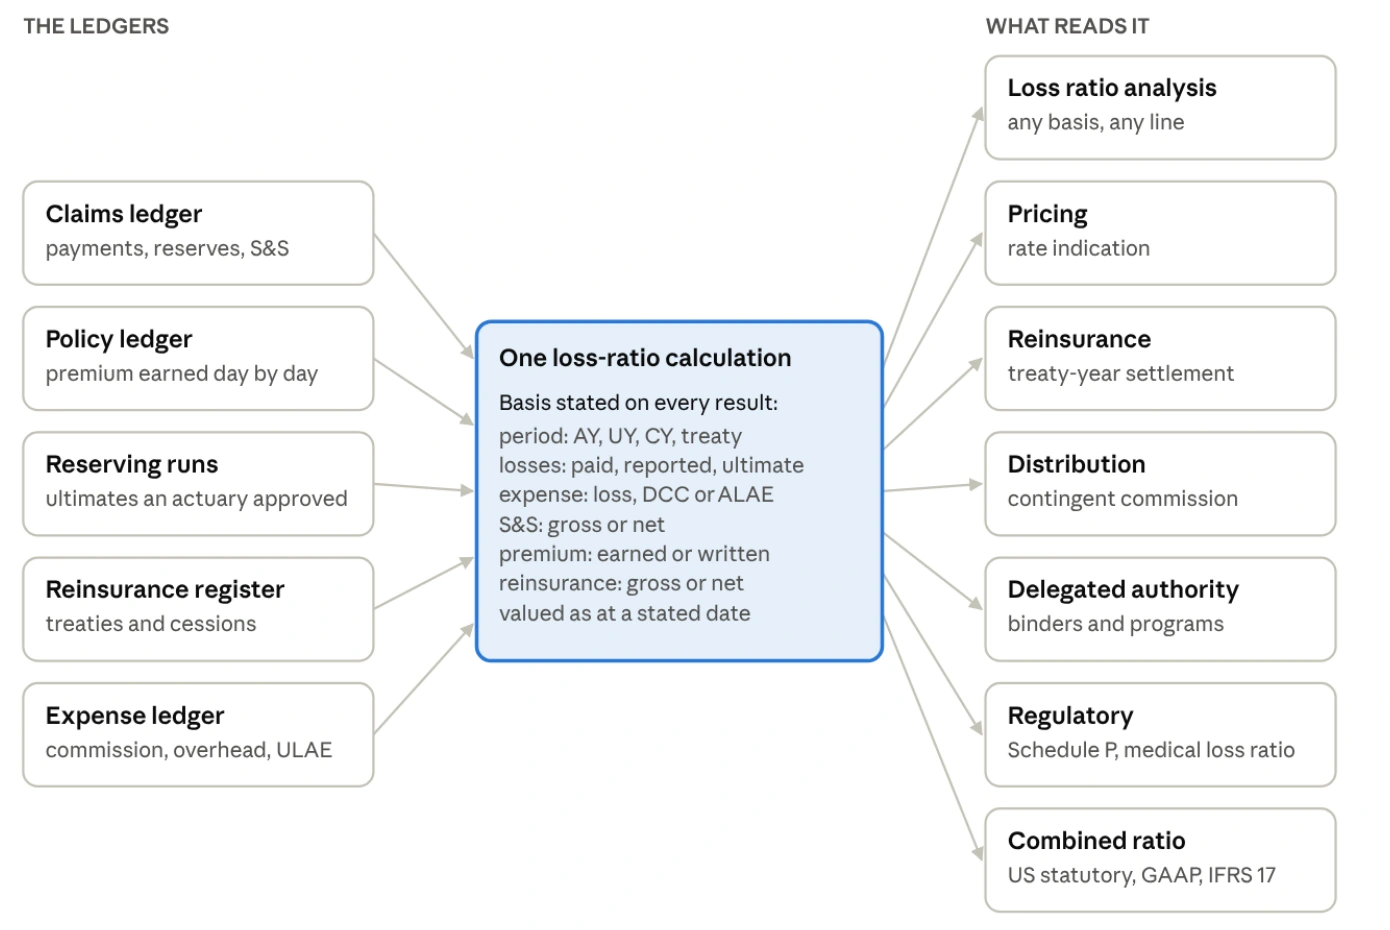
Entrées : règlements des sinistres et réserves ; prime de police ; courses de réservation approuvées ; traités et cessions; et les relevés de dépenses. Le calcul enregistre la période, la mesure des pertes, le traitement des dépenses, les recouvrements, la base des primes, le traitement de réassurance et la date d'évaluation.
Les résultats prennent en charge l'analyse du ratio de sinistres, la tarification, la réassurance, la distribution, l'autorité déléguée, les rapports réglementaires et l'analyse du ratio combiné. Une base de calcul partagée prend en charge des définitions cohérentes ; chaque utilisation nécessite néanmoins ses propres règles contractuelles, actuarielles et comptables adaptées.
Trois erreurs évitables aux conséquences matérielles
Premièrement, ne confondez pas croissance de portefeuille et rentabilité. la prime d'assurance écrite et la prime d'assurance gagnée répondent à différentes questions. Comparer les pertes avec un dénominateur de primes émises en croissance rapide peut produire un signal de performance trompeur. Sélectionnez le dénominateur approprié à l’objectif et indiquez-le explicitement.
Deuxièmement, agrégez les montants sous-jacents avant de les diviser. Dans un exemple simple, un segment avec une prime de 100 et aucune perte a un ratio de 0 %. Un deuxième segment avec une prime de 1 000 et des pertes de 800 a un ratio de 80 %. Le ratio de perte du portefeuille est de 800 divisé par 1 100, soit 72,7 %, et non les 40 % obtenus en faisant la moyenne des deux pourcentages. Cet exemple exclut les dépenses.
Troisièmement, gardez les affaires propres de la population et les données non résolues visibles. Un segment avec une prime positive valable et sans sinistre appartient à l'analyse. Une réclamation qui ne peut être rattachée à une police relève d'un processus d'exception, avec son impact financier divulgué. Les données manquantes ne sont pas la même chose que zéro perte.
De l'expérience historique à une décision tarifaire responsable
Un ratio de sinistres historique est un point de départ pour la tarification, et non une instruction de taux. Le texte de tarification de base CAS explique pourquoi l'analyse prospective prend en compte l'évolution des sinistres, la tendance, les niveaux actuels des taux de prime, les dépenses et les provisions pour bénéfices. L'actuaire doit sélectionner des hypothèses appropriées à l'entreprise.
Les dépenses fixes et variables ne doivent pas être considérées comme interchangeables. La crédibilité nécessite également une méthode explicite et un complément défendable. Un seuil unique de nombre de sinistres ou une hypothèse automatique de « aucun changement » ne constituent pas une réponse universelle pour chaque portefeuille.
Pour le leadership, le résultat utile est une recommandation accompagnée d'une explication : ce qui a changé, quelles hypothèses déterminent le résultat, à quel point il est sensible et qui l'a examiné. Cela rend la contestation possible avant qu’une décision de prix ne parvienne aux clients.
Lorsque le ratio déplace de l'argent, le contrat doit contrôler
Un ratio de sinistres peut influencer une commission dégressive, une commission sur les bénéfices ou une protection globale. À ce stade, une erreur de définition peut devenir un différend de règlement. Le libellé du traité doit déterminer les primes, pertes, dépenses, périodes, limites, dispositions de développement et calendrier d'ajustement pertinents.
Prenons un exemple d'examen d'un traité. L’équipe identifie d’abord l’activité couverte et la durée du contrat. Il rapproche ensuite la prime concernée et les pertes éligibles, applique le traitement convenu des sinistres en cours et des autres réassurances, calcule l'ajustement contractuel et obtient l'approbation avant le règlement. Chaque étape doit conserver des documents justificatifs.
Une estimation finale de perte approuvée ne devient pas automatiquement la base de règlement contractuel. Tous les traités n’utilisent pas non plus les primes d’assurance acquises ou le même traitement que IBNR. Le point de vue actuariel et le montant actuellement payable peuvent différer pour des raisons légitimes ; le système devrait expliquer la différence.
Pour les affaires en délégation, les bordereaux cumulatifs nécessitent une attention particulière. L’ajout d’instantanés cumulés successifs peut compter deux fois les montants. Le modèle de données doit distinguer une position actuelle des mouvements au cours de la période et concilier les corrections et les exclusions avant de créer un rapport.
Réconcilier les vues de reporting au lieu de supposer qu'elles sont équivalentes
Les rapports statutaires aux États-Unis, US GAAP et IFRS 17 répondent à différentes exigences de reporting. Un rapprochement doit identifier les changements dans la comptabilisation des dépenses, la mesure des revenus, l'actualisation, l'ajustement du risque et le traitement de la réassurance, le cas échéant. Un ratio différent ne signifie pas automatiquement un résultat économique différent.
Sous IFRS 17, les revenus d'assurance excluent les composantes d'investissement et sont présentés séparément des revenus ou dépenses financiers d'assurance. Il ne faut pas simplement rebaptiser ce terme « prime d’assurance gagnée ». Les comparaisons de ratios combinés nécessitent également la définition des mesures et les politiques comptables de l’entreprise ; il n’existe pas de conversion numérique unique qui convienne à chaque assureur.
Les exemples de cette discussion concernent principalement l'analyse du taux de perte P&C. Les portefeuilles d'assurance vie, de rente et d'assurance maladie nécessitent des mesures adaptées à leurs produits et à leurs objectifs de reporting. Un ratio de sinistres P&C ne doit pas être présenté comme une mesure complète de la rentabilité de l’assurance-vie ou comme le ratio de sinistres médicaux réglementés utilisé pour les rabais d’assurance maladie.
 Afficher le graphique en taille réelle
Graphique original du papier fourni ; les étiquettes des images restent en anglais.
Lire l'explication et les hypothèses
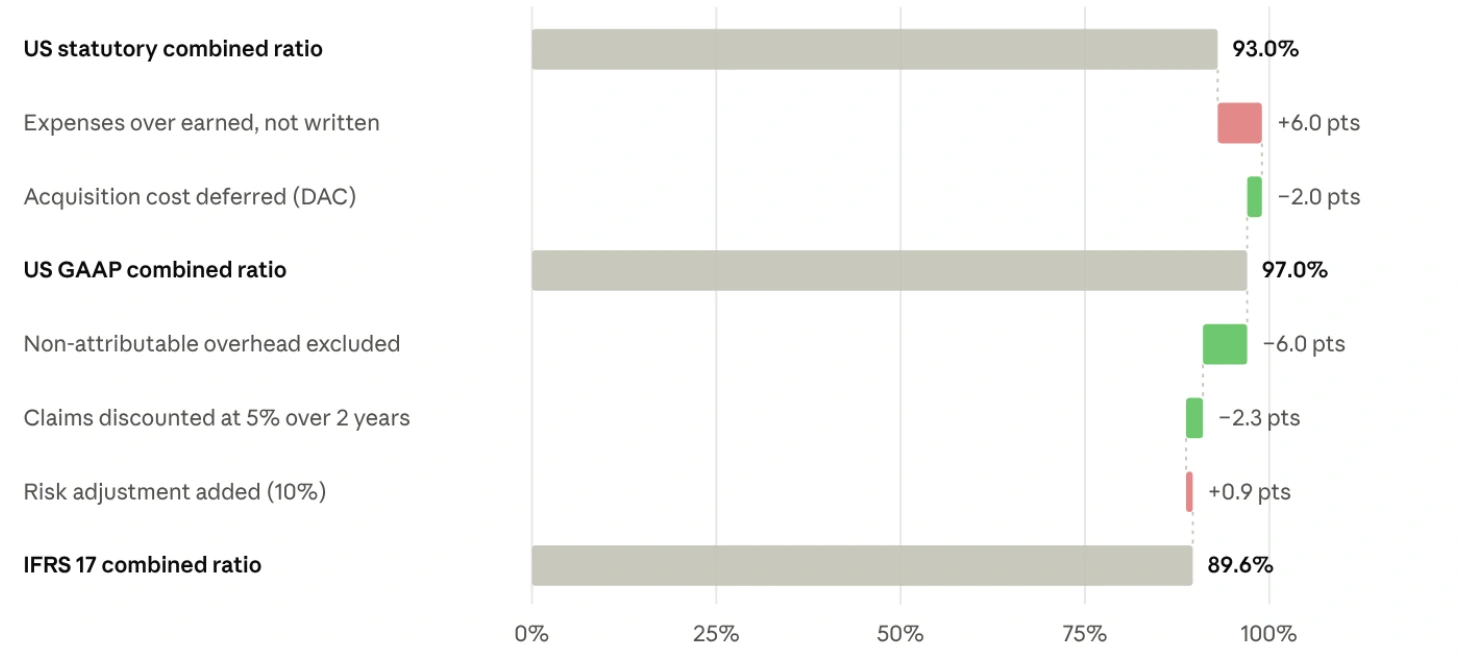
L'exemple commence à 93,0 %. La modification du dénominateur des dépenses ajoute 6,0 points de pourcentage ; l'ajustement supposé du coût d'acquisition soustrait 2,0, produisant 97,0 %. Les autres ajustements illustrés sont de −6,0 pour les frais généraux non imputables, de −2,3 pour l'actualisation et de +0,9 pour l'ajustement du risque, soit 89,6 %. Les chiffres sont arrondis.
Les hypothèses sources comprennent une prime acquise de 1 000, une prime émise de 1 250, des sinistres et des frais de sinistre répartis de 650, des frais de sinistre non répartis de 40 et des frais d'acquisition et frais généraux spécifiés. Le graphique suppose un taux d'actualisation de 5 % sur deux ans et un ajustement du risque de 10 %.
Pour un véritable pont de reporting, les équipes financières et actuarielles doivent valider la comptabilisation des revenus, la répartition des dépenses, les mouvements des passifs, l'actualisation, l'ajustement des risques et la définition des ratios de l'entreprise. Les revenus d’assurance IFRS 17 ne doivent pas être simplement traités comme des primes acquises.
L'IA devrait faciliter l'examen des preuves
Je vois un rôle précieux pour l'IA dans la recherche d'enregistrements incompatibles, la mise en évidence de mouvements inhabituels et la préparation d'explications pour examen par des experts. Cela peut réduire le temps passé à rechercher la raison pour laquelle deux rapports sont en désaccord. L’avantage dépend de l’accès à des informations cohérentes et traçables.
Le calcul lui-même doit rester reproductible. Une explication générée ne remplace pas le grand livre sous-jacent, une hypothèse actuarielle approuvée ou une interprétation contractuelle. Si les éléments requis manquent, le flux de travail doit identifier l’écart plutôt que de substituer silencieusement un ratio cible et de le présenter comme une expérience observée.
Les actuaires conservent la responsabilité des méthodes et hypothèses ; les professionnels de la finance et de la réassurance conservent leurs responsabilités d'agrément respectives. Une automatisation efficace donne à ces personnes de meilleures preuves et plus de temps pour exercer leur jugement.
Comment Genellipse aide à transformer un ratio en une décision responsable
Notre approche AegisNow relie les informations sur les polices, les sinistres, les provisions, la réassurance et les dépenses autour d'une base de calcul explicite. L’objectif est une base partagée et gouvernée pour les décisions d’assurance : des enregistrements sources cohérents, des points de vue clairement étiquetés, des hypothèses contrôlées et un chemin traçable depuis un résultat jusqu’à ses preuves à l’appui.
Nous commençons par le problème réel d'un partenaire, par exemple une différence récurrente entre les rapports de souscription et les rapports financiers, une lente réconciliation des traités ou une incertitude concernant un jeune portefeuille. Ensemble, nous convenons de la définition de l'entreprise, identifions les données faisant autorité et construisons un calcul de référence que les professionnels responsables peuvent valider.
GeneData et nos services d'intégration peuvent aider à connecter les systèmes administratifs et financiers existants, cartographier les identifiants et exposer les exceptions de qualité des données. AegisNow fournit le contexte du workflow d'assurance. Cortex AI OS peut prendre en charge les flux de travail d'agents gouvernés pour la préparation des preuves et l'enquête sur les exceptions, avec des contrôles d'accès et des limites d'approbation humaine définies pour la mise en œuvre.
Nous validons ensuite des cas représentatifs : un segment sans perte, un sinistre déclaré tardivement, une révision de provisions, un contrat franchissant les périodes de reporting et un ajustement de traité. Les exigences comptables et contractuelles applicables sont convenues avec les spécialistes de l’assureur. Le succès se mesure à l’aune du temps de rapprochement, des différences inexpliquées, des retouches manuelles et de l’exhaustivité des preuves – et non à une promesse sans fondement d’améliorer les résultats de souscription.
Il s'agit d'un partenariat avec responsabilité tout au long de la prestation. Notre rôle est de relier la technologie, les données et l’expertise professionnelle afin que l’organisation puisse exploiter et maintenir ses capacités en toute confiance.
DE LA RÉFLEXION À LA PRATIQUE
Découvrez les capacités d’AegisNowCinq questions pour la prochaine revue de portefeuille
1. Que contiennent exactement le numérateur et le dénominateur, et comment les points correspondent-ils ?
2. Le résultat est-il payé, déclaré ou estimé ultimement – et quelle est la date d'évaluation ?
3. Quelles dépenses, recouvrements, réassurance et exclusions de données expliquent la différence avec les autres rapports ?
4. L'équipe peut-elle reproduire le résultat, identifier les hypothèses approuvées et expliquer son incertitude ?
5. Est-ce la bonne base pour la décision que nous nous apprêtons à prendre, y compris tout paiement contractuel ?
Pour moi, la norme est simple : chaque numéro d'assurance important doit être accompagné de suffisamment de contexte pour soutenir une décision responsable. C’est ainsi que l’on passe d’un tableau de bord qui semble précis à une organisation qui comprend ses risques.