Z ARCHIWUM
Wskaźnik szkodowości: podstawa obliczeń, nie tylko liczba
Dlaczego ubezpieczyciele muszą rozumieć straty, składkę, okres i reasekurację kryjącą się za każdym współczynnikiem – i jak AegisNow łączy to zrozumienie z lepszymi decyzjami.
Kiedy zespół kierowniczy ds. ubezpieczeń widzi współczynnik szkodowości na poziomie 58,5%, często pojawia się pytanie, czy firma dobrze sobie radzi. Moje pierwsze pytanie jest inne: 58,5% czego, jak zmierzono i kiedy? Dokładny procent może ukryć nieprecyzyjną definicję. Zanim użyjemy go do wyceny produktu, wyceny portfela czy rozliczenia z reasekuratorem, musimy zrozumieć, na jakich podstawach się to opiera.
Jeden portfel ubezpieczeń. Trzy odpowiedzi. Różne decyzje biznesowe.
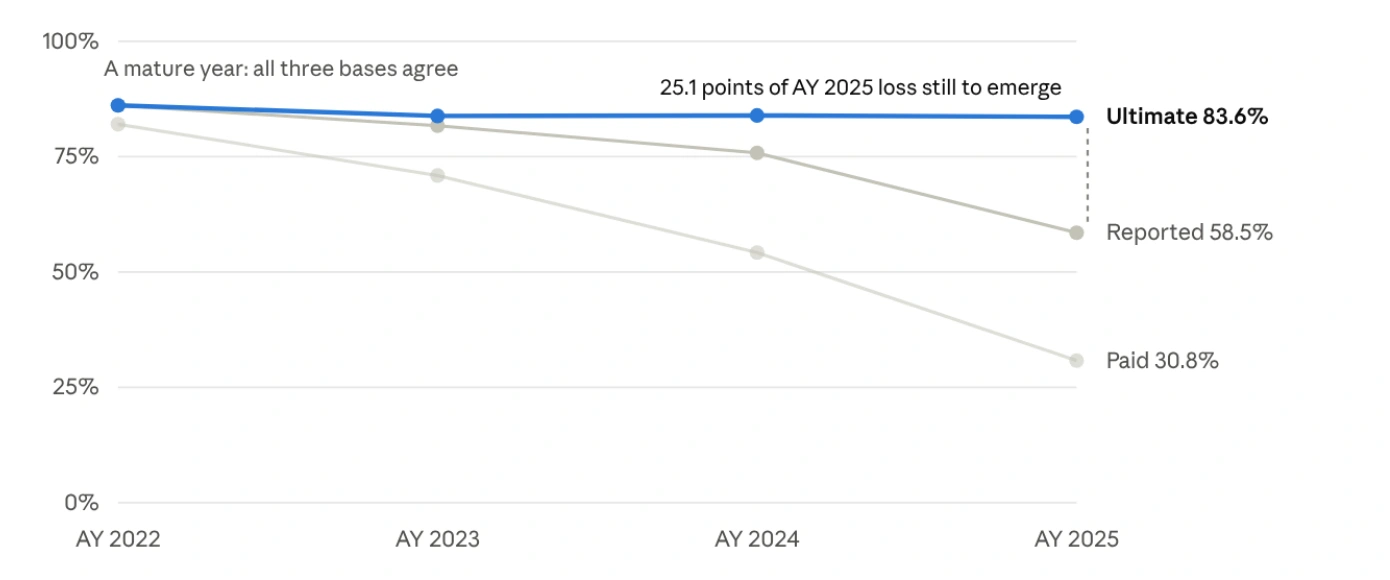
Przykład ilustrujący w naszym dokumencie dotyczącym współczynnika strat pokazuje, dlaczego jest to istotne. Za ostatni rok wypadków współczynnik szkodowości na podstawie wypłaconych odszkodowań ubezpieczeniowych wynosi 30,8%, współczynnik szkodowości na podstawie zgłoszonych roszczeń ubezpieczeniowych wynosi 58,5%, a szacowany ostateczny współczynnik szkodowości wynosi 83,6%. Liczby te opisują ten sam portfel ubezpieczeń w oparciu o różne podstawy szkodowości. Nie są to trzy konkurencyjne wersje prawdy.
Szkody wypłacone odzwierciedlają już dokonane wypłaty. Szkody zgłoszone obejmują w tym przykładzie kwoty wypłacone oraz rezerwy na znane szkody. Szacowana ostateczna wartość szkód uwzględnia również ich oczekiwany przyszły rozwój, w tym szkody zaistniałe, lecz jeszcze niezgłoszone, oraz dalsze zmiany wartości szkód znanych. Różnica 25,1 punktu procentowego między wskaźnikiem zgłoszonym a szacowanym ostatecznym zmienia ocenę portfela.
Co najważniejsze, 83,6% to szacunki, a nie obietnica dotycząca końcowego wyniku. Aktuariusz musi ocenić metodę, założenia i niepewność. Niski stosunek wypłaconych roszczeń ubezpieczeniowych do składek ubezpieczeniowych w młodym portfelu sam w sobie nie świadczy o dobrych wynikach underwritingu.
 Zobacz grafikę w pełnym rozmiarze
Oryginalna grafika z dostarczonego papieru; etykiety obrazów pozostają w języku angielskim.
Przeczytaj wyjaśnienia i założenia
W artykule wykorzystano ilustracyjny portfel ze składką zarobioną w wysokości od 1000 do 1300 i oszacowano ostateczne straty, stosując metodę drabinkową ważoną wolumenem dla zgłoszonych strat. Wykres jest odtwarzany bezpośrednio, z zachowaniem oryginalnych naniesionych wartości.
Różnica między raportowaną a ostateczną wartością za 2025 r. wynosi 25,1 punktu procentowego. Rzeczywisty rozwój może być wyższy lub niższy. Jest to ilustracyjny przykład aktuarialny, a nie wynik klienta.
- Wskaźnik szkodowości wypłaconej
- 30.8%Płatności już dokonane
- Wskaźnik szkodowości zgłoszonej
- 58.5%Wypłacone odszkodowania i rezerwy na zgłoszone szkody
- Szacowany ostateczny wskaźnik szkodowości
- 83.6%Uwzględnia oczekiwany rozwój roszczeń w przyszłości
Zgłoszono do szacunkowej wartości ostatecznej: różnica 25,1 punktu procentowego. Ostateczne szacunki pozostają obarczone niepewnością.
Spraw, aby definicja podróżowała wraz z liczbą
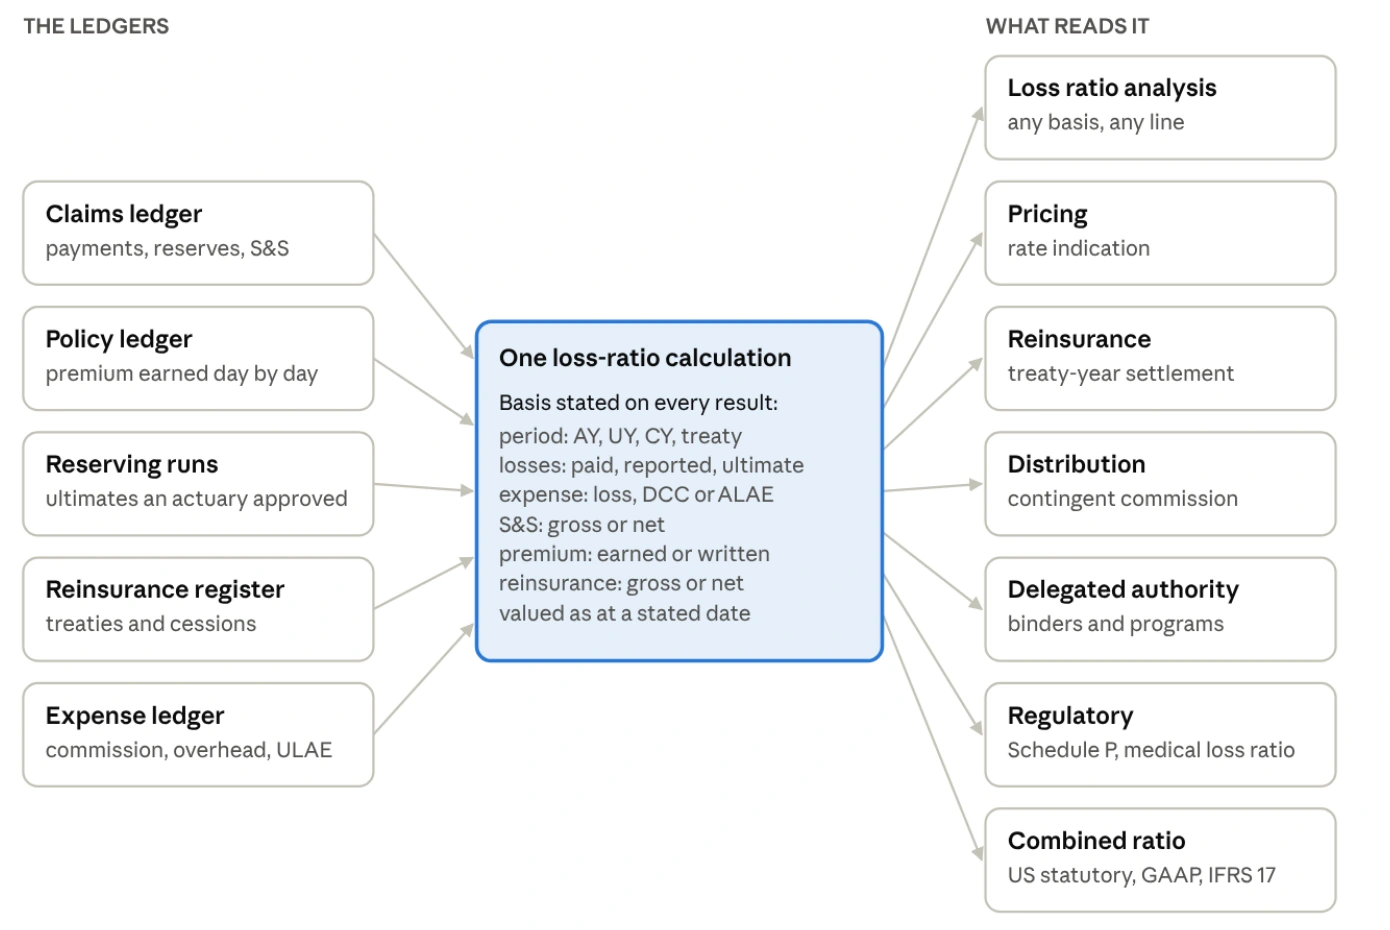
Chcę, aby wynik współczynnika szkodowości niósł ze sobą zasadniczy kontekst: portfel i okres, datę wyceny, miarę szkody, traktowanie roszczeń i wydatków, miarę składki oraz sposób ujęcia odzyskanych należności i reasekuracji. Zatwierdzony ostateczny szacunek powinien również określać jego przebieg rezerwowy i odpowiedzialnego recenzenta.
Na przykład „stosunek zgłoszonych strat w roku wypadku i przydzielonego wskaźnika szkód do kosztów, od zarobionej składki ubezpieczeniowej, po scedowanej reasekuracji, wyceniony na dzień 31 grudnia 2025 r.” jest znacznie bardziej użyteczny niż „współczynnik szkodowości: 58,5%. Dokumentacja bazowa powinna wyjaśniać wszelkie dodatkowe traktowanie ratownictwa, subrogacji i nieprzydzielonych wydatków.
Jest to praktyczna kontrola zarządcza. Zespoły underwritingowe, finansowe, aktuarialne i reasekuracyjne mogą wykorzystywać różne poglądy, gdy ich cele są różne. Powinni być w stanie pogodzić te poglądy bez rekonstruowania obliczeń na podstawie niepołączonych arkuszy kalkulacyjnych.
 Zobacz grafikę w pełnym rozmiarze
Oryginalna grafika z dostarczonego papieru; etykiety obrazów pozostają w języku angielskim.
Przeczytaj wyjaśnienia i założenia
Wejścia: wypłaty roszczeń i rezerwy; składka polisowa; zatwierdzone przebiegi rezerwacyjne; traktaty i cesje; i ewidencję wydatków. W obliczeniach rejestrowany jest okres, miara straty, ujęcie wydatków, odzyskane kwoty, podstawa składki, ujęcie reasekuracyjne i data wyceny.
Wyniki wspierają analizę współczynnika szkodowości, ustalanie cen, reasekurację, dystrybucję, delegowane uprawnienia, raportowanie regulacyjne i analizę współczynników mieszanych. Wspólna podstawa obliczeń obsługuje spójne definicje; każde zastosowanie nadal wymaga własnych, odpowiednich zasad umownych, aktuarialnych i księgowych.
Trzy możliwe do uniknięcia błędy mające istotne konsekwencje
Po pierwsze, nie myl wzrostu portfela z rentownością. składka pisemna i składka zarobiona odpowiadają na różne pytania. Porównanie strat z szybko rosnącym mianownikiem składki pisemnej może dawać mylący sygnał dotyczący wyników. Wybierz mianownik odpowiedni do celu i wyraźnie go określ.
Po drugie, przed podziałem zagreguj kwoty bazowe. W prostym przykładzie segment ze składką 100 i brakiem strat ma współczynnik 0%. Drugi segment ze składką 1000 i stratami 800 ma współczynnik 80%. Współczynnik szkodowości portfela wynosi 800 podzielone przez 1100, czyli 72,7%, a nie 40% uzyskane przez uśrednienie dwóch wartości procentowych. Ten przykład nie obejmuje wydatków.
Po trzecie, zadbaj o czystość populacji i widoczność nierozwiązanych danych. Do analizy należy włączyć segment z ważną dodatnią składką i brakiem roszczeń. Roszczenie, którego nie można powiązać z polisą, podlega procedurze wyjątkowej i ujawniany jest jego wpływ finansowy. Brakujące dane to nie to samo, co zerowa strata.
Od doświadczeń historycznych do odpowiedzialnej decyzji cenowej
Historyczny współczynnik szkodowości jest punktem wyjścia do wyceny, a nie instrukcją dotyczącą stawki. Tekst CAS Basic Ratemaking wyjaśnia, dlaczego analiza prospektywna uwzględnia rozwój strat, trend, aktualne poziomy stawek składek, wydatki i rezerwy na zyski. Aktuariusz musi wybrać założenia odpowiednie dla prowadzonej działalności.
Wydatków stałych i zmiennych nie należy traktować jako wymiennych. Wiarygodność wymaga również jednoznacznej metody i dającego się obronić uzupełnienia. Pojedynczy próg szkodowości lub automatyczne założenie „bez zmian” nie jest uniwersalną odpowiedzią dla każdego portfela.
Dla przywództwa użytecznym wynikiem jest rekomendacja z wyjaśnieniem: co się zmieniło, jakie założenia wpływają na wynik, jak wrażliwy jest to wynik i kto go sprawdził. Dzięki temu wyzwanie staje się możliwe, zanim decyzja cenowa dotrze do klientów.
Kiedy stosunek przenosi pieniądze, kontrakt musi kontrolować
Współczynnik szkodowości może mieć wpływ na prowizję o zmiennej skali, prowizję od zysku lub ochronę zbiorczą. W tym momencie błąd w definicji może stać się sporem ugodowym. Treść traktatu musi określać odpowiednie składki, straty, wydatki, okresy, limity, postanowienia dotyczące rozwoju i harmonogram dostosowań.
Rozważ przykładowy przegląd traktatu. Zespół najpierw określa zakres działalności i okres obowiązywania umowy. Następnie uzgadnia składkę przedmiotową ze stratami kwalifikowalnymi, stosuje uzgodnione podejście do zaległych roszczeń i innych ubezpieczeń, oblicza korektę umowną i uzyskuje zgodę przed rozliczeniem. Na każdym etapie należy zachować dokumentację potwierdzającą.
Zatwierdzony szacunek straty ostatecznej nie staje się automatycznie umowną podstawą rozliczenia. Nie w każdym traktacie stosuje się zarobioną składkę ubezpieczeniową ani nie stosuje się takiego samego traktowania jak w przypadku IBNR. Widok aktuarialny i aktualnie należna kwota mogą się różnić z uzasadnionych powodów; system powinien wyjaśnić różnicę.
W przypadku działalności delegowanych, skumulowane bordereaux wymagają szczególnej uwagi. Dodawanie kolejnych skumulowanych migawek może podwoić kwoty. Model danych musi odróżniać bieżącą pozycję od zmian w danym okresie oraz uzgadniać korekty i wykluczenia przed raportowaniem.
Uzgodnij poglądy dotyczące raportowania, zamiast zakładać, że są równoważne
Raportowanie ustawowe w USA, US GAAP i IFRS 17 spełniają różne wymagania w zakresie raportowania. Uzgodnienie powinno identyfikować zmiany w ujmowaniu kosztów, miarach przychodów, dyskontowaniu, korekcie ryzyka i podejściu do reasekuracji, tam gdzie ma to zastosowanie. Inny stosunek nie oznacza automatycznie innego wyniku ekonomicznego.
Zgodnie z IFRS 17 przychody z ubezpieczeń nie obejmują składników inwestycyjnych i są prezentowane oddzielnie od przychodów lub kosztów finansowych z ubezpieczeń. Nie należy go po prostu nazywać „zarobioną składką ubezpieczeniową”. Porównania metodą mieszaną wymagają również definicji wskaźników firmy i zasad rachunkowości; nie ma jednej konwersji liczbowej, która pasowałaby każdemu ubezpieczycielowi.
Przykłady w tej dyskusji dotyczą głównie analizy współczynnika strat P&C. Portfele ubezpieczeń na życie, rentowych i zdrowotnych wymagają środków dostosowanych do ich produktów i celów sprawozdawczych. Wskaźnika szkodowości P&C nie należy przedstawiać jako pełnego miernika rentowności ubezpieczeń na życie ani regulowanego współczynnika szkodowości stosowanego przy rabatach na ubezpieczenie zdrowotne.
 Zobacz grafikę w pełnym rozmiarze
Oryginalna grafika z dostarczonego papieru; etykiety obrazów pozostają w języku angielskim.
Przeczytaj wyjaśnienia i założenia
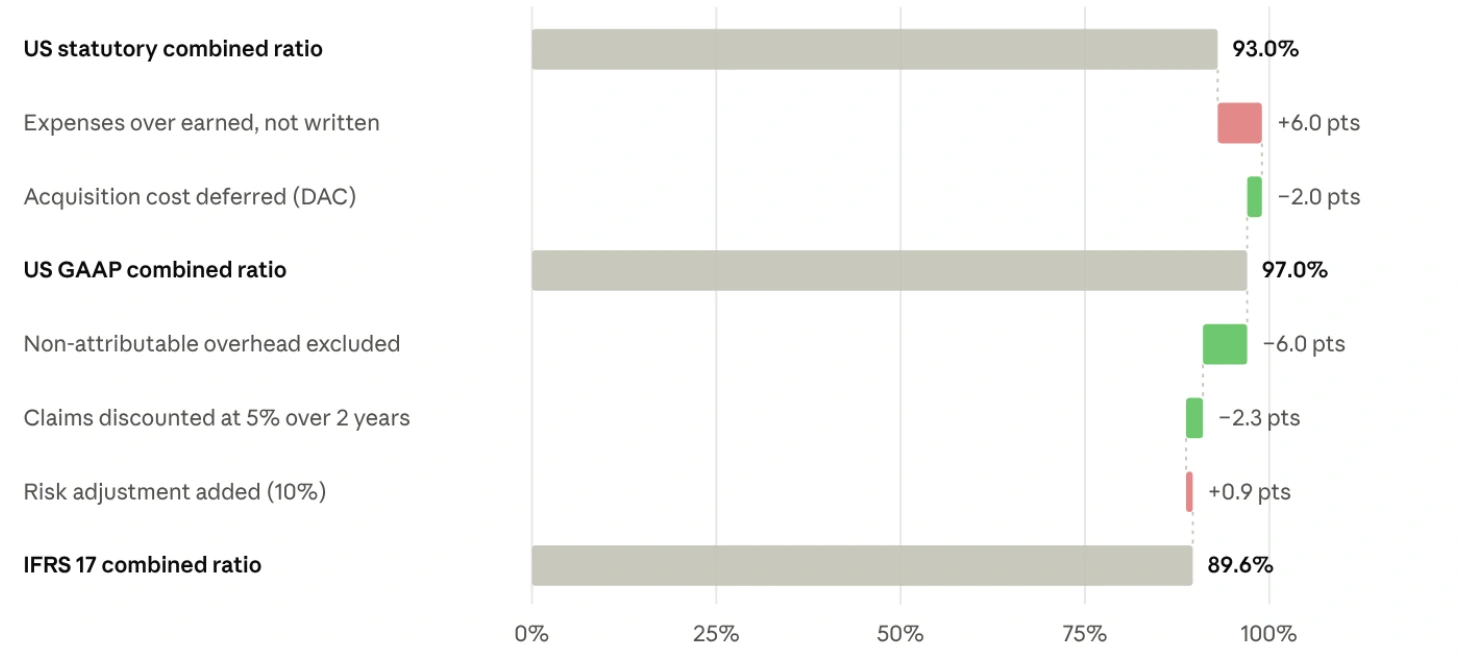
Przykład zaczyna się od 93,0%. Zmiana mianownika wydatków dodaje 6,0 punktów procentowych; zakładana korekta kosztu nabycia odejmuje się 2,0 i daje 97,0%. Pozostałe zilustrowane korekty wynoszą -6,0 dla nieprzypisanych kosztów ogólnych, -2,3 dla dyskontowania i +0,9 dla korekty ryzyka, co daje 89,6%. Liczby są zaokrąglone.
Założenia źródłowe obejmują składkę zarobioną w wysokości 1000, składkę przypisaną w wysokości 1250, straty i przypisane koszty odszkodowań w wysokości 650, nieprzypisane koszty odszkodowań w wysokości 40 oraz określone koszty akwizycji i koszty ogólne. Grafika zakłada stopę dyskontową w wysokości 5% w ciągu dwóch lat i korektę ryzyka w wysokości 10%.
Aby uzyskać rzeczywisty most sprawozdawczy, zespoły finansowe i aktuarialne muszą zweryfikować ujmowanie przychodów, alokację wydatków, zmiany zobowiązań, dyskontowanie, korektę ryzyka i definicję współczynnika spółki. Przychodu z ubezpieczenia IFRS 17 nie można traktować po prostu jako składki zarobionej.
Sztuczna inteligencja powinna ułatwić badanie dowodów
Widzę cenną rolę sztucznej inteligencji w znajdowaniu niezgodnych zapisów, podkreślaniu nietypowych ruchów i przygotowywaniu wyjaśnień do oceny eksperckiej. Może to skrócić czas spędzony na poszukiwaniu przyczyny, dla której dwa raporty się nie zgadzają. Korzyści zależą od dostępu do spójnych i możliwych do prześledzenia informacji.
Samo obliczenie powinno pozostać powtarzalne. Wygenerowane wyjaśnienie nie zastępuje księgi głównej, zatwierdzonych założeń aktuarialnych ani interpretacji umownej. Jeśli brakuje wymaganych danych wejściowych, przepływ pracy powinien zidentyfikować lukę, a nie po cichu zastąpić docelowy współczynnik i przedstawić go jako zaobserwowane doświadczenie.
Aktuariusze ponoszą odpowiedzialność za metody i założenia; specjaliści ds. finansów i reasekuracji zachowują swoje obowiązki w zakresie zatwierdzania. Skuteczna automatyzacja zapewnia tym ludziom lepsze dowody i więcej czasu na dokonanie oceny.
Jak Genellipse pomaga zamienić współczynnik w odpowiedzialną decyzję
Nasze podejście AegisNow łączy informacje dotyczące polis, roszczeń, rezerwacji, reasekuracji i wydatków wokół wyraźnej podstawy obliczeń. Celem jest wspólna, kontrolowana podstawa decyzji ubezpieczeniowych: spójne zapisy źródłowe, wyraźnie oznakowane poglądy, kontrolowane założenia i możliwa do prześledzenia ścieżka od wyniku do dowodów potwierdzających.
Zaczynamy od rzeczywistego problemu partnera – na przykład powtarzającej się różnicy między raportami ubezpieczeniowymi i finansowymi, powolnym uzgadnianiem traktatów lub niepewnością co do młodego portfela. Wspólnie uzgadniamy definicję biznesu, identyfikujemy wiarygodne dane i tworzymy obliczenia referencyjne, które mogą zweryfikować odpowiedzialni specjaliści.
GeneData i nasze usługi integracyjne mogą pomóc w połączeniu istniejących systemów administracyjnych i finansowych, mapowaniu identyfikatorów i ujawnianiu wyjątków dotyczących jakości danych. AegisNow zapewnia kontekst przepływu pracy w ubezpieczeniach. Cortex AI OS może obsługiwać zarządzane przepływy pracy agentów w celu przygotowania dowodów i badania wyjątków, z kontrolą dostępu i granicami akceptacji człowieka zdefiniowanymi na potrzeby wdrożenia.
Następnie zatwierdzamy reprezentatywne przypadki: segment bez strat, roszczenie zgłoszone po terminie, korekta rezerwy, przekroczenie okresów sprawozdawczych w ramach polityki i korekta traktatu. Obowiązujące wymagania księgowe i umowne uzgadniane są ze specjalistami ubezpieczyciela. Sukces mierzy się czasem uzgadniania, niewyjaśnionymi różnicami, ręcznymi przeróbkami i kompletnością dowodów, a nie nieuzasadnioną obietnicą poprawy wyników ubezpieczeniowych.
To jest partnerstwo obejmujące odpowiedzialność podczas całej dostawy. Naszą rolą jest łączenie technologii, danych i fachowej wiedzy, aby organizacja mogła bez obaw działać i utrzymywać swoje możliwości.
OD REFLEKSJI DO PRAKTYKI
Poznaj możliwości AegisNowPięć pytań do następnego przeglądu portfolio
1. Co dokładnie znajduje się w liczniku i mianowniku i jak dopasowuje się okresy?
2. Czy wynik jest zapłacony, raportowany czy szacowany jako ostateczny – i jaka jest data wyceny?
3. Jakie wydatki, odzyskane kwoty, reasekuracja i wyłączenia danych wyjaśniają różnicę w stosunku do innych raportów?
4. Czy zespół może odtworzyć wynik, zidentyfikować przyjęte założenia i wyjaśnić jego niepewność?
5. Czy jest to właściwa podstawa decyzji, którą zamierzamy podjąć, łącznie z jakąkolwiek umowną płatnością?
Dla mnie standard jest prosty: każdy ważny numer ubezpieczenia powinien być opatrzony wystarczającym kontekstem, aby pomóc w podjęciu odpowiedzialnej decyzji. W ten sposób przechodzimy od dashboardu, który wygląda precyzyjnie, do organizacji, która rozumie swoje ryzyko.