من الارشيف
نسبة الخسائر: أساس احتساب، وليست مجرد رقم
لماذا تحتاج شركات التأمين إلى فهم الخسائر والأقساط والفترة وإعادة التأمين وراء كل نسبة - وكيف يربط AegisNow هذا الفهم بقرارات أفضل.
عندما يرى فريق قيادة التأمين نسبة خسارة تبلغ 58.5%، فإن السؤال المباشر غالبًا ما يكون ما إذا كان أداء العمل جيدًا. سؤالي الأول مختلف: 58.5% من ماذا وكيف تم قياسه وفي أي تاريخ؟ يمكن أن تخفي النسبة المئوية الدقيقة تعريفًا غير دقيق. قبل أن نستخدمها لتسعير المنتج أو تقييم المحفظة أو التسوية مع شركة إعادة التأمين، نحتاج إلى فهم الأساس الكامن وراء ذلك.
محفظة تأمينية واحدة. ثلاث إجابات. قرارات تجارية مختلفة.
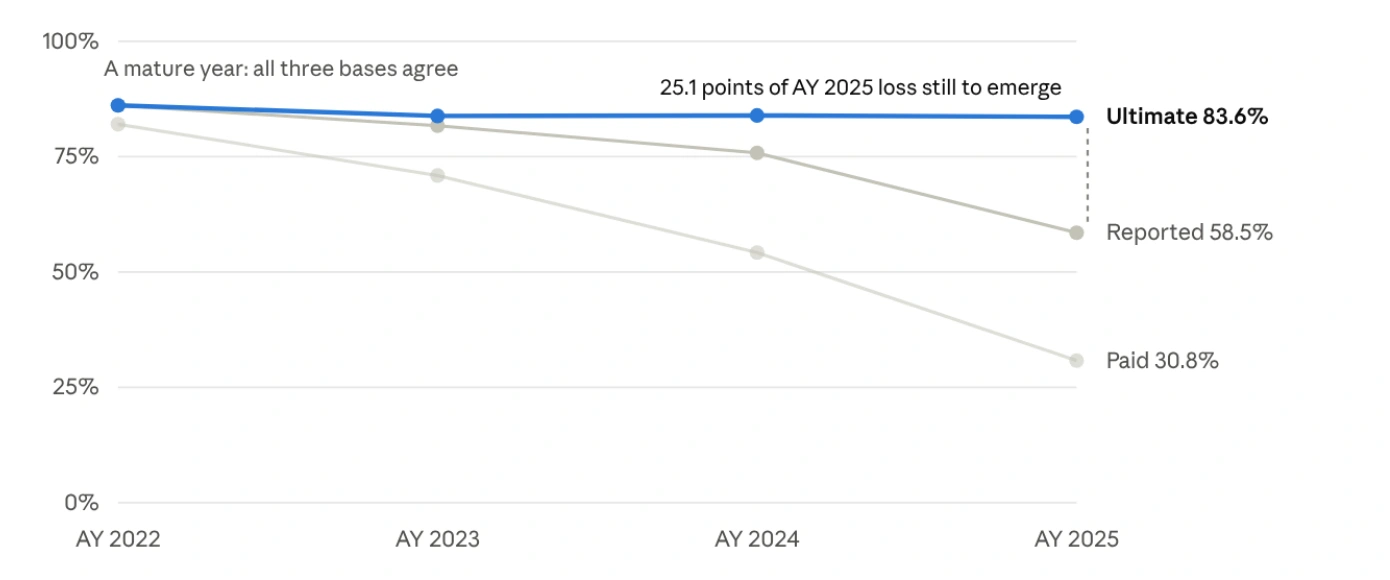
يوضح المثال التوضيحي في ورقتنا المتعلقة بنسبة الخسارة سبب أهمية ذلك. بالنسبة لآخر سنة حادث، تبلغ نسبة الخسارة بناءً على مطالبات التأمين المدفوعة 30.8%، ونسبة الخسارة بناءً على مطالبات التأمين المبلغ عنها 58.5%، ونسبة الخسارة النهائية المقدرة 83.6%. تصف هذه الأرقام نفس محفظة التأمين على أسس خسارة مختلفة. إنها ليست ثلاث نسخ متنافسة من الحقيقة.
تمثل الخسائر المدفوعة مبالغ المطالبات التي سُدّدت بالفعل. وتشمل الخسائر المُبلّغ عنها في هذا المثال المبالغ المدفوعة واحتياطيات المطالبات المعروفة. أما الخسائر النهائية المقدّرة فتشمل أيضًا التطور المستقبلي المتوقع، بما فيه المطالبات المتكبدة التي لم يُبلّغ عنها بعد والتغيرات اللاحقة في المطالبات المعروفة. ويغيّر الفارق البالغ 25.1 نقطة مئوية بين النسبة المُبلّغ عنها والنسبة النهائية المقدّرة تقييم محفظة التأمين.
الأهم أن 83.6% تقدير وليس وعداً بالنتيجة النهائية. يجب على الخبير الاكتواري تقييم الطريقة والافتراضات وعدم اليقين. إن انخفاض نسبة مطالبات التأمين المدفوعة إلى أقساط التأمين على المحفظة الناشئة لا يدل في حد ذاته على أداء اكتتاب قوي.
 عرض الرسم بالحجم الكامل
الرسم الأصلي من الورق المرفق؛ تظل ملصقات الصور باللغة الإنجليزية.
إقرأ الشرح والفروض
تستخدم الورقة محفظة توضيحية ذات أقساط مكتسبة تتراوح من 1000 إلى 1300 وتقدر الخسائر النهائية باستخدام طريقة سلم متسلسل مرجح بالحجم للخسائر المبلغ عنها. يتم إعادة إنتاج المخطط مباشرة، مع الحفاظ على القيم المرسومة الأصلية.
الفرق المبلغ عنه حتى النهاية لعام 2025 هو 25.1 نقطة مئوية. قد يكون التطوير الفعلي أعلى أو أقل. هذا مثال اكتواري توضيحي، وليس نتيجة للعميل.
- نسبة الخسائر المدفوعة
- 30.8%تم الدفع بالفعل
- نسبة الخسائر المُبلّغ عنها
- 58.5%المطالبات المدفوعة مضافًا إليها احتياطيات المطالبات المُبلّغ عنها
- نسبة الخسائر النهائية المقدّرة
- 83.6%بما في ذلك تطور المطالبات المستقبلية المتوقعة
تم الإبلاغ عن النتيجة النهائية المقدرة: فجوة قدرها 25.1 نقطة مئوية. ويظل التقدير النهائي موضع عدم اليقين.
جعل التعريف يسافر بالرقم
أريد أن تحمل نتيجة نسبة الخسارة سياقها الأساسي: المحفظة والفترة وتاريخ التقييم ومقياس الخسارة ومعالجة المطالبات والنفقات وقياس الأقساط ومعالجة المبالغ المستردة وإعادة التأمين. ويجب أن يحدد التقدير النهائي المعتمد أيضًا عملية التحفظ والمراجع المسؤول.
على سبيل المثال، "الخسارة المبلغ عنها في سنة الحادث ونسبة المطالبة إلى المصروفات المخصصة، على أقساط التأمين المكتسبة، بعد التنازل عن إعادة التأمين، بقيمة 31 ديسمبر 2025" هي أكثر فائدة بشكل كبير من "نسبة الخسارة: 58.5٪". يجب أن توضح السجلات الأساسية أي معالجة إضافية لنفقات الإنقاذ والحلول والنفقات غير المخصصة.
هذا تحكم عملي في الإدارة. يمكن لفرق الاكتتاب والتمويل والإكتواري وإعادة التأمين استخدام وجهات نظر مختلفة عندما تختلف أغراضها. وينبغي أن يكونوا قادرين على التوفيق بين وجهات النظر هذه دون إعادة بناء الحساب من جداول البيانات المنفصلة.
 عرض الرسم بالحجم الكامل
الرسم الأصلي من الورق المرفق؛ تظل ملصقات الصور باللغة الإنجليزية.
إقرأ الشرح والفروض
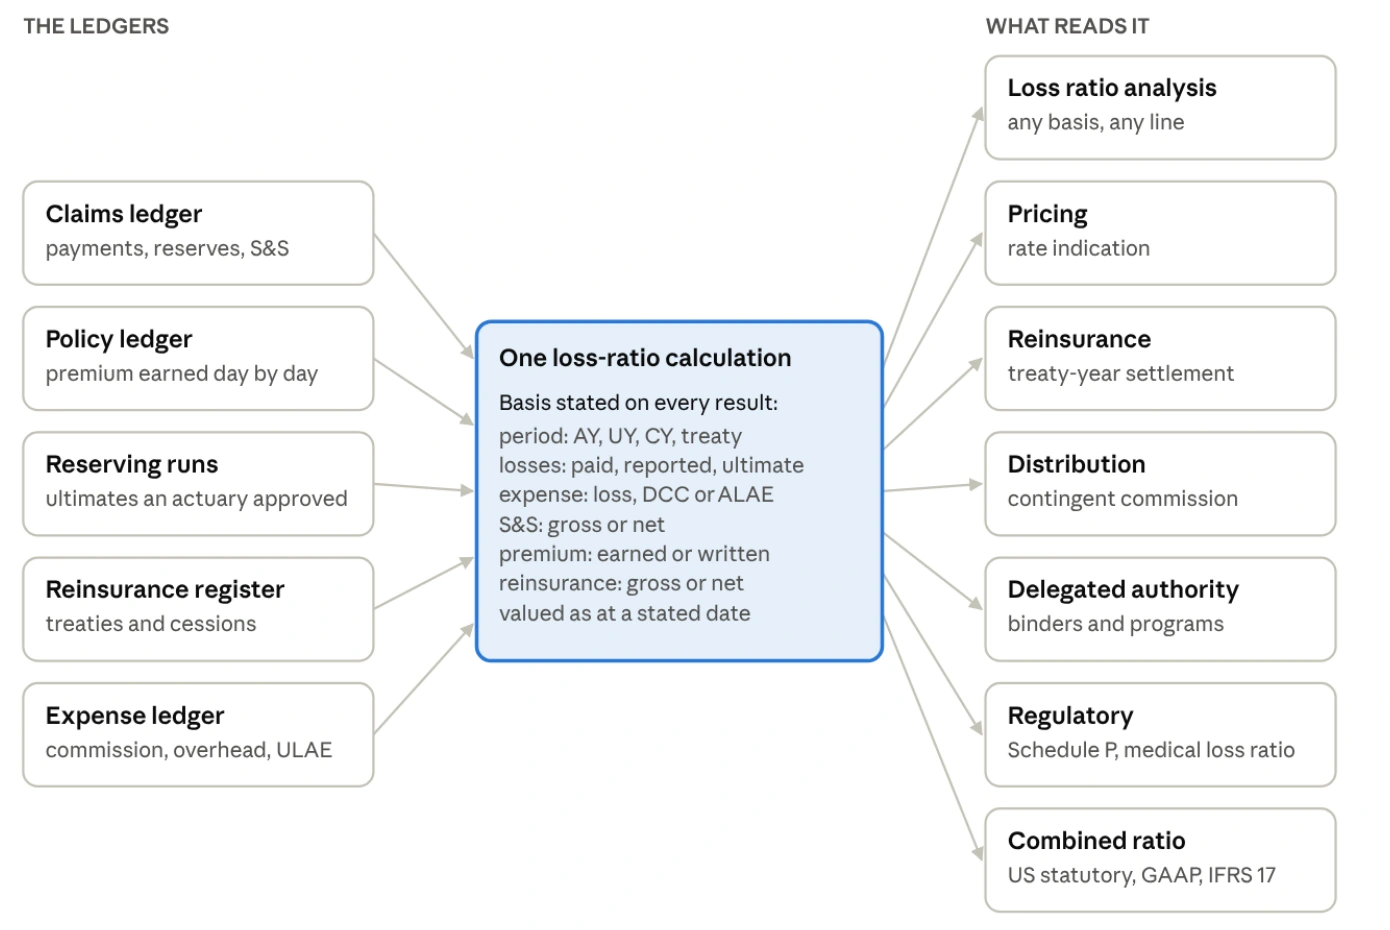
المدخلات: مدفوعات المطالبات والاحتياطيات؛ قسط التأمين؛ عمليات الحجز المعتمدة؛ المعاهدات والتنازلات؛ وسجلات النفقات. يسجل الحساب الفترة وقياس الخسارة ومعالجة النفقات والمبالغ المستردة وأساس الأقساط ومعالجة إعادة التأمين وتاريخ التقييم.
تدعم المخرجات تحليل نسبة الخسارة والتسعير وإعادة التأمين والتوزيع والسلطة المفوضة والتقارير التنظيمية وتحليل النسبة المجمعة. يدعم أساس الحساب المشترك التعريفات المتسقة؛ ولا يزال كل استخدام يتطلب قواعده التعاقدية والاكتوارية والمحاسبية المناسبة.
ثلاثة أخطاء يمكن تجنبها ولها عواقب مادية
أولاً، لا تخلط بين نمو المحفظة والربحية. قسط التأمين المكتوب وقسط التأمين المكتسب يجيبان على أسئلة مختلفة. إن مقارنة الخسائر بمقام الأقساط المكتوبة الذي ينمو بسرعة يمكن أن يؤدي إلى إشارة أداء مضللة. حدد القاسم المناسب للغرض واذكره صراحة.
ثانياً: تجميع المبالغ الأساسية قبل القسمة. في مثال بسيط، شريحة ذات قسط 100 ولا توجد خسائر لديها نسبة 0٪. الجزء الثاني بعلاوة 1000 وخسائر 800 لديه نسبة 80٪. تبلغ نسبة خسارة المحفظة 800 مقسومة على 1100، أو 72.7%، وليس 40% التي يتم الحصول عليها عن طريق حساب متوسط النسبتين المئويتين. هذا المثال لا يشمل النفقات.
ثالثًا، حافظ على نظافة الأعمال بين السكان وإظهار البيانات التي لم يتم حلها. شريحة ذات قسط إيجابي صالح ولا توجد مطالبات تنتمي إلى التحليل. إن المطالبة التي لا يمكن مطابقتها لسياسة ما تنتمي إلى عملية استثناء، مع الكشف عن تأثيرها المالي. البيانات المفقودة ليست مثل الخسارة الصفرية.
من التجربة التاريخية إلى قرار التسعير المسؤول
نسبة الخسارة التاريخية هي نقطة بداية للتسعير، وليست تعليمات للسعر. يشرح نص CAS الأساسي لصناعة الأسعار لماذا يأخذ التحليل المستقبلي في الاعتبار تطور الخسارة، والاتجاه، ومستويات أسعار الأقساط الحالية، والنفقات، ومخصصات الأرباح. يجب على الخبير الاكتواري اختيار الافتراضات المناسبة للأعمال.
لا يجوز التعامل مع النفقات الثابتة والمتغيرة على أنها قابلة للتبديل. وتحتاج المصداقية أيضًا إلى أسلوب واضح ومكمل يمكن الدفاع عنه. إن عتبة عدد المطالبات الفردية أو الافتراض التلقائي بـ "عدم التغيير" لا يمثل إجابة شاملة لكل محفظة.
بالنسبة للقيادة، المخرج المفيد هو توصية مع شرح: ما الذي تغير، وما هي الافتراضات التي تقود النتيجة، ومدى حساسيتها، ومن راجعها. وهذا يجعل التحدي ممكنًا قبل أن يصل قرار التسعير إلى العملاء.
عندما تتحرك النسبة المال يجب أن يتحكم العقد
قد تؤثر نسبة الخسارة على العمولة المتدرجة أو عمولة الربح أو الحماية الإجمالية. عند هذه النقطة، يمكن أن يتحول خطأ التعريف إلى نزاع تسوية. ويجب أن تحدد صياغة المعاهدة الأقساط ذات الصلة والخسائر والنفقات والمدد والحدود وأحكام التطوير وجدول التعديل.
فكر في مراجعة توضيحية للمعاهدة. يقوم الفريق أولاً بتحديد الأعمال المغطاة وفترة العقد. ثم يقوم بعد ذلك بتسوية الأقساط الموضوعية والخسائر المؤهلة، وتطبيق المعالجة المتفق عليها للمطالبات القائمة وعمليات إعادة التأمين الأخرى، واحتساب التعديل التعاقدي، والحصول على الموافقة قبل التسوية. يجب أن تحتفظ كل خطوة بالسجلات الداعمة.
تقدير الخسارة النهائي المعتمد لا يصبح تلقائيًا أساس التسوية التعاقدية. ولا تحصل كل معاهدة على قسط تأمين مكتسب أو نفس معاملة IBNR. يمكن أن يختلف الرأي الاكتواري والمبلغ المستحق حاليًا لأسباب مشروعة؛ يجب أن يشرح النظام الفرق.
بالنسبة لأعمال السلطة المفوضة، تتطلب الحدود التراكمية رعاية خاصة. يمكن أن تؤدي إضافة لقطات تراكمية متتالية إلى مضاعفة عدد المبالغ. يجب أن يميز نموذج البيانات بين الوضع الحالي والحركات خلال الفترة والتوفيق بين التصحيحات والاستثناءات قبل إعداد التقارير.
التوفيق بين مشاهدات التقارير بدلاً من افتراض تكافؤها
التقارير القانونية الأمريكية، US GAAP وIFRS 17 تخدم متطلبات إعداد التقارير المختلفة. يجب أن تحدد التسوية التغييرات في الاعتراف بالمصروفات، وقياس الإيرادات، والخصم، وتسوية المخاطر ومعالجة إعادة التأمين حيثما كان ذلك مناسبا. إن النسبة المختلفة لا تعني تلقائيا نتيجة اقتصادية مختلفة.
بموجب IFRS 17، لا تشمل إيرادات التأمين مكونات الاستثمار ويتم عرضها بشكل منفصل عن إيرادات أو مصاريف تمويل التأمين. ولا ينبغي إعادة تسميتها ببساطة "قسط التأمين المكتسب". تتطلب مقارنات النسب المجمعة أيضًا تعريف المقياس والسياسات المحاسبية للشركة؛ لا يوجد تحويل رقمي واحد يناسب كل شركة تأمين.
تتعلق الأمثلة في هذه المناقشة أساسًا بتحليل نسبة الخسارة P&C. تتطلب محافظ الحياة والمعاشات والصحة تدابير مناسبة لمنتجاتها وأغراض إعداد التقارير. لا ينبغي تقديم نسبة الخسارة P&C كمقياس كامل لربحية التأمين على الحياة أو كنسبة الخسارة الطبية المنظمة المستخدمة لحسومات التأمين الصحي.
 عرض الرسم بالحجم الكامل
الرسم الأصلي من الورق المرفق؛ تظل ملصقات الصور باللغة الإنجليزية.
إقرأ الشرح والفروض
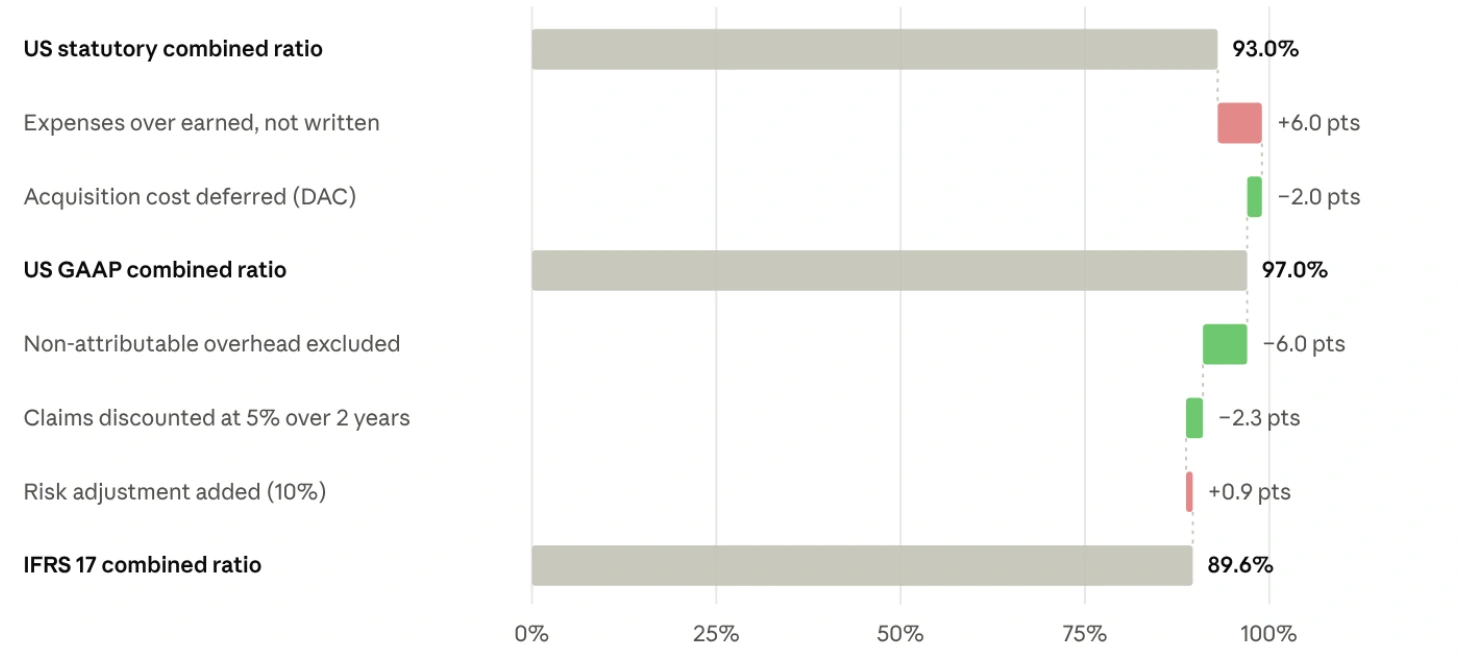
المثال يبدأ من 93.0%. يؤدي تغيير مقام النفقات إلى إضافة 6.0 نقاط مئوية؛ تعديل تكلفة الاستحواذ المفترض يطرح 2.0، وينتج 97.0%. التعديلات الموضحة المتبقية هي .06.0 للنفقات العامة غير المنسوبة، .32.3 للخصم و+0.9 لتعديل المخاطر، مما ينتج 89.6٪. يتم تقريب الأرقام.
تتضمن افتراضات المصدر الأقساط المكتسبة البالغة 1,000، والأقساط المكتتبة البالغة 1,250، والخسائر ومصاريف المطالبات المخصصة البالغة 650، ومصاريف المطالبات غير المخصصة البالغة 40، وتكاليف الاستحواذ والتكاليف العامة المحددة. ويفترض الرسم البياني معدل خصم بنسبة 5% على مدار عامين وتعديل المخاطر بنسبة 10%.
بالنسبة لجسر التقارير الفعلي، يجب على الفرق المالية والاكتوارية التحقق من صحة الاعتراف بالإيرادات، وتخصيص النفقات، وحركات المسؤولية، والخصم، وتعديل المخاطر وتعريف نسبة الشركة. يجب ألا يتم التعامل مع إيرادات التأمين IFRS 17 على أنها أقساط مكتسبة.
الذكاء الاصطناعي يجب أن يجعل فحص الأدلة أسهل
أرى دورًا مهمًا للذكاء الاصطناعي في العثور على السجلات غير المتطابقة، وتسليط الضوء على الحركات غير العادية وإعداد التفسيرات لمراجعة الخبراء. يمكن أن يقلل الوقت المستغرق في البحث عن سبب اختلاف التقريرين. وتعتمد الفائدة على الوصول إلى معلومات متسقة يمكن تتبعها.
يجب أن يظل الحساب نفسه قابلاً للتكرار. لا يعد التفسير الناتج بديلاً عن دفتر الأستاذ الأساسي أو الافتراض الاكتواري المعتمد أو التفسير التعاقدي. إذا كانت المدخلات المطلوبة مفقودة، فيجب أن يحدد سير العمل الفجوة بدلاً من استبدال النسبة المستهدفة بصمت وتقديمها كتجربة ملحوظة.
يحتفظ الخبراء الاكتواريون بالمسؤولية عن الأساليب والافتراضات؛ ويحتفظ متخصصو التمويل وإعادة التأمين بمسؤوليات الموافقة الخاصة بكل منهم. تمنح الأتمتة الفعالة هؤلاء الأشخاص أدلة أفضل ومزيدًا من الوقت لممارسة الحكم.
كيف يساعد Genellipse في تحويل النسبة إلى قرار مسؤول
يربط نهجنا AegisNow معلومات السياسة والمطالبات والحجز وإعادة التأمين والنفقات حول أساس حسابي واضح. الهدف هو أساس مشترك ومنظم لقرارات التأمين: سجلات مصدر متسقة، وجهات نظر محددة بوضوح، وافتراضات خاضعة للرقابة، ومسار يمكن تتبعه من النتيجة إلى الأدلة الداعمة لها.
نبدأ بالمشكلة الفعلية للشريك - على سبيل المثال، الفرق المتكرر بين تقارير الاكتتاب والتمويل، أو تسوية المعاهدة البطيئة أو عدم اليقين بشأن محفظة حديثة. نتفق معًا على تعريف الأعمال، ونحدد البيانات الموثوقة، ونبني حسابًا مرجعيًا يمكن للمتخصصين المسؤولين التحقق من صحته.
GeneData وخدمات التكامل لدينا يمكن أن تساعد في ربط الأنظمة الإدارية والمالية الحالية، وتحديد المعرفات وكشف استثناءات جودة البيانات. يوفر AegisNow سياق سير عمل التأمين. يمكن أن يدعم Cortex AI OS سير عمل الوكيل الخاضع للإدارة لإعداد الأدلة والتحقيق في الاستثناءات، مع تحديد ضوابط الوصول وحدود الموافقة البشرية للتنفيذ.
نقوم بعد ذلك بالتحقق من صحة الحالات التمثيلية: شريحة خالية من الخسائر، ومطالبة تم الإبلاغ عنها متأخرًا، ومراجعة الاحتياطي، وفترات الإبلاغ الخاصة بتجاوز السياسة، وتعديل المعاهدة. يتم الاتفاق على متطلبات المحاسبة والعقد المطبقة مع المتخصصين في شركة التأمين. يتم قياس النجاح من خلال وقت التسوية، والاختلافات غير المبررة، وإعادة العمل اليدوي، واكتمال الأدلة - وليس وعدًا غير مدعوم بتحسين نتائج الاكتتاب.
هذه شراكة مع المساءلة طوال فترة التسليم. يتمثل دورنا في ربط التكنولوجيا والبيانات والخبرة المهنية حتى تتمكن المنظمة من العمل والحفاظ على القدرة بثقة.
من المنظور إلى الممارسة
استكشف إمكانات AegisNowخمسة أسئلة لمراجعة المحفظة القادمة
1. ما هو بالضبط في البسط والمقام، وكيف تتم مطابقة الفترات؟
2. هل النتيجة مدفوعة أم مسجلة أم تقديرية نهائية وما هو تاريخ التقييم؟
3. ما هي المصاريف والمبالغ المستردة وإعادة التأمين واستثناءات البيانات التي تفسر الفرق عن التقارير الأخرى؟
4. هل يستطيع الفريق إعادة إنتاج النتيجة وتحديد الافتراضات المعتمدة وتفسير عدم يقينها؟
5. هل هذا هو الأساس الصحيح للقرار الذي نحن على وشك اتخاذه، بما في ذلك أي دفعة تعاقدية؟
بالنسبة لي، المعيار واضح ومباشر: يجب أن يأتي كل رقم تأمين مهم مع سياق كافٍ لدعم القرار المسؤول. هذه هي الطريقة التي ننتقل بها من لوحة المعلومات التي تبدو دقيقة إلى مؤسسة تتفهم مخاطرها.